한때 대규모 적자에 시달리다가 한화그룹을 만나 분위기가 확 달라진 조선사가 있습니다. 예전 대우조선해양 시절을 떠올리면 지금의 실적이 조금 낯설 정도인데요. 흑자전환에 성공하고 주가도 15만원을 넘어서면서 기대가 꽤 컸죠. 그런데 지금은 6만원대입니다. 고점에서 무려 56% 넘게 내려온 거예요.
이 대목에서 확인할 내용은 무엇일까?
회사는 잘 벌고 있다는데 주가는 왜 이럴까요? 그 주인공은 바로 한화오션 입니다. 목차 1. 한때 15만원 넘던 조선주, 지금은? 2.
대우조선해양 시절과 얼마나 달라졌을까? 3. 한화오션, 지금은 어떤 사업으로 돈을 벌까? 4. 실적은 좋아졌는데 왜 주가는 떨어졌을까?
5. 한화오션 주가, 지금 사도 괜찮을까? 한때 15만원 넘던 조선주, 지금은? 한화오션은 대우조선해양이라는 이름으로 더 익숙한 분들도 많을 텐데요.
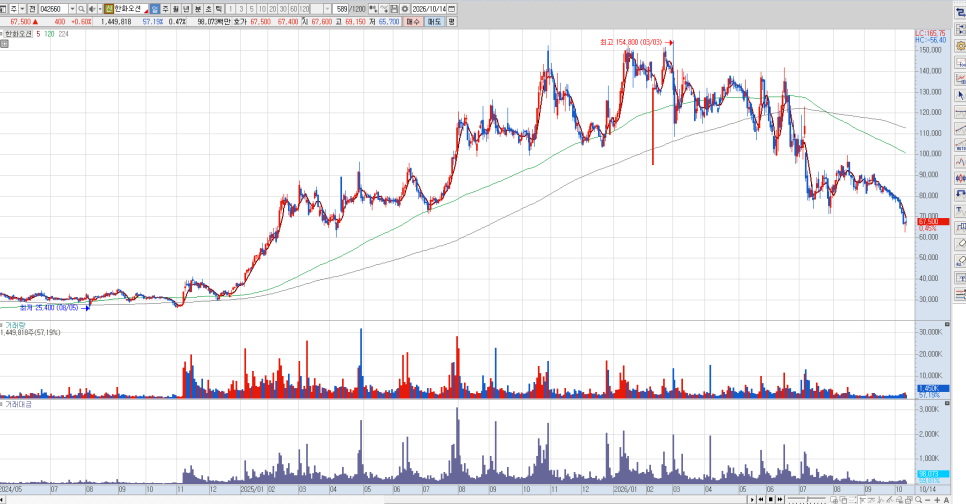
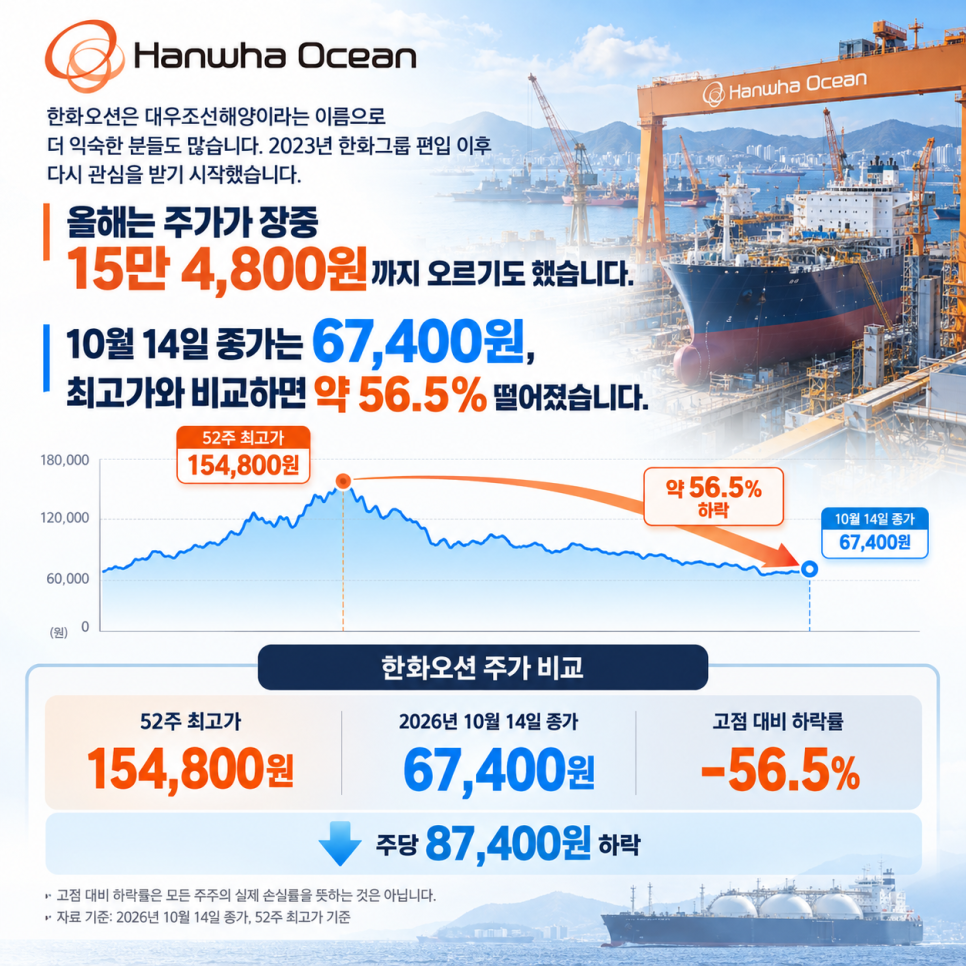
2023년 한화그룹에 편입된 뒤 조선업 회복 기대와 맞물리면서 다시 관심을 받기 시작했죠. 올해는 주가가 장중 15만 4,800원 까지 오르기도 했습니다.
그런데 10월 14일 종가는 67,400원 . 최고가와 비교하면 약 56.5% 떨어졌습니다.
한화오션 주가 비교 52주 최고가 154,800원 2026년 10월 14일 종가 67,400원 고점 대비 하락률 -56.5% 한화오션 일봉차트 주당 87,400원 이 내려온 거니까, 숫자로 봐도 차이가 꽤 크죠.
이어지는 이야기에는 무엇이 담겼을까?
저는 회사가 좋아졌다는 뉴스만 보다가 이 차트를 보면 조금 당황할 것 같아요. 특히 고점에서 들어간 투자자라면 지금의 반등보다 원금 회복 이 먼저 떠오르겠죠.
다만 고점 대비 하락률이 모든 주주의 실제 손실률 을 뜻하는 건 아닙니다. 대우조선해양 시절과 얼마나 달라졌을까?
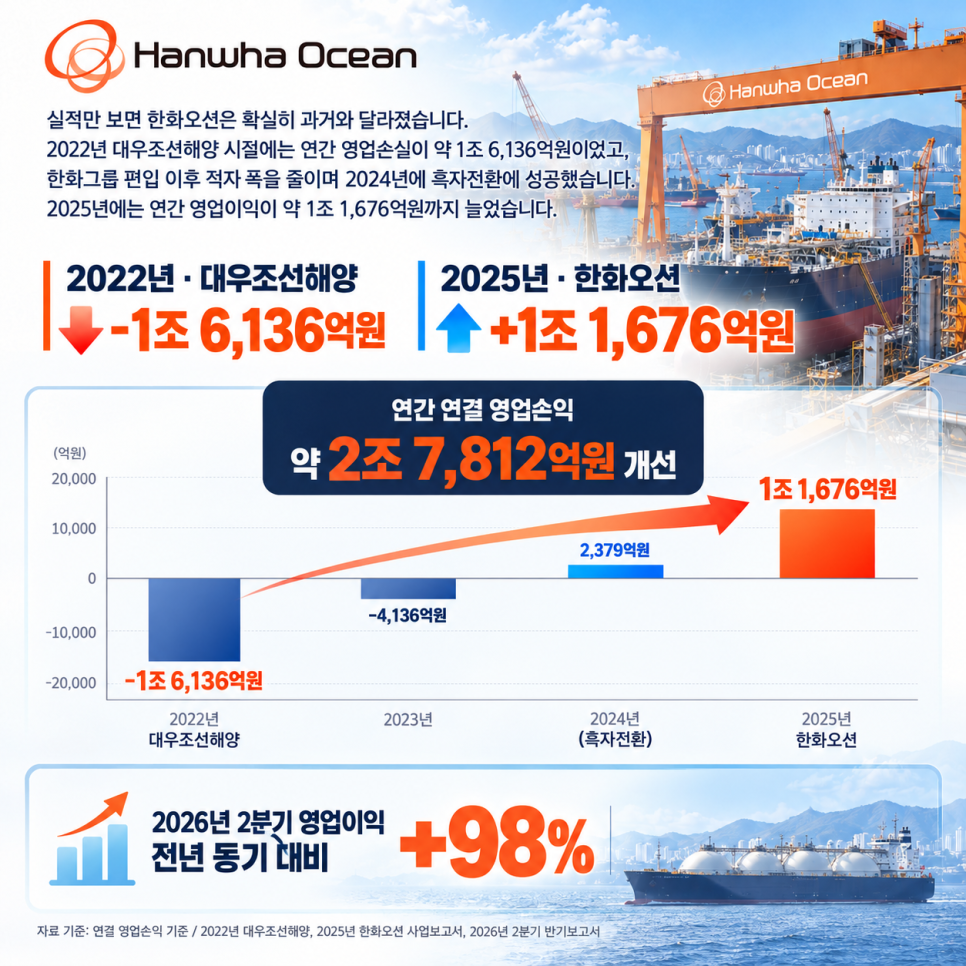
실적만 보면 한화오션은 확실히 과거와 달라졌습니다. 2022년 대우조선해양 시절에는 연간 영업손실이 약 1조 6,136억원 이었거든요.
그런데 한화그룹 편입 이후 적자 폭을 줄였고, 2024년에는 흑자전환 에 성공했습니다.
삼성SDI 영업이익 2025년에는 연간 영업이익이 약 1조 1,676억원 까지 늘었죠.
2022년 · 대우조선해양 2025년 · 한화오션 -1조 6,136억원 +1조 1,676억원 연간 연결 영업손익 · 약 2조 7,812억원 개선 적자와 흑자의 차이를 한눈에 놓고 보니 왜 시장에서 다시 주목했는지 알 것 같습니다.
올해 2분기 영업이익도 지난해 같은 분기보다 98% 늘었다고 하니 회복 흐름은 이어졌고요.
공개된 내용의 배경은 무엇일까?
다만 이익이 늘었다는 사실과 그만큼 주가가 더 오를 여지 가 있다는 얘기는 다르죠. 저는 이런 종목일수록 실적 발표 숫자만큼 매수할 때의 가격 도 봐야 한다고 생각해요.
한화오션 투자자별매매동향 (한달자료) 한화오션, 지금은 어떤 사업으로 돈을 벌까? 한화오션은 LNG운반선 같은 고부가 상선이 현재 실적의 중심입니다.
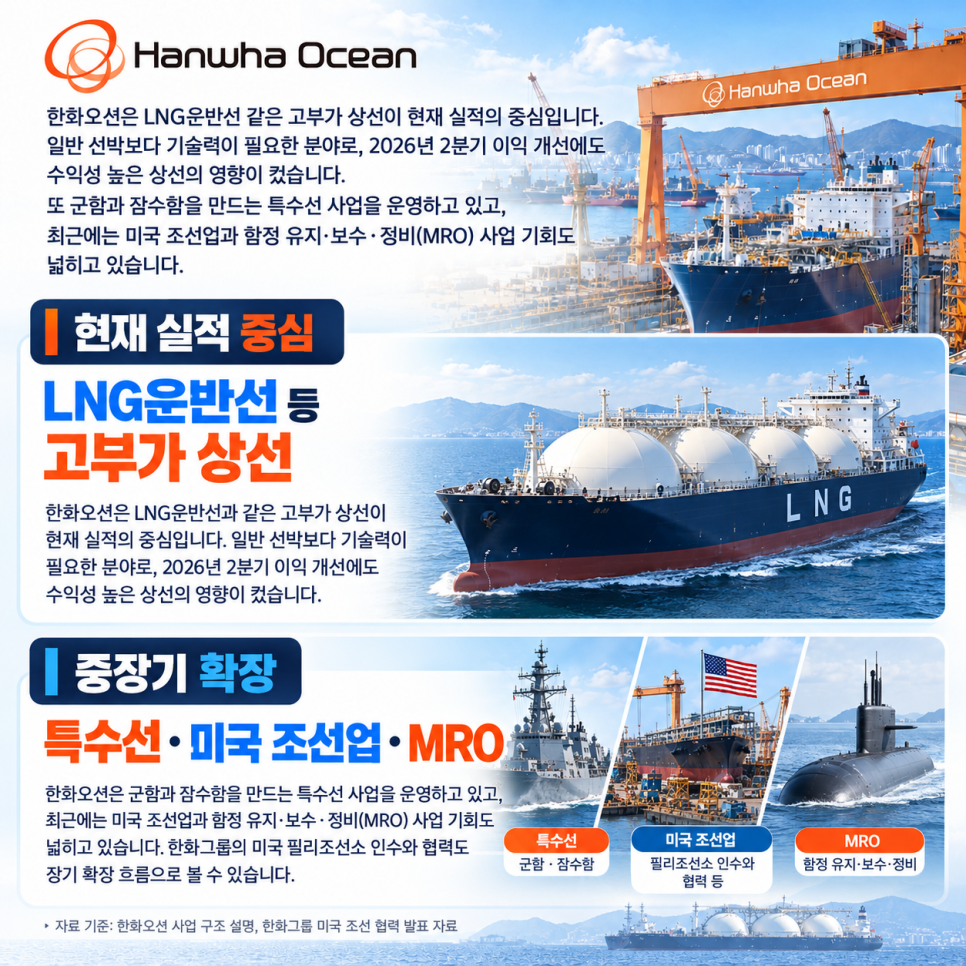
액화천연가스를 운송하는 배인데, 일반 선박보다 설계와 건조에 기술력이 많이 필요하죠. 실제로 2026년 2분기 이익 개선도 수익성 높은 상선 의 영향이 컸습니다.
현재 실적 중심 LNG운반선 등 고부가 상선 중장기 확장 특수선·미국 조선업·MRO 또 군함과 잠수함을 만드는 특수선 사업도 진행하고 있습니다.
최근에는 미국 조선업과 함정 유지·보수·정비( MRO ) 쪽에서도 사업 기회를 넓히고 있고요. 한화그룹이 인수한 미국 필리조선소와의 협력도 이 흐름에서 볼 만합니다.
다만 지금 당장 돈을 벌어주는 사업과 앞으로 키워갈 사업은 구분해야겠죠 . 특수선과 미국 사업이 앞으로 실적에 얼마나 기여할지는 아직 지켜볼 부분 이 많습니다.
다음으로 살펴볼 내용은 무엇일까?
저는 새로운 사업 이야기도 좋지만, 실제 이익으로 확인되는 시점을 더 눈여겨보려고 해요. 실적은 좋아졌는데 왜 주가는 떨어졌을까?
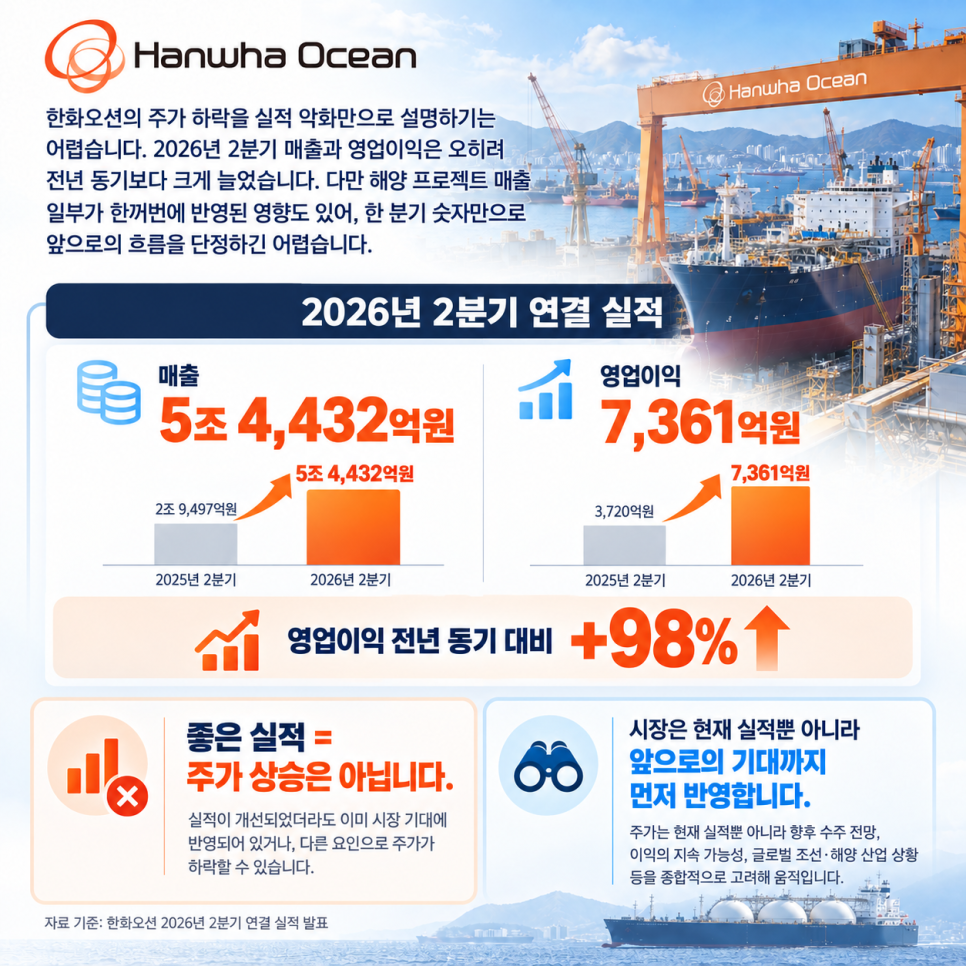
한화오션의 주가 하락을 실적 악화만으로 설명하기는 어렵습니다. 2026년 2분기 매출과 영업이익은 오히려 전년 동기보다 크게 늘었으니까요.
2026년 2분기 연결 실적 매출 5조 4,432억원 · 영업이익 7,361억원 영업이익 전년 동기 대비 +98% 그런데 이 분기에는 해양 프로젝트 매출 일부가 한꺼번에 반영 됐습니다.
그러니 2분기 숫자만 보고 앞으로도 매 분기 똑같이 벌 거라고 생각하면 곤란하겠죠.
주식은 현재 실적뿐 아니라 앞으로 나올 실적에 대한 기대까지 먼저 반영하잖아요.
미국 조선업 협력과 방산 확대 기대가 커졌던 만큼, 주가에 붙었던 기대 도 함께 따져봐야 합니다. 물론 이번 하락을 단 하나의 원인으로 설명할 수는 없습니다.
저는 기대가 높았던 종목일수록 실적이 좋게 나와도 주가가 쉬어갈 수 있다는 점이 중요하다고 봐요.
이번에 공개된 내용은 무엇일까?
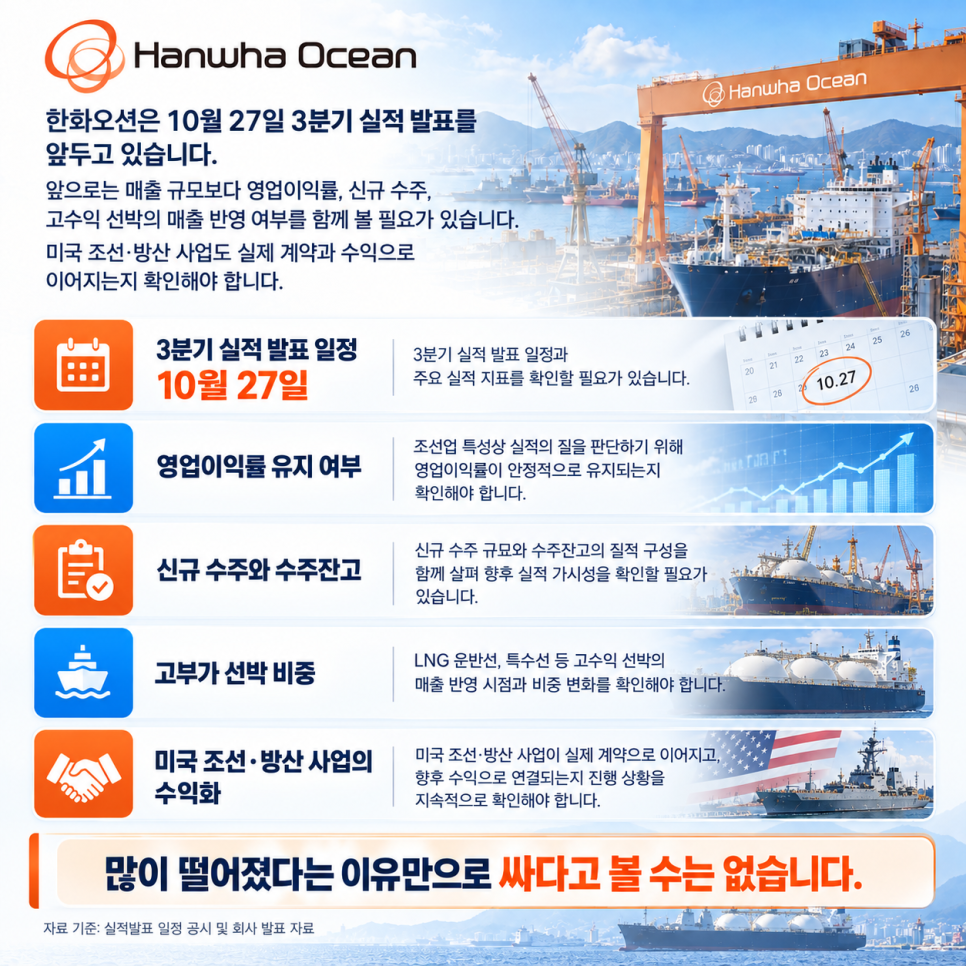
한화오션 주가, 지금 사도 괜찮을까? 한화오션은 10월 27일 3분기 실적 발표를 앞두고 있습니다.
제가 이번에 가장 궁금한 건 2분기의 좋은 수익성이 다음 분기에도 이어질 수 있느냐는 부분이에요.
매출 규모도 중요하지만 영업이익률과 수주잔고, 고부가 선박 비중을 같이 봐야겠죠.
미국 조선·방산 사업도 실제 계약과 수익으로 이어지는지 확인할 필요가 있고요. 고점에서 56% 넘게 빠졌으니 싸 보일 수는 있습니다.
하지만 과거 최고가가 앞으로 반드시 돌아갈 가격 은 아니죠. 제 기준에서는 많이 떨어졌다는 이유만으로 매수하기보다 실적이 유지되는지 먼저 보고 싶어요.
한때 적자기업이었던 한화오션이 이제는 이익을 내는 회사로 바뀐 건 분명합니다. 그런데 주가는 정반대로 움직였다는 점이 이번 사례의 아이러니죠.
여러분은 지금의 한화오션이 다시 볼 만한 가격이라고 생각하시나요? 아니면 조선업 기대감이 과거 주가에 너무 앞서 반영됐던 걸까요?
- 회사는 잘 벌고 있다는데 주가는 왜 이럴까요?
- 저는 회사가 좋아졌다는 뉴스만 보다가 이 차트를 보면 조금 당황할 것 같아요.
- 다만 이익이 늘었다는 사실과 그만큼 주가가 더 오를 여지 가 있다는 얘기는 다르죠.
#한화오션 #한화오션주가 #한화오션주식 #한화오션주가전망 #조선주 #조선관련주 #코스피
댓글 쓰기