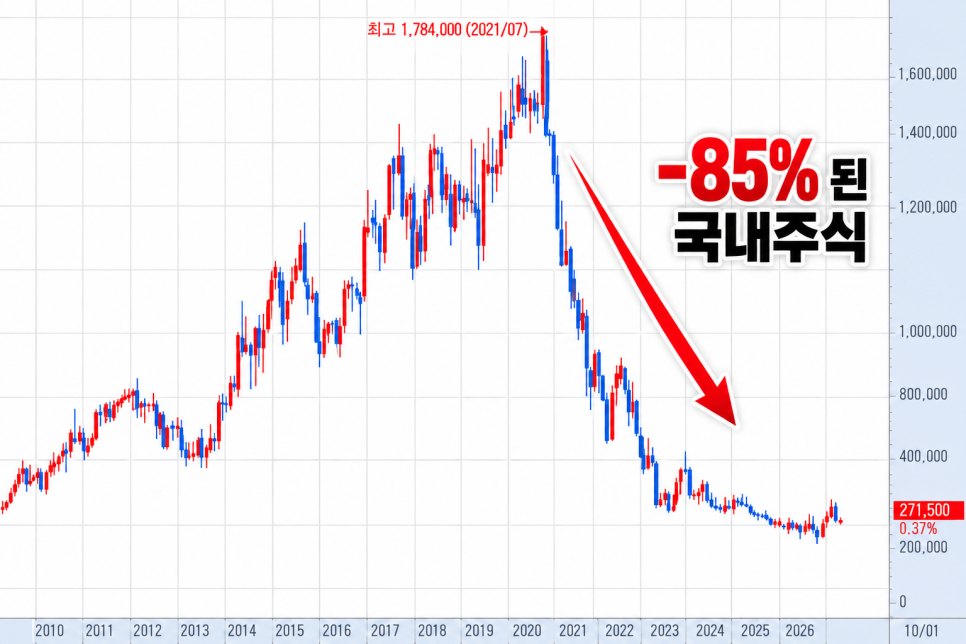
"화장품 대장주라 의심 안 했는데..." -85% 된 국내주식 2020~2021년에 주식하셨던 분들이라면 이 종목도 정말 익숙하실 것 같아요. 당시에는 국내 화장품주 하면 가장 먼저 떠오르는 회사 중 하나였고요. 특히 ‘후’를 중심으로 중국과 면세점에서 잘 팔리면서 실적이 매년 계속 커졌습니다.
가격에 관해 무엇이 공개됐을까?
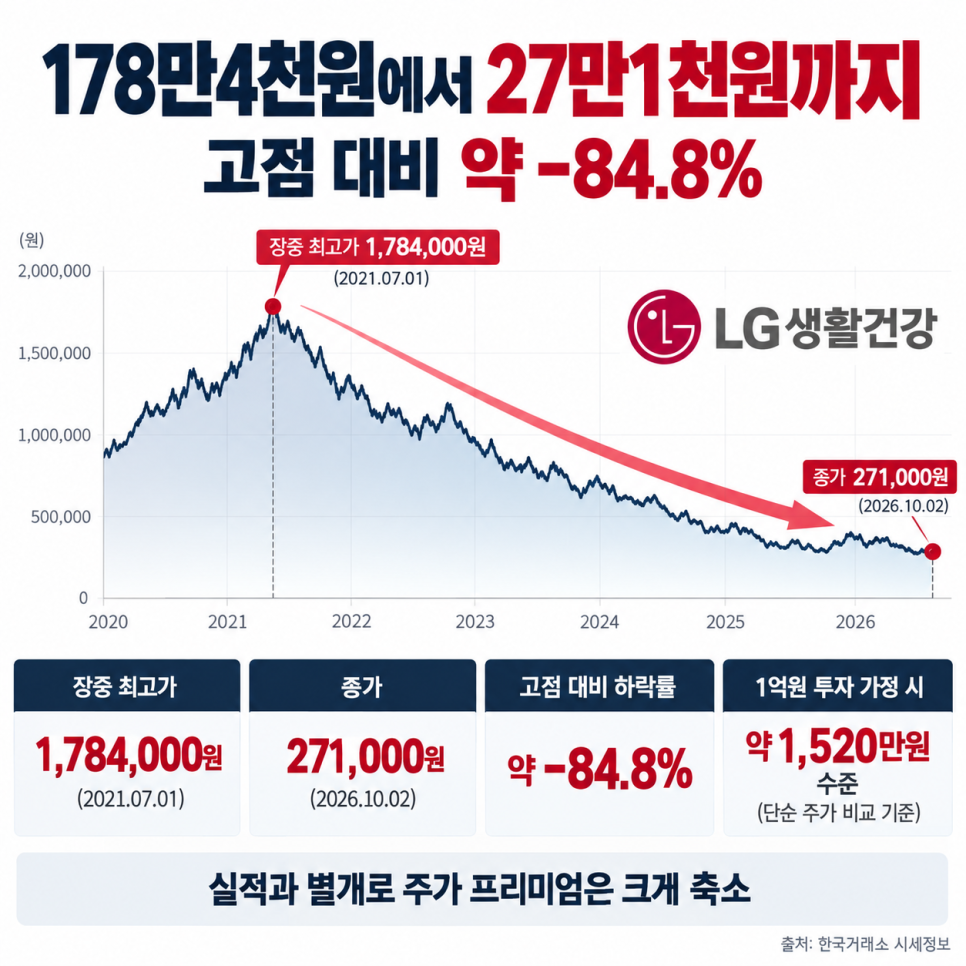
주가도 웬만한 종목과는 차원이 달랐어요. 한 주 가격이 100만원을 훌쩍 넘겼고 , 2021년에는 장중 178만4천원 까지 올라갔습니다.
주당 100만원이 넘는 이른바 ‘황제주’ 중에서도 대표적인 종목이었죠. 주인공은 바로 LG생활건강 입니다. 17년 연속 성장하던 진짜 화장품 대장주였습니다
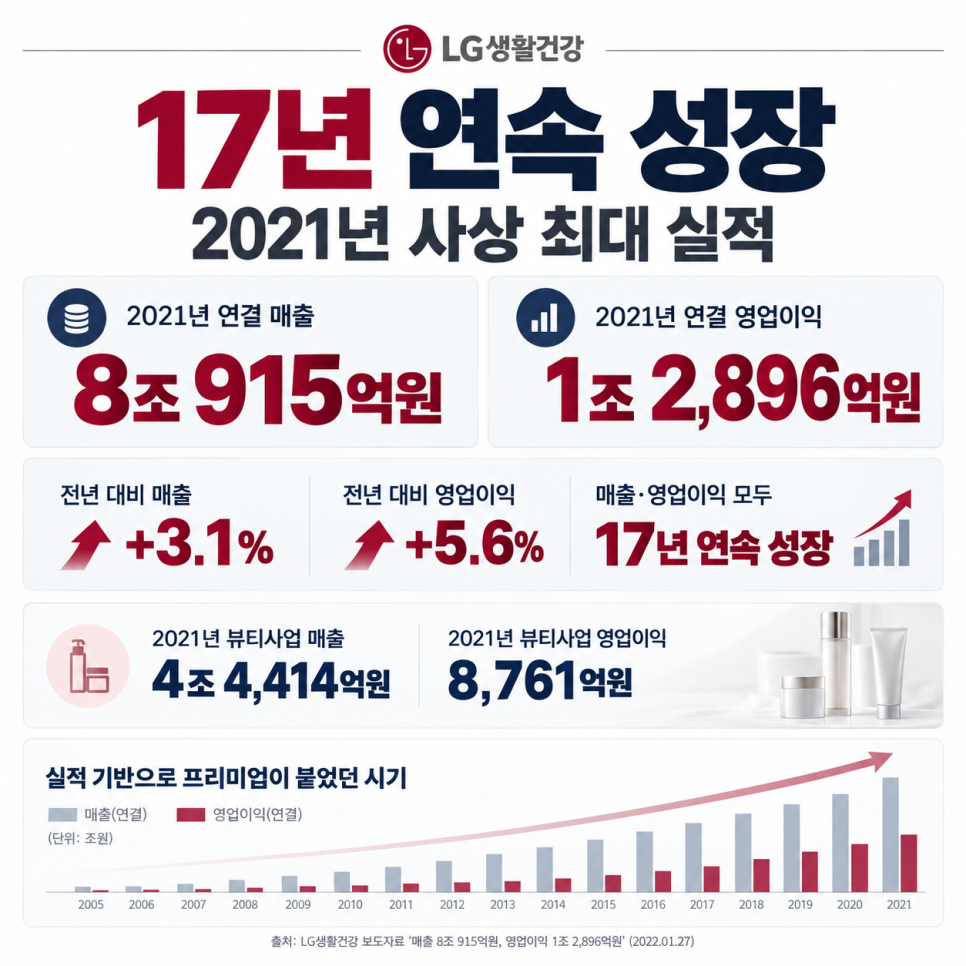
LG생활건강이 단순히 기대감만으로 170만원까지 올라간 회사는 아니었습니다. 당시 실적이 정말 좋았어요.
2021년 연결 기준 매출은 8조915억원 , 영업이익은 1조2,896억원 을 기록했습니다. 전년보다 매출은 3.1%, 영업이익은 5.6% 증가했고요.
무엇보다 놀라운 건 매출과 영업이익이 17년 연속 성장 했다는 점입니다.
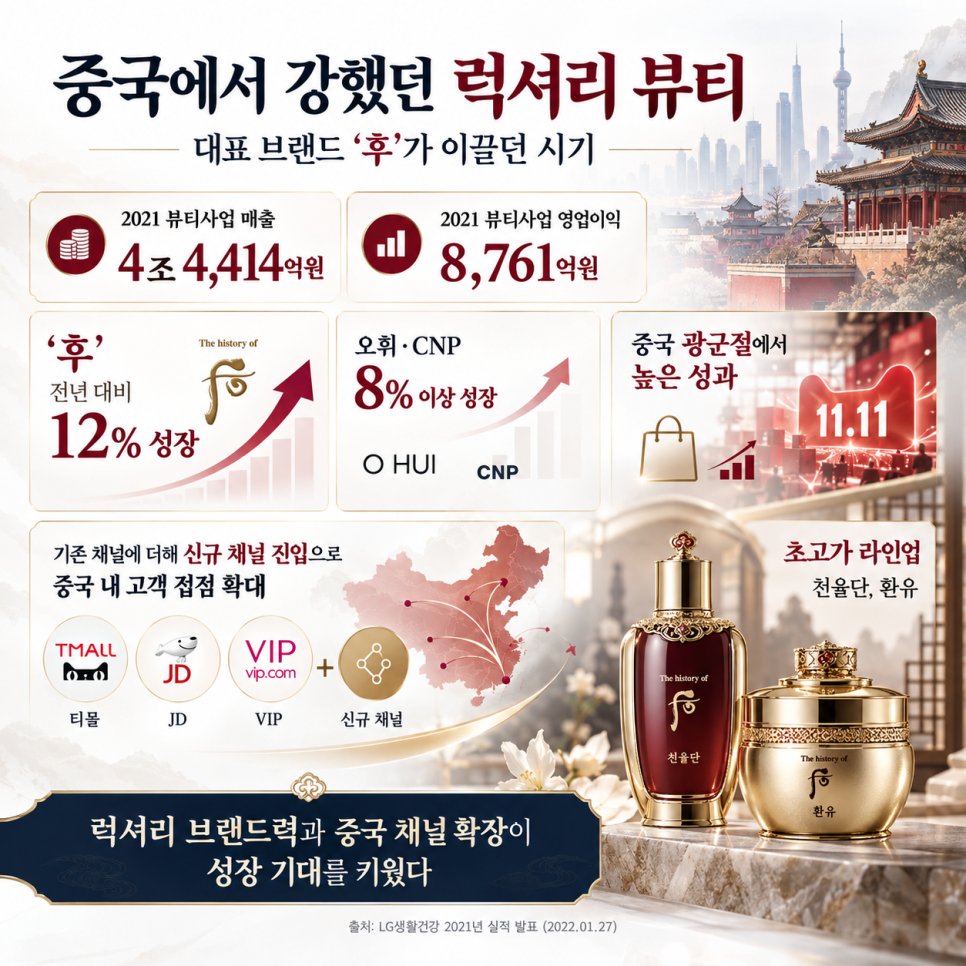
회사 역시 당시 이를 사상 최대 연간 실적이라고 발표했습니다. 화장품 사업만 놓고 봐도 2021년 매출 4조4,414억원 , 영업이익 8,761억원 이었습니다.
코로나가 터졌는데도 LG생활건강 주가는 100만원 밑으로 쉽게 내려가지 않았고, 오히려 2021년 7월 역대 최고가인 178만4천원 을 찍었어요.
메이크업의 배경은 무엇일까?
잘 팔리고, 돈도 잘 벌고, 매년 실적까지 커지니 의심하기 어려웠던 종목이었죠.
특히 중국에서 ‘후’가 잘 팔릴 때는 정말 강했습니다 LG생활건강의 강점 가운데 하나는 럭셔리 화장품이었습니다.
대표 브랜드인 ‘후’는 중국에서 높은 인지도를 쌓았고, 면세점과 중국 현지 시장이 회사 성장에 중요한 역할을 했어요.
2021년에도 회사는 럭셔리 화장품의 견고한 브랜드력을 강조했고, 중국 광군절에서도 높은 성과를 기록했다고 밝혔습니다.
그러다 보니 시장에서는 중국 소비가 계속 커지면 LG생활건강도 계속 성장하지 않을까하는 기대가 자연스럽게 붙었습니다.
당시에는 국내 화장품 회사라기보다 중국 럭셔리 소비 성장에 올라탄 대표 종목처럼 평가받기도 했죠.
그리고 그 기대가 주가 178만원이라는 엄청난 프리미엄으로 이어졌던 것 같습니다. 중국이 흔들리자 분위기가 달라졌죠... 문제는 2022년부터였죠.
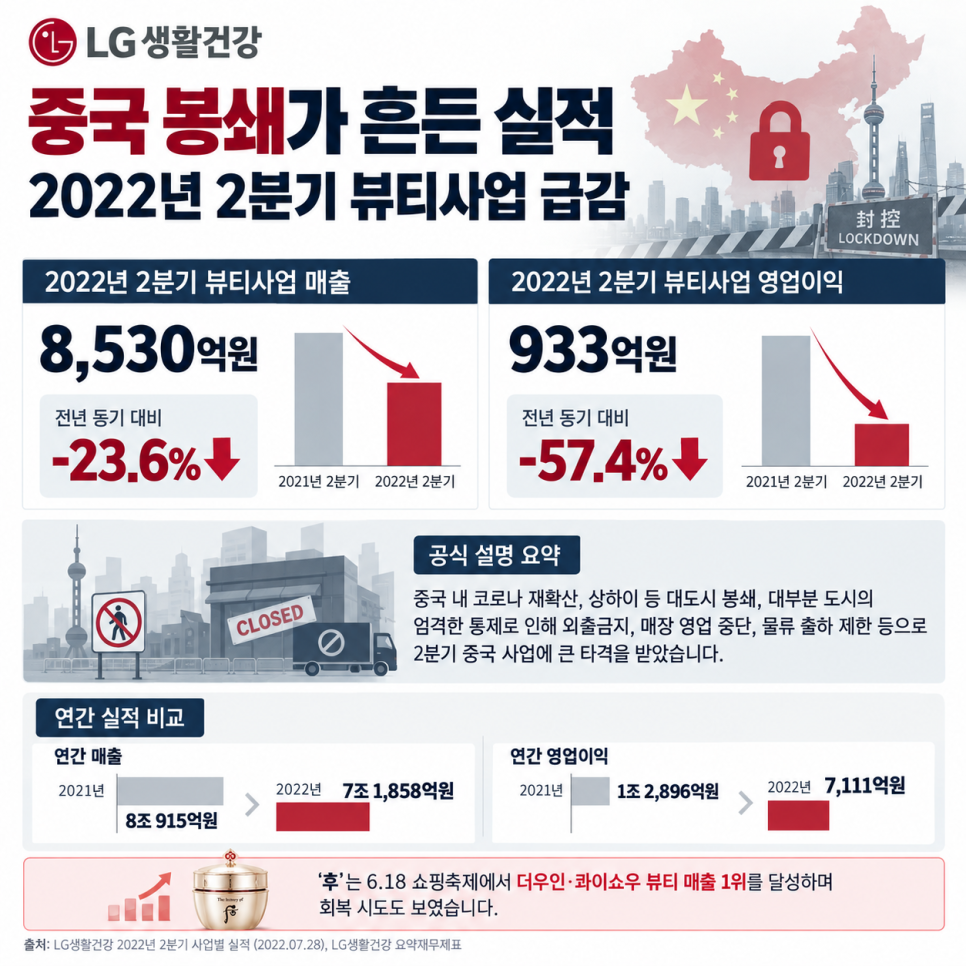
중국의 강한 코로나 봉쇄정책이 이어지면서 현지 소비가 얼어붙었고, 매장 영업 중단과 물류 제한까지 겹쳤습니다.
LG생활건강도 공식 실적 발표에서 중국 봉쇄가 현지 사업에 큰 영향을 줬다고 설명했습니다.
메이크업의 포인트는 무엇일까?
2022년 2분기 화장품 사업 매출은 전년 동기 대비 23.6% 감소 했고, 영업이익은 무려 57.4% 감소 했습니다. 연간 실적도 바로 꺾였습니다.
2021년 8조915억원 이던 매출은 2022년 7조1,858억원 으로 줄었고, 영업이익도 1조2,896억원 → 7,111억원 으로 감소했습니다.
회사는 중국 소비둔화와 면세점·중국 현지 매출 부진, 원재료 가격 상승과 경쟁 심화 등을 원인으로 설명했습니다.
잘나갈 때 가장 큰 성장동력이었던 중국이 반대로 가장 큰 부담으로 돌아온 셈이에요. 178만4천원이 지금 27만1천원.... 고점 대비 -85%..?
그리고 2026년 10월 2일 기준 LG생활건강 종가는 27만1천원 입니다. 2021년 기록했던 장중 최고가 178만4천원 과 비교하면 고점 대비 약 -84.8% .
거의 -85%입니다. 단순 주가만 비교하면 고점의 약 15% 수준 만 남은 셈이에요.
만약 고점 부근에서 1억원을 투자해 그대로 보유했다고 가정하면, 주가 기준 평가금액은 약 1,520만원 수준 입니다.
수익에 관해 어떤 내용이 나왔을까?
물론 배당이나 중간 매매는 제외한 단순 계산이지만, 당시에 이 회사는 계속 성장하니까 비싸도 오래 들고 가면 되겠지라고 생각했던 투자자라면 체감이 엄청날 수밖에 없었을 것 같아요.
특히 더 무서운 건 이 회사가 당시 적자기업도, 테마주도 아니었다는 겁니다. 7년 연속 성장하던 국내 대표 소비재 기업 이었으니까요.
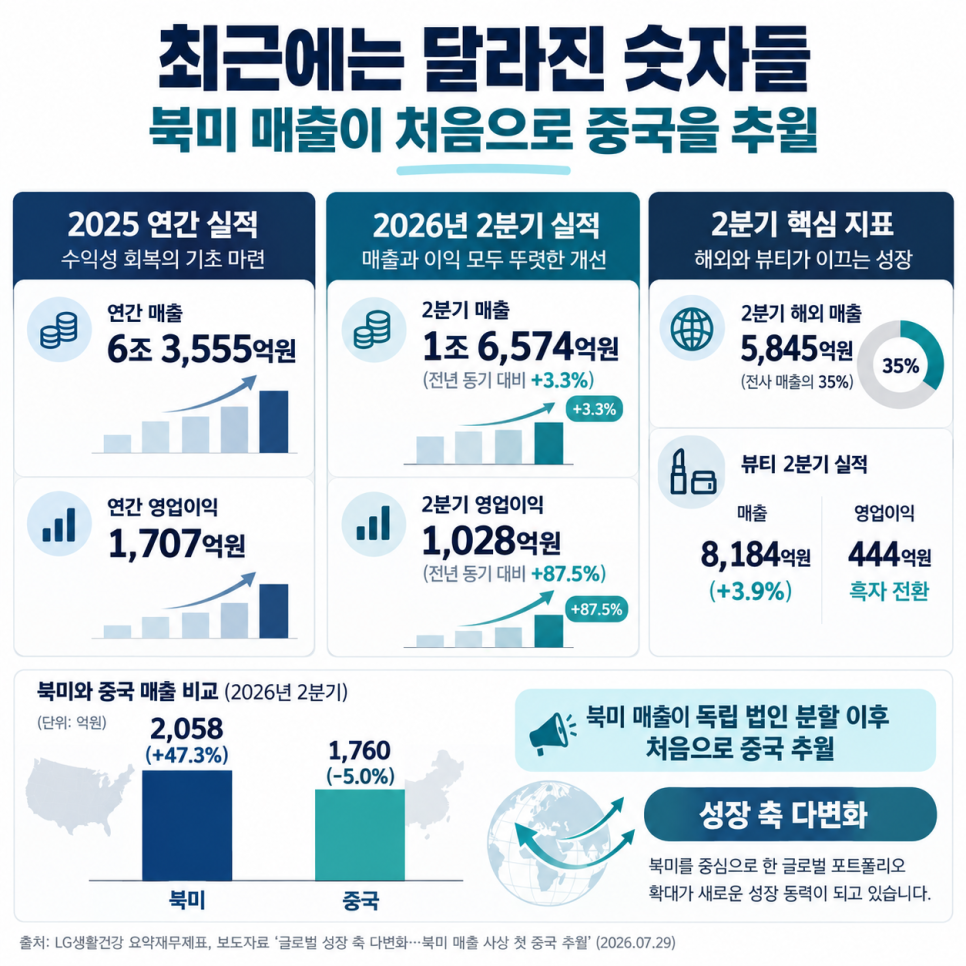
그렇다고 지금 LG생활건강이 끝난 회사인 것도 아니죠.. 재미있는 건 최근 실적에서는 다시 변화가 보인다는 점이에요. 2025년 연간 실적은 여전히 좋지 않았습니다.
매출 6조3,555억원 , 영업이익 1,707억원 으로 2021년과 비교하면 확실히 체급이 줄었습니다.
그런데 2026년 2분기에는 매출 1조6,574억원 , 영업이익 1,028억원 을 기록했습니다. 전년 동기 대비 매출은 3.3% , 영업이익은 87.5% 증가 했고요.
특히 뷰티 사업 영업이익이 444억원으로 흑자전환 했고, 북미 매출은 2,058억원 으로 47.3% 증가하면서 처음으로 중국 매출 1,760억원 을 넘어섰습니다.
어떤 메이크업을 연출했을까?
예전처럼 중국 하나에 기대기보다 북미 등으로 성장축을 옮기려는 모습이 실제 숫자로 조금씩 나타나고 있는 거죠.
물론 2021년에 받았던 매년 성장하는 황제주 프리미엄을 다시 받을지는 전혀 다른 문제지만요..^^; 17년 연속 성장했고, 매년 사상 최대 실적을 갈아치우며 한 주에 178만원이 넘었던 화장품 대장주.
그 LG생활건강이 5년 뒤 고점 대비 85% 가까이 내려와 있을 줄 당시에 누가 쉽게 예상했을까요. 178만원 하던 LG생활건강, 기억하시나요?
- 주가도 웬만한 종목과는 차원이 달랐어요.
- 잘 팔리고, 돈도 잘 벌고, 매년 실적까지 커지니 의심하기 어려웠던 종목이었죠.
- 2022년 2분기 화장품 사업 매출은 전년 동기 대비 23.6% 감소 했고, 영업이익은 무려 57.4% 감소 했습니다.
댓글 쓰기