지난봄, 오랜 친구들과 통영으로 1박 2일 여행을 갔다. 차는 각자 몰고 가기로 했는데 한 친구가 나보다 10분 먼저 출발했다. 고속도로에 올라서자 단체방 알림이 울렸다. "방금 금산 지남." 괜히 승부욕이 생겨 제한속도 안에서 조금 더 밟았다. 십 분쯤 지나 금산을 지날 때 알림이 또 울렸다.
공개된 내용의 배경은 무엇일까?
"무주 들어옴." 그가 있던 자리에 닿으면 그는 늘 다음 자리에 가 있었다. 둘 다 비슷한 속도로 달리는 한 그 10분은 끝내 줄지 않았다.
그 차를 처음 본 곳은 덕유산휴게소 주차장이었다. 커피를 사 들고 나오던 친구가 나를 보고 손을 흔들었다.
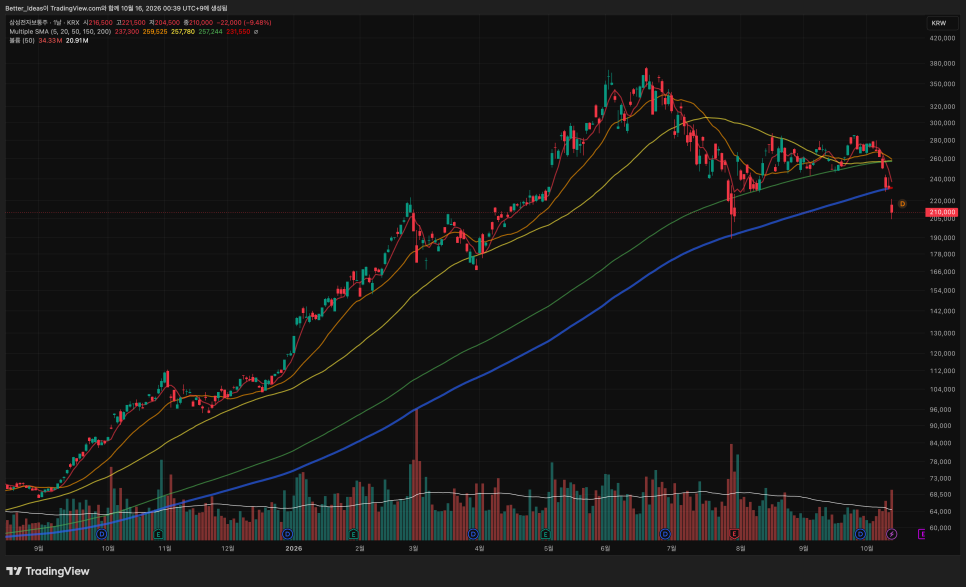
삼성전자 주가 비중 확대할 기회라고 하는 이유 이달 들어 삼성전자 주가는 폭락에 가까웠다.
이익 전망이 꺾여서라기보다 중국 창신메모리(CXMT)가 새 D램을 공개하고 1a 공정 양산에 들어갔다는, 말하자면 '방금 어디 지남' 같은 소식이 연달아 들어온 탓이다.
KB증권은 15일 이 걱정이 지나치다며 지금 하락할 때 비중을 확대할 기회라고 말한다. 근거는 양산 시점의 시차다.
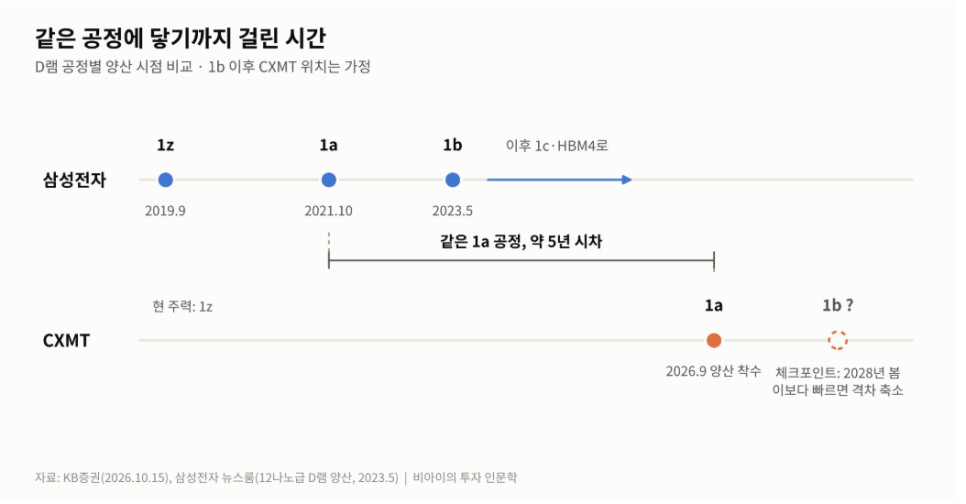
CXMT의 현재 주력인 1z 공정을 삼성전자는 2019년 9월에 본격 양산했고, CXMT가 지난달 양산에 착수한 1a 공정도 삼성전자는 2021년 10월에 이미 지나왔다.
공정 기준으로 5~7년의 거리다.
신공정을 개발하는 것과 수율을 잡고 고객사 인증을 받아 대량으로 파는 것은 다른 일이며, 그사이 삼성전자는 차세대 선단 공정과 HBM으로 옮겨 갔다는 설명이다.
수익에 관해 어떤 내용이 나왔을까?
KB증권은 추격 우려가 과도하게 반영되며 주가가 PER 3배 수준의 역사적 저평가 국면에 들어왔다고 봤고, 배당 확대와 자사주 소각을 함께 하는 주주환원도 기대 요인으로 꼽았다.
제논의 기묘한 경주 기원전 5세기 그리스 엘레아의 철학자 제논은 기묘한 경주 하나를 남겼다.
발 빠른 아킬레우스가 100m 앞에서 출발한 거북이를 쫓는다. 아킬레우스가 거북이의 출발점에 닿으면 거북이는 조금 앞에 가 있다.
그 자리에 닿으면 거북이는 또 조금 앞에 있다. 이 과정이 끝없이 되풀이되니 아킬레우스는 영원히 거북이를 잡을 수 없다는 것이다.
아리스토텔레스가 자연학에 옮겨 적은 역설이다. 현실의 아킬레우스는 물론 거북이를 잡는다.
속도가 열 배라면 달려야 할 구간은 100m, 10m, 1m로 줄어들고, 끝없이 이어지는 이 구간을 모두 더해도 111m 남짓이다.
제논의 이야기에 빠진 것은 속도의 비율이다.
이 대목에서 확인할 내용은 무엇일까?
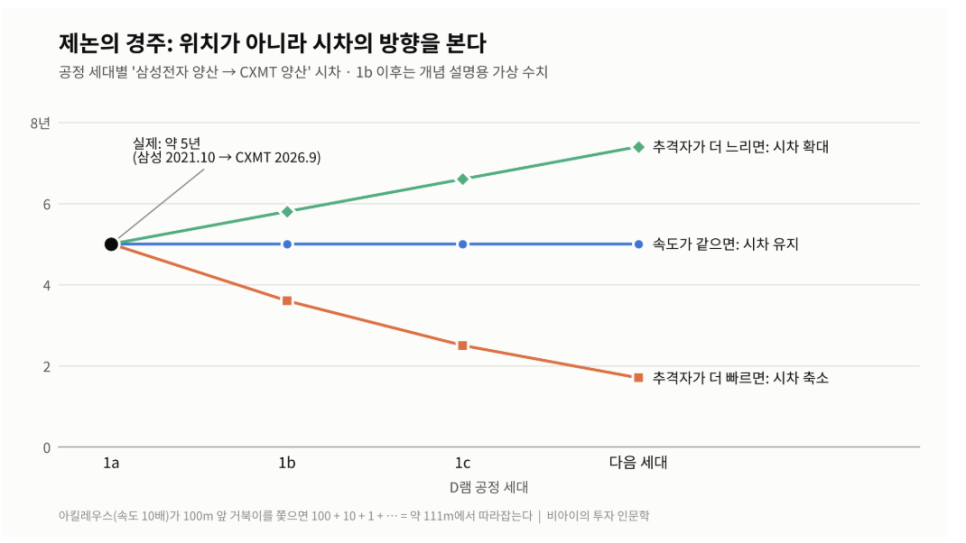
쫓는 쪽이 빠르면 앞선 자의 옛 자리에 닿을 때마다 남은 간격이 줄고, 속도가 같으면 그대로이며, 느리면 벌어진다.
"그 자리에 도착했다"는 사실 하나로는 셋 중 어느 경주인지 알 수 없다. CXMT는 삼성전자를 언제쯤 따라잡을까? KB증권의 분석도 제논의 방식으로 거리를 잰다.
CXMT가 1a에 닿았을 때 삼성전자가 그 자리를 지난 지는 약 5년이 흘렀다. 이 숫자 한 번으로는 안심도 걱정도 이르다. 의미가 생기는 건 다음 지점에서다.
삼성전자는 2023년 5월 12나노급인 1b 공정 양산을 시작했다.
CXMT가 1b 양산에 닿는 시점이 2028년 봄보다 빠르면 아킬레우스가 빨라지고 있다는 뜻이고, 그보다 늦으면 KB증권의 말처럼 격차 축소는 제한적이다.
이 경주에는 트랙이 하나 더 있다. 수율과 원가, 고객사 인증을 거쳐 대량으로 파는 트랙이다.
공정 개발이 휴게소 이정표에 닿는 일이라면, 이쪽은 짐을 가득 싣고 목적지까지 달리는 일이다. 그런데 지금 시장은 시가총액을 순이익 3년 치로 매기고 있다.
거북이가 곧 잡힐 것처럼 값을 치르는 셈이다.
가격의 배경은 무엇일까?
이익이 몇 분기만 더 이어져도 할인의 근거는 약해지는데 말이다. 삼성전자가 SK하이닉스에 HBM 밀렸던 이유 다만 앞선 차가 휴게소에 들르면 10분은 금세 사라진다.
삼성전자는 이를 이미 겪었다.
HBM3E로 엔비디아 인증을 받기까지 오래 걸린 사이 SK하이닉스가 HBM 주도권을 잡았고, 2025년 1분기에는 D램 매출 1위 자리까지 처음으로 내줬다.
추격자가 갑자기 빨라져서가 아니라 앞선 자가 멈춰서 생긴 일이었다. 추월당하지 않아도 아플 수는 있다.
CXMT가 범용 D램 물량을 늘리면 선단 공정과 상관없이 가격이 흔들린다. PER 3배가 이 위험까지 지운 숫자는 아니다.
삼성전자가 멈추지 않는 한 격차는 따라잡지 못할 것 그날 휴게소 주차장에서 친구 차를 보고 알았다.
10분은 달리는 동안이 아니라 멈추는 동안 줄어든다는 것을. 삼성전자를 보는 눈도 비슷해야 한다고 생각한다.
'방금 어디 지남'이 올라올 때마다 놀라기보다, 앞차가 휴게소 깜빡이를 켜는지 지켜보는 쪽이 낫다.
깜빡이가 켜지지 않는 동안 PER 3배라는 가격표를 어떻게 읽을지는 각자의 몫이다.
이어지는 이야기에는 무엇이 담겼을까?
근데 문제는. 문제는. 삼성전자 주가 차트 CXMT가 삼성전자를 따라잡지 못해도, 영업이익이 글로벌 세계 최대여도. 주가가 올라가는 것과는 별개의 문제라는 것이다.
정말 이번 글로벌 세계 최대 영업이익까지 미리 다 선반영 됐던 걸까? "솔리다임 상장설 악재였나" SK하이닉스 주주는 손해, 총수는 이득?
신규직원 시절, 1년 가까이 두 사람에게 보고하던 시기가 있었다. 소속 팀장, 그리고 차출돼 들어간 프로젝...
- "무주 들어옴." 그가 있던 자리에 닿으면 그는 늘 다음 자리에 가 있었다.
- KB증권은 추격 우려가 과도하게 반영되며 주가가 PER 3배 수준의 역사적 저평가 국면에 들어왔다고 봤고, 배당 확대와 자사주 소각을 함께 하는 주주환원도 기대 요인으로 꼽았다.
- 쫓는 쪽이 빠르면 앞선 자의 옛 자리에 닿을 때마다 남은 간격이 줄고, 속도가 같으면 그대로이며, 느리면 벌어진다.
댓글 쓰기