사무실 근처 골목에 칼국수 하나만 파는 집이 있다. 맛은 확실해서 비 오는 날엔 줄이 길다. 그런데 한여름이 되면 가게가 눈에 띄게 한산해진다. 바로 옆 백반집은 계절을 타지 않는다. 찌개가 덜 나가는 날엔 제육이 나가고, 그것도 아니면 생선구이가 나간다. 지나다닐 때마다 '저 집은 뭐 하나가 특별히 뛰어난 건 아닌데 참 꾸준하다'는 생각을 했다.
수익에 관해 어떤 내용이 나왔을까?
잘하는 것 하나에 기대는 일이 얼마나 든든하고 또 얼마나 불안한지, 한 번쯤 느껴본 적 있을 것이다.
블룸버그가 7일 내놓은 한국과 대만 증시 비교를 읽으며 그 골목이 떠올랐다.
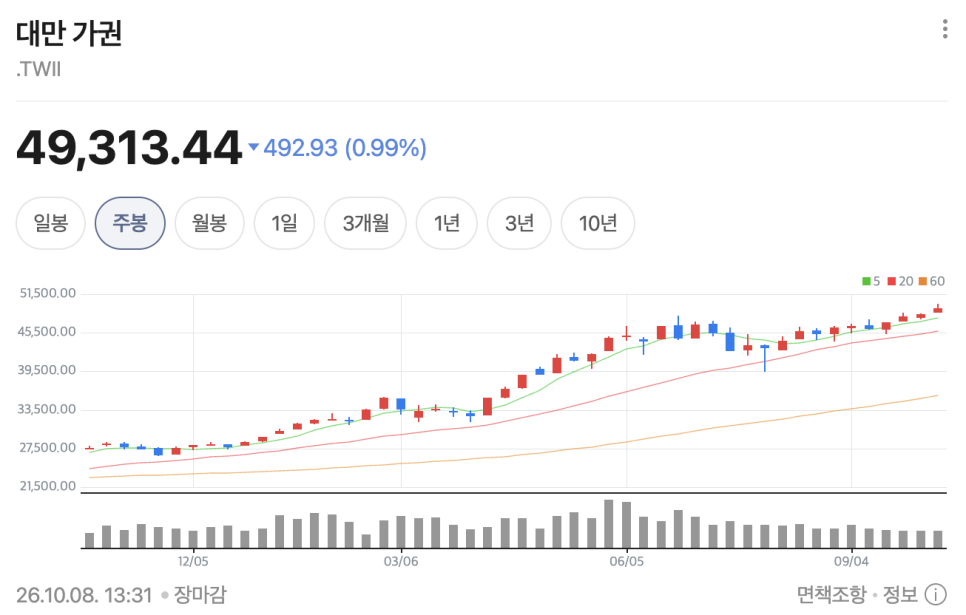
코스피 말고 대만 자취안지수 사라는 월가 기사에 따르면 대만 자취안지수는 지난 분기 코스피 수익률을 약 23%포인트 앞섰다.
2000년 이후 가장 큰 격차다. 올해 주가가 두 배 이상 오른 종목의 비율도 자취안지수는 약 10%인데 코스피는 4.1%에 그쳤다.
대만 자취안지수 차트 일본 닛케이225의 5.7%보다도 낮다.
뱅크오브아메리카가 지난달 펀드매니저 87명을 조사했더니 40%가 대만 비중을 늘리고 있다고 답했고, 한국은 25%였다.
이들에게 다음 AI 사이클의 최대 수혜 시장을 물었더니 35%가 대만을, 5%가 한국을 골랐다고 한다. 블룸버그가 짚은 원인은 AI 노출의 크기가 아니라 넓이다.
대만 증시에는 반도체 설계, 제조, 패키징, 네트워킹, 서버까지 AI 가치 사슬이 고루 올라와 있다.
이 대목에서 확인할 내용은 무엇일까?
한국은 상승분이 삼성전자와 SK하이닉스에 몰려 있다. 그래서 메모리 상승 사이클에 의구심이 커지면 한국이 상대적으로 더 취약할 수 있다는 것이 블룸버그의 경고다.
도시 연구자 제인 제이콥스는 도시의 경제(1969)에서 19세기 영국의 두 도시를 비교했다. 1840년대 맨체스터는 미래의 도시로 불렸다.
거대한 면직물 공장이 일사불란하게 돌아가는, 당대 가장 효율적인 도시였다. 반면 버밍엄은 어수선했다.
단추, 공구, 마구, 총포, 장신구를 만드는 작은 작업장이 수없이 흩어져 있었고 내세울 대표 산업도 딱히 없었다.
그런데 시간이 흐르자 맨체스터는 긴 정체에 빠졌고, 버밍엄은 계속 새 일거리를 만들어냈다.
제이콥스는 버밍엄의 그 어수선함을 가치 있는 비효율로 봤다. 여러 업종이 섞여 있어야 기존의 일 위에 새로운 일이 덧붙는다는 것이다. 코스피 주식, 싹 다 팔아야 할까?
이 구도를 옮겨보면 한국 증시는 맨체스터에 가깝다. 메모리라는 한 가지 일을 세계에서 가장 잘하고, 그 덕에 올해 한때 가장 뜨거운 시장이기도 했다.
가격에 관해 무엇이 공개됐을까?
다만 M&G인베스트먼츠의 비카스 퍼샤드 매니저가 지적했듯 이익의 성격이 다르다.
대만 기업의 이익은 판매량 증가에서 나오고, 한국 기업의 단기 이익은 가격 상승에서 나온다. 물량은 한번 늘면 쉽게 줄지 않지만 가격은 사이클을 따라 오르내린다.
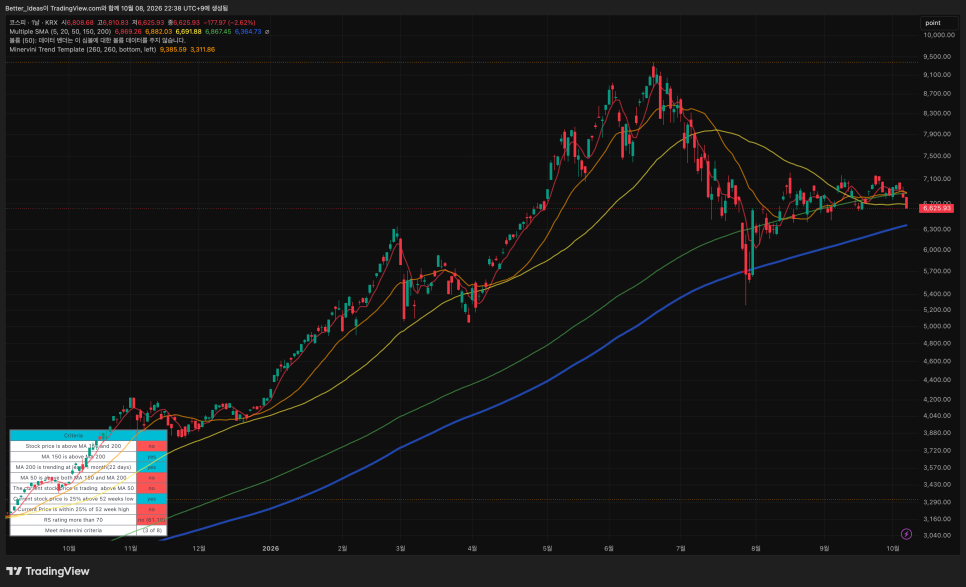
코스피 차트 대만이 예상 이익의 약 18배에 거래될 때 코스피가 5.5배에 머무는 것도 여기서 설명된다.
시장은 이익의 크기보다 그 이익이 얼마나 오래갈지에 값을 매기는 셈이다. 여기에 신뢰 문제가 겹쳤다.
소시에테제네랄은 7월 단일종목 레버리지 ETF에서 시작된 디레버리징이 한국 증시 전반의 자금 이탈로 번졌다고 평가했다.
두 종목에 쏠린 시장에 그 종목을 레버리지로 추종하는 상품까지 얹었으니, 흔들릴 때 진폭이 커지는 건 어쩌면 예고된 일이었다.
가격의 배경은 무엇일까?
블룸버그가 코리아 디스카운트라는 오래된 표현을 다시 꺼낸 이유이기도 하다. 그렇다고 이 기사를 한국 팔고 대만으로 이동해야 한다는 의미로만 볼 필요는 없다고 본다.
PER 5.5배라는 숫자에는 이미 상당한 의심이 반영돼 있다. 메모리 가격이 예상보다 오래 버텨준다면 낮은 기대는 오히려 완충재가 된다.
반대로 18배를 받는 대만은 기대가 높은 만큼 실망할 여지도 크다. 펀드매니저 설문 역시 지금의 인기를 보여줄 뿐 앞으로의 수익률을 보장하지는 않는다.
내가 이 기사에서 가져가고 싶은 건 지수보다 계좌에 대한 질문이다. 국내 주식만 놓고 보면 두 종목과 관련 ETF에 기대는 계좌가 적지 않을 것이다.
가격에서 확인할 부분은 무엇일까?
그 자체가 잘못은 아니다. 다만 내 계좌의 이익이 가격에서 나오는지 물량에서 나오는지, 한 업종이 쉬어갈 때 대신 돌아갈 다른 골목이 있는지는 따져볼 만하다고 생각한다.
균형있는 주식 포트폴리오 칼국수집은 여전히 그 골목에서 제일 맛있는 집이다. 나도 비 오는 날이면 그 앞에 줄을 선다.
다만 일 년 내내 점심을 한 집에서만 해결하지는 않는다. 투자도 그 정도 균형이면 충분하지 않을까 싶다.
"집 팔고 비트코인 사야하나" 4년 안에 17배 간다는 충격적인 전망 월요일 아침에 "이번 주 안에 마무리해야지"라고 말해놓고, 정작 유튜브 동영상 콘텐츠를 그다음...
- 잘하는 것 하나에 기대는 일이 얼마나 든든하고 또 얼마나 불안한지, 한 번쯤 느껴본 적 있을 것이다.
- 한국은 상승분이 삼성전자와 SK하이닉스에 몰려 있다.
- 다만 M&G인베스트먼츠의 비카스 퍼샤드 매니저가 지적했듯 이익의 성격이 다르다.
댓글 쓰기