주말 마트 계산대에서 신혼부부로 보이는 두 사람 뒤에 선 적이 있다. 카트 안 물건을 두 번에 나눠 계산하더라. 쌀과 세제, 계란은 카드 한 장으로, 맥주 몇 캔과 과자 한 봉지는 각자 카드로. 계산원이 먼저 “나눠 드릴까요?” 하고 묻는 걸 보니 낯선 풍경도 아닌 모양이었다.
결혼에 관해 어떤 이야기가 나왔을까?
나는 괜히 뒤에서 휴대폰을 보는 척했다. 남의 살림을 엿본 것 같아서다. 그런데 이상하게 불편한 장면은 아니었다.
눈치를 보며 나누는 얼굴이 아니라, 늘 하던 일을 하는 얼굴이었다. 얼마 전 ‘돈 다 합친다고?’라는 기사 제목 앞에서 한참 멈춰 있었다.
솔직히 처음엔 ‘부부면 합치는 게 당연하지’ 하는 생각이 먼저 들었다.
돈 다루는 일을 하다 보니 흐름부터 따지는 버릇이 있는데, 이번엔 그 버릇이 꼰대 같은 반응으로 튀어나온 셈이다.
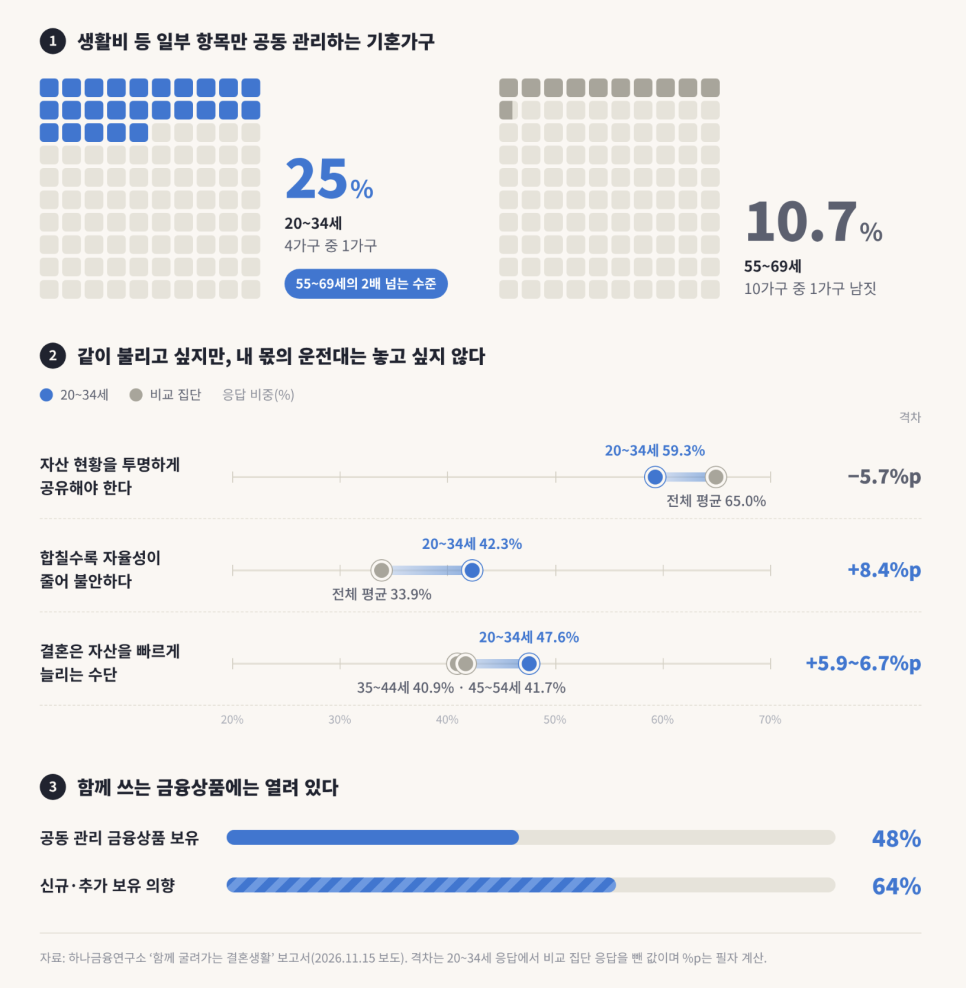
요즘 청년 부부의 선택적 자산관리 하나금융연구소가 15일 발간한 ‘함께 굴려가는 결혼생활’ 보고서를 보면, 20~34세 기혼가구의 25%가 생활비 등 일부 항목만 공동으로 관리한다.
55~69세(10.7%)의 두 배를 넘는다. 자산 현황을 서로 투명하게 공유해야 한다는 응답도 59.3%로 전체 평균(65.0%)보다 낮았다.
그렇다고 합치기를 꺼리는 세대로 읽으면 곤란하다. 같은 세대의 47.6%는 결혼을 자산을 빠르게 늘릴 수단 으로 본다.
이 대목에서 확인할 내용은 무엇일까?
35~44세(40.9%), 45~54세(41.7%)보다 높다. 공동 금융상품을 이미 쓰는 가구는 48%, 앞으로 더 가질 의향이 있다는 응답은 64%였다.
그런데 자산을 합칠수록 자율성이 줄어 불안하다는 응답도 42.3%로 평균(33.9%)을 크게 웃돌았다.
함께 불리고 싶은 마음과 내 몫의 운전대를 놓기 싫은 마음이 한 사람 안에 같이 있다는 이야기다.
함께 하거나 혹은 따로 하는게 서로 부딪히는 게 아니라 한 세트로 움직이는 셈이다.
부부가 돈 관리를 따로 하는 이유 “그럼 서로 못 믿는다는 거 아니냐” 하는 사람도 있을 거다. 나도 그랬다.
그런데 사회학자 비비아나 젤라이저의 시선을 빌리면 이야기가 달라진다.
주류 경제학은 돈을 어디에 쓰든 똑같이 바꿔 쓸 수 있는 물건으로 보는 편이다. 젤라이저는 돈의 사회적 의미(1994)에서 그게 실제 살림에서는 잘 통하지 않는다고 썼다.
같은 1만 원이어도 같은 돈이 아니라는 거다.
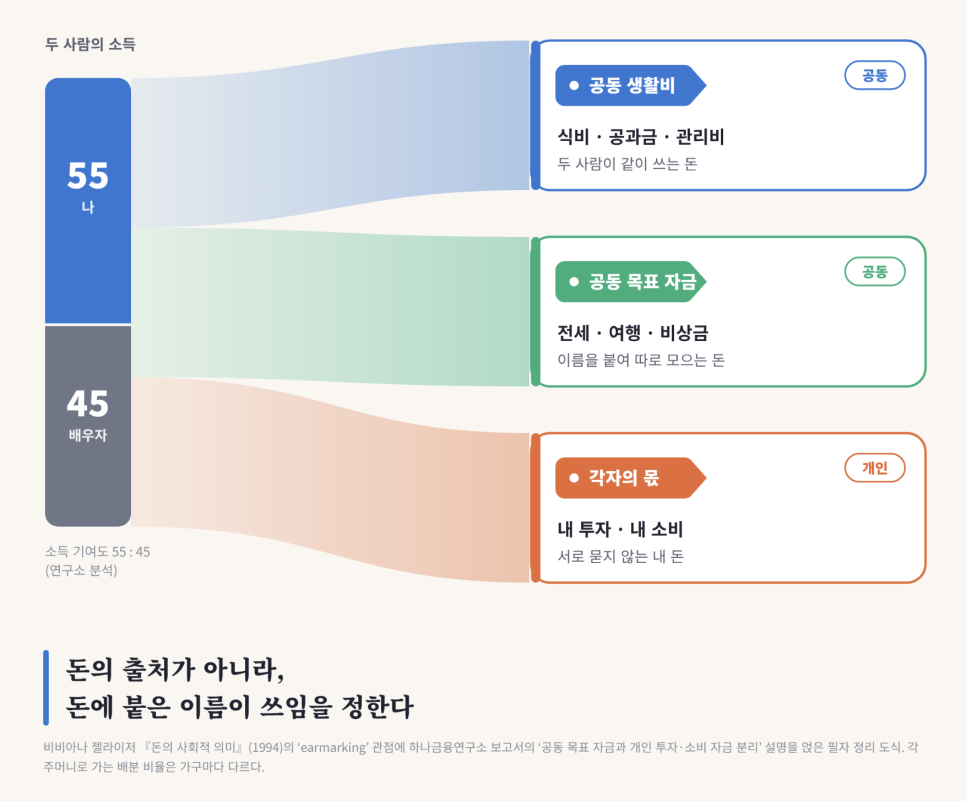
사람들은 돈에 꼬리표(earmarking)를 붙이고, 월급과 용돈, 아내에게 따로 건네던 핀 머니를 서로 다른 돈으로 다룬다.
이어지는 이야기에는 무엇이 담겼을까?
그 꼬리표를 정하는 건 계산이 아니라 관계다.
이 관점으로 보면 생활비 통장과 내 통장을 나누는 일은 불신의 표시가 아니라, 관계 안에서 돈의 자리를 정해 두는 오래된 방식에 가깝다. 비유하자면 냉장고 칸 나누기다.
반찬과 계란은 공용 칸에, 내 맥주는 내 칸에 둔다고 같이 안 산다고 하는 사람은 없으니까.
투자하는 입장에서도 꽤 합리적인 구조다. 전세 보증금처럼 기한이 있는 공동 자금과 변동성을 견딜 수 있는 개인 투자금은 위험을 받아들이는 폭이 다르다.
‘공동-개인’을 가르는 기준이 의외로 이 지점에 있다. 한 주머니에 섞어 두면 누가 어디서 얼마나 감수하는지가 흐려지기 때문이다.
(이건 직업병이 아니라 그냥 계산이다.) 과거와 많이 달라진 남녀의 소득 분포 구조 이러한 배경에는 소득 구조가 있다.
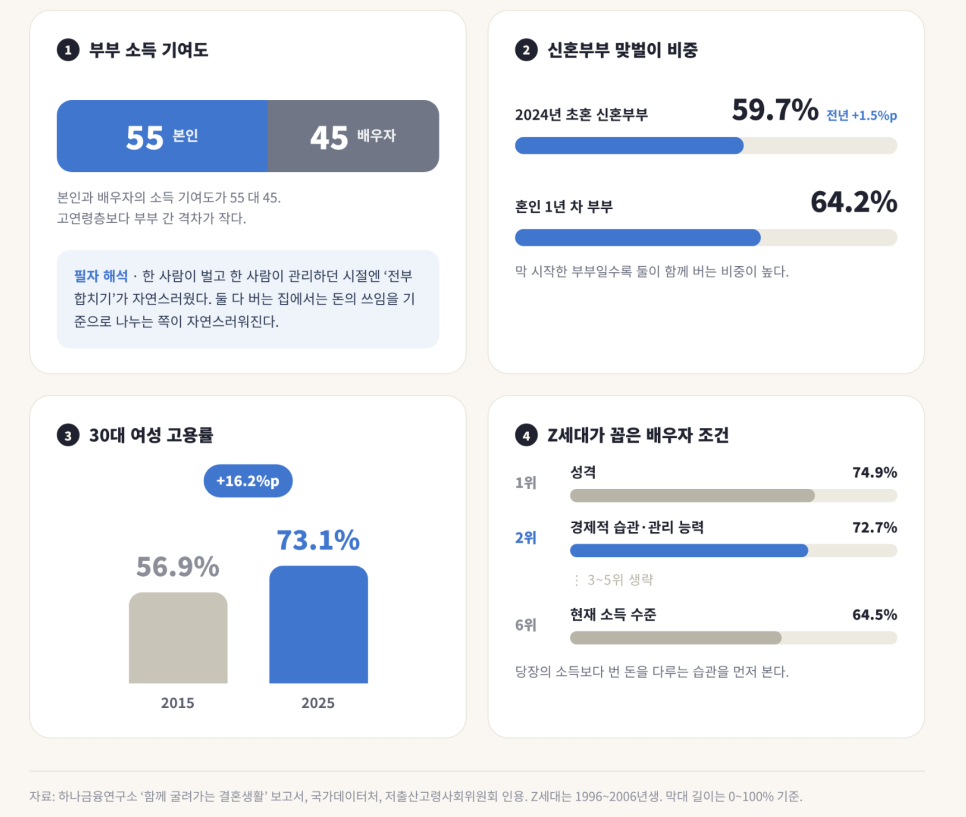
연구소는 본인과 배우자의 소득 기여도가 55대 45로 고연령층보다 고르다고 분석했다.
2024년 초혼 신혼부부의 맞벌이 비중은 59.7%였고, 혼인 1년 차는 64.2%에 달했다.
다음으로 살펴볼 내용은 무엇일까?
30대 여성 고용률은 2015년 56.9%에서 2025년 73.1%로 올랐다.
둘 다 버는 집에서는 ‘누가 더 냈나’라는 기여-몫 계산보다 이 돈이 무엇을 위한 돈인지가 기준이 되기 쉽다.
한 사람이 벌고 한 사람이 관리하던 시절엔 전부 합치는 쪽이 자연스러웠을 텐데, 합쳐야 안심할 수 있다는 내 기준도 거기서 온 건 아닌가 싶었다.
Z세대가 배우자 조건으로 성격(74.9%) 다음에 경제적 습관·관리 능력(72.7%)을 꼽고, 현재 소득(64.5%)은 6위에 둔 것도 같은 흐름이다.
지금 얼마 버느냐보다 번 돈을 어떻게 다루느냐를 본 다는 뜻이다. 똑똑한 신혼부부들 다만 나눈다고 끝나는 건 아니다.
결혼 이야기는 어디까지 이어졌을까?
꼬리표 없는 공동 통장은 결국 남는 돈을 모아 두는 곳이 되기 쉽다. 전세 자금인지, 여행인지, 비상금인지 이름부터 붙여 보면 어떨까.
마트 계산대의 그 부부는 계산을 나누는 게 아니라, 이름을 붙이는 중이었는지도 모르겠다.
13년 모은 결혼자금 5억을 주식에 넣은 결과 "본전만 오면 판다." 주식 하는 사람치고 이 말을 안 해 본 사람이 있을까.
술자리에서도, 단톡...
- 나는 괜히 뒤에서 휴대폰을 보는 척했다.
- 35~44세(40.9%), 45~54세(41.7%)보다 높다.
- 그 꼬리표를 정하는 건 계산이 아니라 관계다.
댓글 쓰기