누구나 정기예금 만기 안내 문자가 오면 잠깐 고민하게 된다. 이 돈을 다시 묶어 둘지, 어디든 굴려 볼지. 주변에서 주식으로 벌었다는 얘기가 오가는 시기라면 3%대 이자가 더 시시해 보인다. 나도 그런 때에는 현금을 쥐고 있는 게 손해처럼 느껴졌다. 이자율을 계산기로 두드려 봐도 소용이 없었다.
금리와 이자에서 확인할 내용은?
계산기보다 먼저 흔들리는 건 늘 마음이었으니까. 아무것도 하지 않은 하루가 뒤처진 하루처럼 느껴지기 시작하면, 그때부터는 이자가 아니라 조급함이 판단한다.
(손해가 아니라 불안이었는데 말이다.) 그래서 이번 사연이 남의 일로 들리지 않았다.
SK하이닉스 레버리지 투자 손실 지난 11일 직장인 익명 커뮤니티에 30대 후반 직장인의 글이 올라왔다.
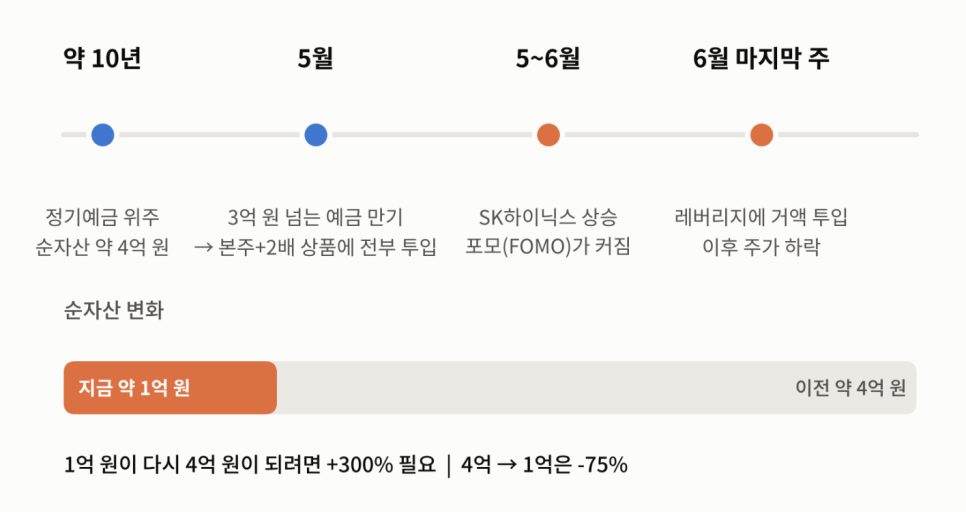
약 10년간 정기예금 위주로 순자산 4억 원가량을 모았는데, 지금은 1억 원 수준이라고 한다. 시작은 올해 5월, 3억 원이 넘는 예금이 만기를 맞으면서다.
기존에 굴리던 개별 종목 1억 원 안팎까지 합쳐 전부를 SK하이닉스 본주와 2배 레버리지 상품에 넣었다.
6월 마지막 주에는 레버리지에 거액을 실었고, 이후 주가가 내리면서 손실이 빠르게 불어났다. 글쓴이는 이 종목으로 수익을 본 경험이 있었다.
30만 원대에 사서 50만 원대에, 60만 원대에 사서 100만 원대에 팔았다고 한다. 5~6월에 이 종목만 오르는 걸 보며 포모(FOMO)가 커졌다고도 적었다.
수익의 배경은 무엇일까?
2배 레버리지 ETF 손절이 어려운 이유 2배 레버리지는 기초자산의 하루 수익률을 두 배로 따라가도록 설계된 상품이다. 오를 때 두 배로 벌고, 내릴 때 두 배로 잃는다.
비유하자면 러닝머신 속도를 두 배로 올려 놓고 뛰는 셈이라, 휘청하면 넘어지는 폭도 두 배다.
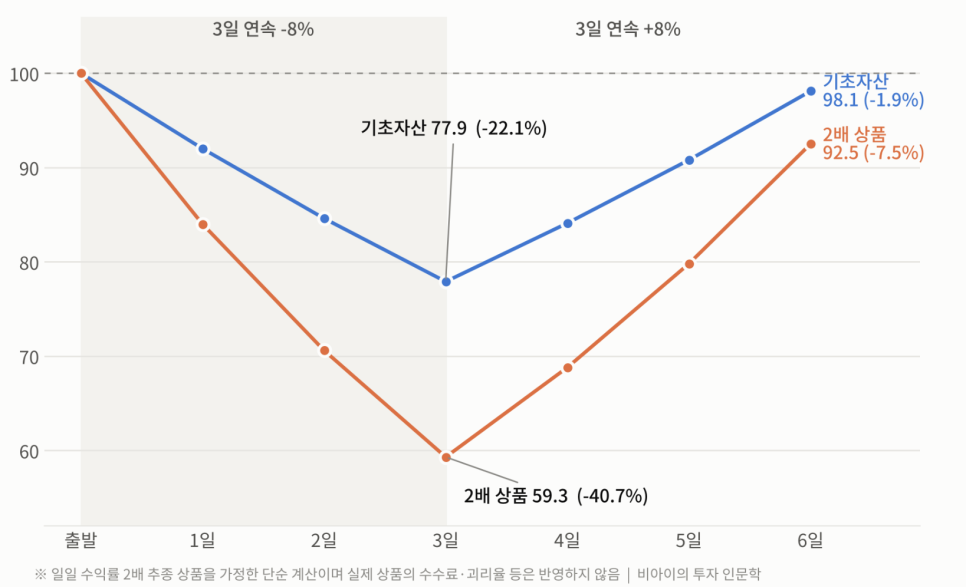
문제는 회복이다. 기초자산이 3거래일 연속 8%씩 내렸다고 가정해 보자. 기초자산은 22.1% 빠지는데 2배 상품은 40.7% 빠진다.
같은 폭으로 3일 연속 반등해도 기초자산은 -1.9%로 거의 제자리, 2배 상품은 -7.5%에 머문다.
하루 단위로 기준이 다시 잡히기 때문에, 방향 없이 출렁이기만 해도 2배 상품은 깎인다.
글쓴이가 사흘만 내려도 마이너스 40%를 넘는다고 털어놓은 장면이 이 구조와 맞닿아 있다. 손실이 커질수록 손절 버튼은 누르기가 더 힘들어진다.
전 재산이 이 상품 위에먼 올라탔다면 더더욱.
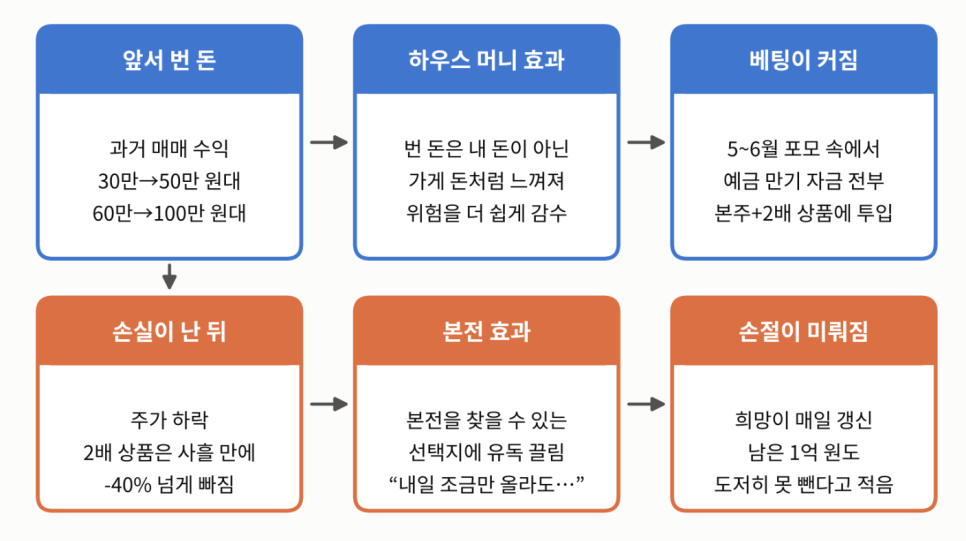
(직접 계산해 보고 나서야 서늘함이 실감 났다.) 하우스 머니 효과와 본전 심리 1990년 리처드 탈러와 에릭 존슨은 학술지 경영과학에 논문을 냈다.
수익에 관해 어떤 내용이 나왔을까?
실제 돈을 건 실험으로, 앞서 번 돈이 있으면 위험을 더 쉽게 감수하고(하우스 머니 효과), 손실을 본 뒤에는 본전을 찾을 수 있는 선택지에 유독 끌린다(본전 효과)는 걸 보였다.
하우스 머니는 카지노에서 딴 돈을 내 돈이 아닌 가게 돈처럼 가볍게 거는 심리에서 나온 말이다.
머릿속 장부에서 딴 돈 안에서 잃는 건 손실이 아니라 이익이 줄어든 것으로 적히니까. 글쓴이의 경로에 이 틀을 얹으면 모양이 겹친다.
30만 원대에서 100만 원대까지 쌓아 본 수익이 번 돈과 내 돈의 경계를 흐리게 했고, 손실이 난 뒤에는 ‘내일 조금만 올라도 복구된다’는 생각이 손절을 미뤘다.
글쓴이도 그렇게 생각했다고 적었다. 나 역시 수익이 난 달에는 평소 같으면 망설였을 비중을 별생각 없이 늘린 적이 있다.
오른 만큼은 내 돈이 아니라고 느꼈던 건지도 모르겠다. “알겠는데, 왜 하필 레버리지에서 심한 거냐”고 묻는 사람도 있을 거다.
변동 폭이 크면 조금만 오르면 본전이라는 장면이 날마다 눈앞을 스치기 때문인 것 같다.
이 대목에서 확인할 내용은 무엇일까?
희망이 매일 갱신되는 셈이다. 물론 한 사람의 글로 그 사람의 속을 다 알 수는 없다. 적힌 문장을 틀 하나에 놓아 봤을 뿐이다.
집중투자 비중과 손절 기준 이 사연에서 걸리는 건 종목보다 비중과 기준이다. 예금 만기라는 사건 하나가 전 재산의 방향을 정해 버렸다.
한 종목에 넣을 비중의 상한은, 돈이 들어오기 전에 적어 두자. 기준은 거창할 필요 없이 메모장 한 줄이면 된다.
상승장에서 즉석으로 세운 기준은 하락장에서 힘이 없으니까. 레버리지는 하루 단위로 움직이는 상품이라, 잃어도 일상이 흔들리지 않는 금액으로 한정해 보는 것도 방법이다.
응원해 준 사람들에게 어떤 말을 전했을까?
글쓴이는 지난주 병원 치료를 시작했다고 했다. 돈보다 마음이 먼저 힘든 상황이라 글 내내 마음이 쓰였다.
댓글에는 빚을 낸 게 아니니 다시 모으면 된다는 응원이 많았는데, 나도 같은 생각이다. 1억 원이 남았고, 10년을 모은 습관도 남았다.
올바른 투자 원칙으로 꾸준한 복리를 추구한다면 불가능한 일이 아닐 것이다.
여친의 돈 관리 결혼 조건, 이게 맞나요? 주말 마트 계산대에서 신혼부부로 보이는 두 사람 뒤에 선 적이 있다. 카트 안 물건을 두 번에 나눠 계산하...
- 계산기보다 먼저 흔들리는 건 늘 마음이었으니까.
- 2배 레버리지 ETF 손절이 어려운 이유 2배 레버리지는 기초자산의 하루 수익률을 두 배로 따라가도록 설계된 상품이다.
- 실제 돈을 건 실험으로, 앞서 번 돈이 있으면 위험을 더 쉽게 감수하고(하우스 머니 효과), 손실을 본 뒤에는 본전을 찾을 수 있는 선택지에 유독 끌린다(본전 효과)는 걸 보였다.
댓글 쓰기