국민연금은 60세가 되면 받을 수 있는 줄 아는 분들이 의외로 많습니다. 예전에는 그랬지만 지금은 태어난 연도에 따라 받는 나이가 달라졌습니다. 특히 1962년생부터 1972년생까지는 자신이 몇 살부터 국민연금을 받을 수 있는지 정확하게 알아둘 필요가 있습니다.
연금에서 확인해야 할 내용은?
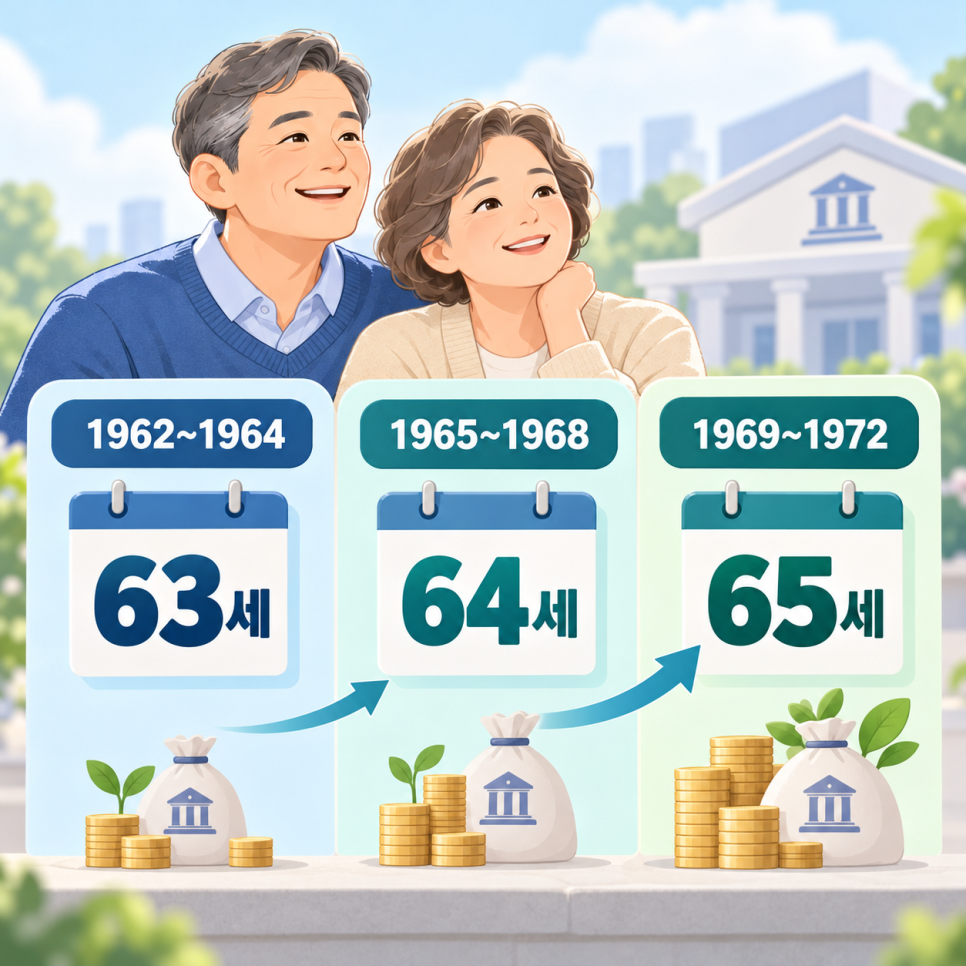
1962년생은 만 63세부터 받을 수 있지만, 1972년생은 만 65세가 되어야 합니다. 태어난 시기는 10년 차이인데 연금을 받는 나이는 2년이나 늦어진 것입니다.
문제는 직장에서 은퇴하는 시기와 국민연금이 나오는 시기가 꼭 일치하지 않는다는 점입니다.
1962년생부터 1972년생까지 수령 나이 국민연금은 원래 만 60세부터 받을 수 있었지만, 고령화에 맞춰 수급 개시 연령을 단계적으로 높이도록 제도가 바뀌었습니다.
현재 적용되는 출생연도별 수령 나이를 살펴보겠습니다.
출생연도 수령 나이 수령 시작 연도 1962년생 만 63세 2025년 1963~1964년생 만 63세 2026~2027년 1965~1968년생 만 64세 2029~2032년 1969~1972년생 만 65세 2034~2037년 국민연금공단 기준이며, 노령연금을 받기 위해서는 가입기간이 최소 10년 이상이어야 합니다.
표에서 눈여겨볼 부분은 1965년생과 1969년생입니다. 1964년생까지는 만 63세부터 받을 수 있지만, 1965년생부터는 만 64세로 늦어집니다.
또 1969년생부터는 만 65세가 되어야 합니다. 1970년생, 1971년생, 1972년생 역시 만 65세부터 정상적으로 국민연금을 받습니다.
연금에 관한 설명은 무엇일까?
다만 최근 갑자기 수령 나이가 바뀐 것은 아닙니다. 과거에 정해진 단계적 상향 기준이 적용되고 있는 것입니다. 60세에 퇴직하면 생활비는 누가 책임질까?
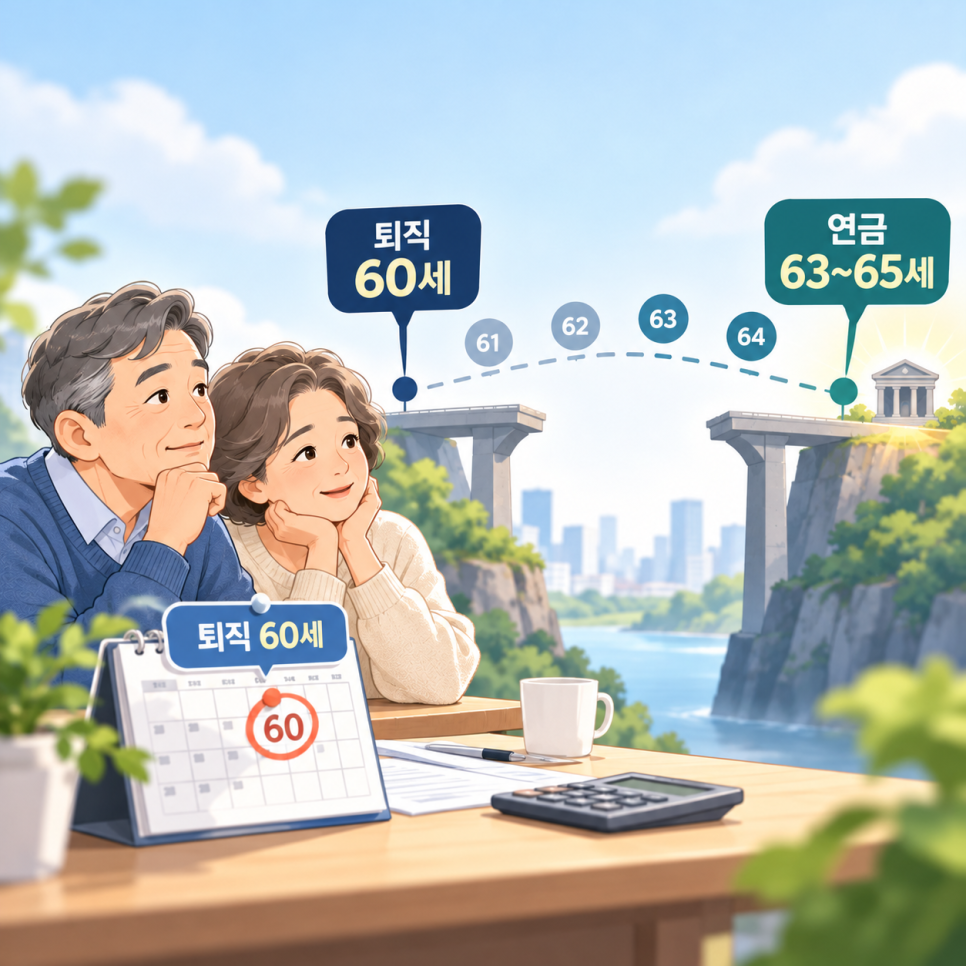
개인적으로 국민연금 수령 나이보다 더 걱정되는 부분은 은퇴 이후의 생활비입니다. 예를 들어 1970년생 직장인이 만 60세에 퇴직한다고 가정해 보겠습니다.
국민연금은 만 65세부터 받을 수 있으니 그사이에 5년이라는 공백이 생깁니다.
한 달 생활비로 200만원을 쓴다면 1년에 2,400만원, 5년이면 무려 1억2,000만원이 필요합니다.
생활비가 월 300만원이라면 5년 동안 1억8,000만원이나 들어갑니다. 물론 퇴직 후에도 일을 하거나 개인연금, 임대소득 등이 있다면 부담은 줄어들 수 있습니다.
하지만 별다른 소득 없이 국민연금만 기다려야 하는 분들에게 5년은 결코 짧은 시간이 아닙니다. 그래서 국민연금을 몇 살부터 받는지 미리 확인해야 한다고 생각합니다.
5년 일찍 받을 수 있다지만 손해는 없을까? 국민연금을 정상 수령 나이보다 최대 5년 먼저 받는 방법도 있습니다.
신청 전에 무엇을 확인해야 할까?
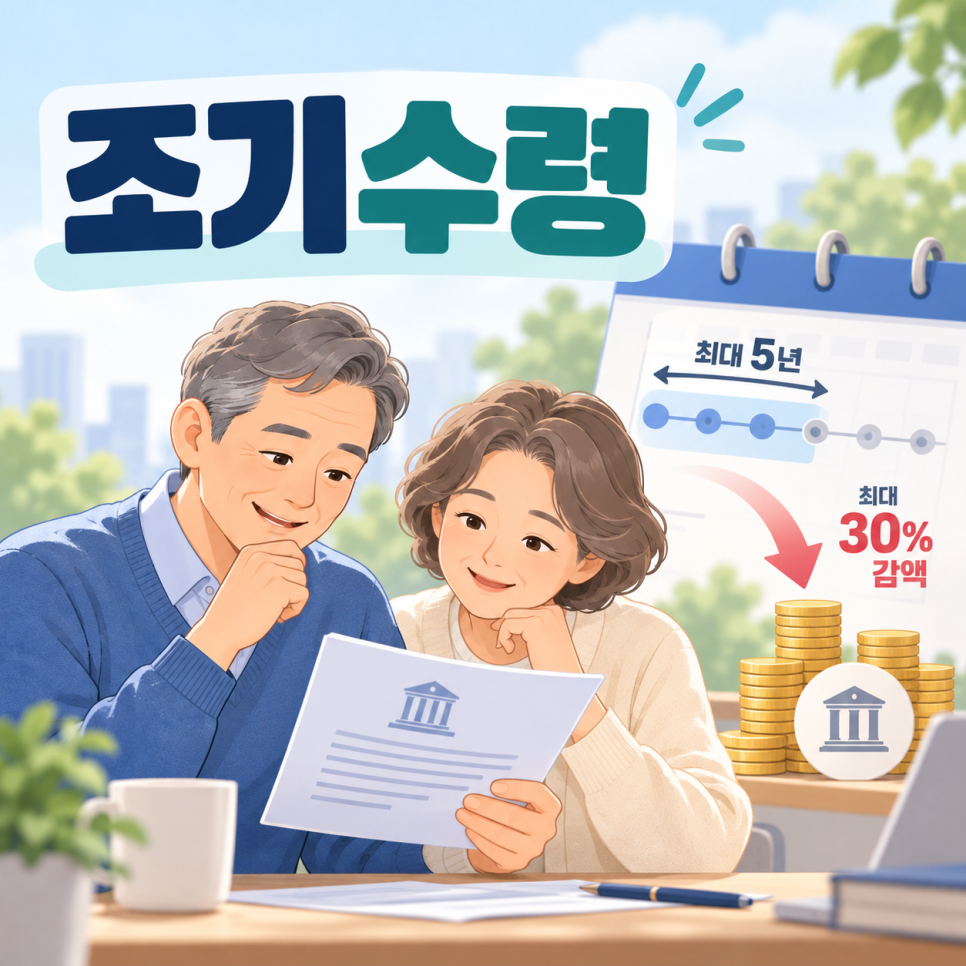
바로 조기노령연금입니다. 1962~1964년생은 만 58세, 1965~1968년생은 만 59세, 1969년생 이후는 만 60세부터 조기수령을 신청할 수 있습니다.
다만 가입기간 10년 이상 등 필요한 요건을 갖추고, 소득이 있는 업무에 종사하지 않아야 합니다.
여기서 고민되는 부분이 있습니다. 일찍 받는 대신 연금액이 줄어든다는 것입니다.
1년 먼저 받으면 6%, 3년 먼저 받으면 18%, 5년 먼저 받으면 최대 30%가 감액됩니다.
정상적으로 매월 100만원을 받을 사람이 5년 일찍 신청하면 기본연금액 기준으로 월 70만원을 받는 셈입니다.
이 대목에서 확인할 내용은 무엇일까?
더구나 감액된 비율은 평생 적용됩니다. 당장 생활비가 급하다면 조기수령이 도움이 될 수 있지만, 오래 받을수록 정상 수령과의 누적 금액 차이가 커질 수도 있습니다.
반대로 연금을 늦게 받으면 1년에 7.2%씩, 최대 36%까지 연금액을 늘릴 수 있는 연기연금 제도도 있습니다.
어느 쪽이 더 유리한지는 개인의 소득과 건강 상태, 예상 수령액에 따라 달라집니다.
은퇴보다 늦게 찾아오는 국민연금 1962년생부터 1972년생까지 국민연금 수령 나이를 비교해 보니 생각보다 차이가 컸습니다.
특히 1969년생부터는 만 65세가 되어야 연금을 받을 수 있다는 점을 기억하셨으면 좋겠습니다.
연금의 배경은 무엇일까?
저는 국민연금을 조금이라도 빨리 받는 것이 무조건 유리하다고 생각하지 않습니다. 그렇다고 연금액을 더 받기 위해 무작정 기다리는 것도 정답은 아닙니다.
당장 생활비가 부족한 분에게는 조기수령이 현실적인 선택일 수 있고, 여유가 있는 분이라면 정상 수령이나 연기연금을 고민해 볼 만합니다.
무엇보다 중요한 것은 은퇴 후 국민연금이 나오기 전까지 몇 년의 소득 공백이 생기는지 계산해 보는 일입니다.
국민연금 수령 나이는 이미 정해져 있지만, 그때까지 생활비를 어떻게 준비하느냐에 따라 노후의 모습은 상당히 달라질 수 있기 때문입니다.
- 1962년생은 만 63세부터 받을 수 있지만, 1972년생은 만 65세가 되어야 합니다.
- 다만 최근 갑자기 수령 나이가 바뀐 것은 아닙니다.
- 바로 조기노령연금입니다.
댓글 쓰기