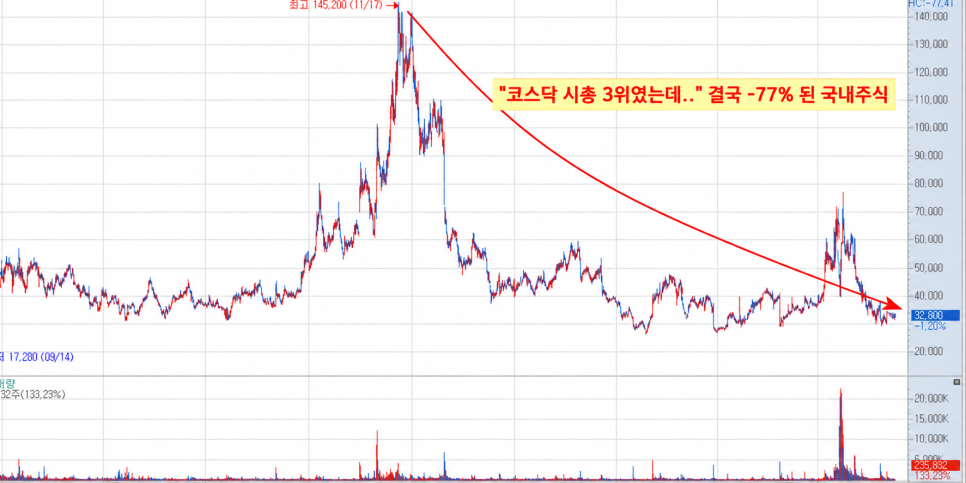
"코스닥 시총 3위였는데.." 결국 -77% 된 국내주식 한때 코스닥 시가총액 3위까지 올라갔던 기업이 있습니다. 당시에는 신작 기대감만으로 주가가 급등할 만큼 인기가 대단했는데요. 그런데 5년이 지난 지금, 주가는 고점 대비 무려 77% 가까이 하락 했습니다.
수익에 관해 어떤 내용이 나왔을까?
주인공은 바로 펄어비스(263750) 입니다. 특히 올해 신작이 흥행했는데도 주가가 부진하다는 점이 의외더라고요. 펄어비스 주가, 한때 14만원 넘던 주식이었는데..
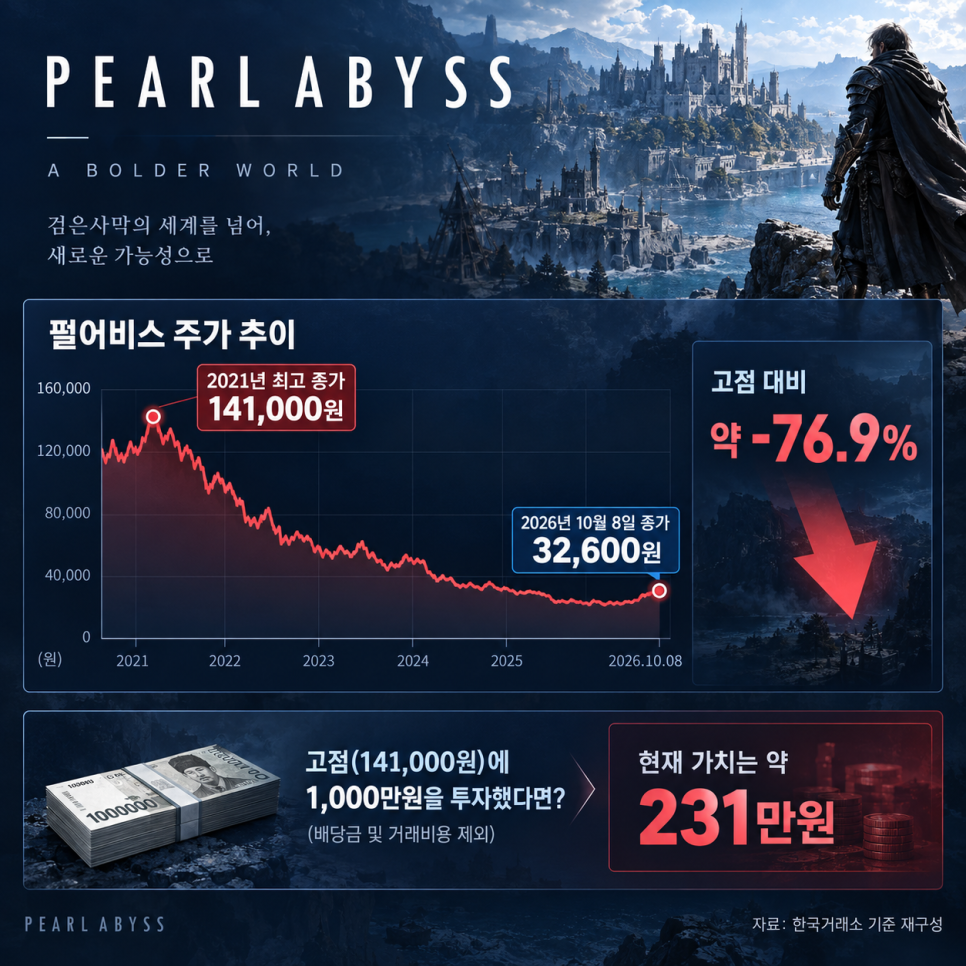
펄어비스 주가는 2021년 11월 17일 장중 145,200원까지 올라갔습니다. 당일 종가는 141,000원이었고요.
그런데 2026년 10월 8일 종가는 32,600원이었습니다. 최고 종가와 비교하면 약 76.9% 하락한 수준입니다.
2021년 최고 종가: 141,000원 2026년 10월 8일 종가: 32,600원 고점 대비 하락률: 약 -76.9% 당시 최고 종가에 1,000만원을 투자했다면 현재 주식 가치는 약 231만원인 셈입니다.
배당과 거래비용을 제외한 단순 계산이에요. 장기차트를 펼쳐보니 중간중간 반등은 있었지만 과거 고점과는 여전히 거리가 멀었습니다.
특히 올해 4월에는 77,400원까지 올라갔다가 다시 3만원대로 내려왔다는 점도 눈에 띄었어요. 단순히 5년 전 투자자들만 힘든 상황은 아니라는 거죠.
공개된 내용의 배경은 무엇일까?
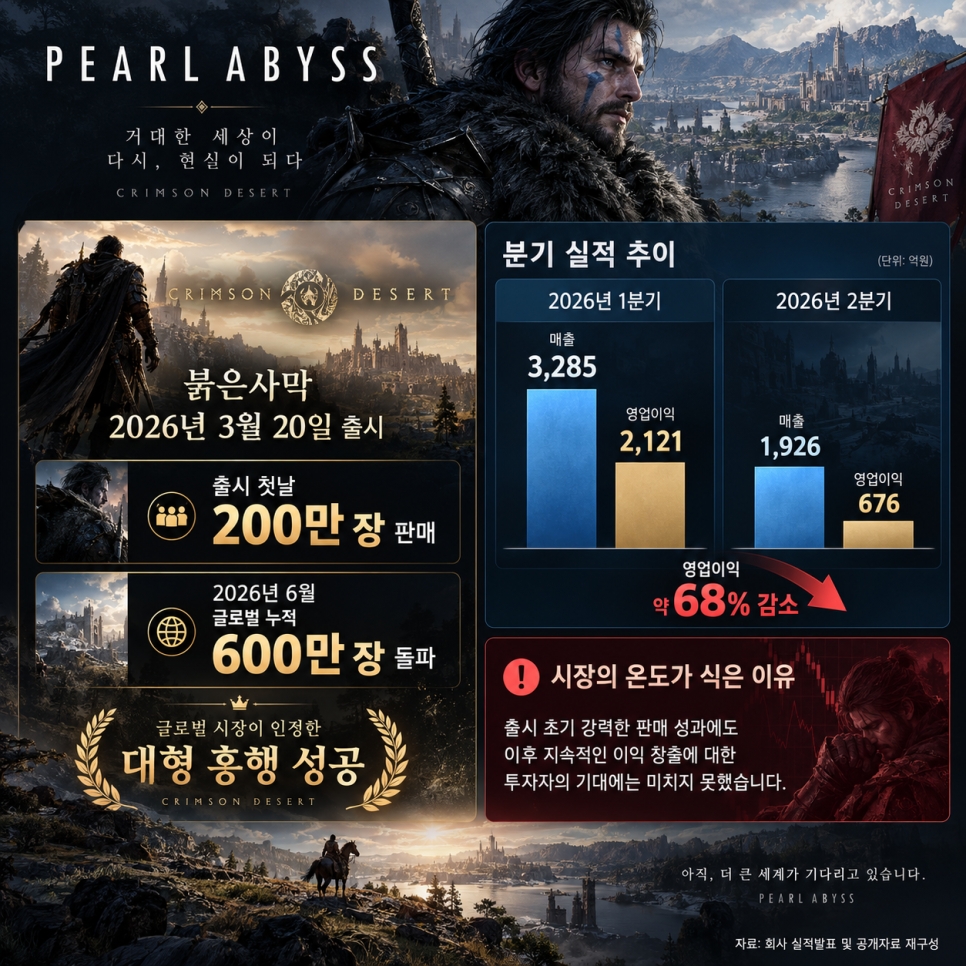
펄어비스 코스닥 시총 3위, 당시 얼마나 대단했을까요? 펄어비스가 크게 주목받았던 건 2021년이었습니다.
당시 독일 게임 전시회 게임스컴에서 신작 도깨비 의 플레이 영상이 공개됐는데요. 한국적인 배경과 화려한 그래픽이 화제가 되면서 주가가 하루 만에 25% 넘게 급등했습니다.
이후 코스닥 시가총액 3위까지 올라갔죠. 2021년 10월에는 시가총액이 7조원대에 진입했고, 코스닥 게임주 가운데 1위를 기록하기도 했습니다.
여기에 검은사막 모바일의 중국 출시와 붉은사막에 대한 기대 까지 더해졌어요.
그때만 해도 검은사막을 이을 대형 신작들이 연이어 등장하면서 기업이 한 단계 성장할 거라는 평가가 많았습니다.
개인적으로 당시 도깨비 영상이 공개됐을 때의 관심이 기억납니다. 게임이 정식 출시되기도 전에 시장이 기업의 미래 가치를 상당히 높게 평가했던 셈이죠.
펄어비스 주가 하락 이유, 신작을 기다리는 동안 달라졌습니다 펄어비스 주가 하락 이유에서 빼놓을 수 없는 건 신작 출시 지연 입니다.
이번에 공개된 내용은 무엇일까?
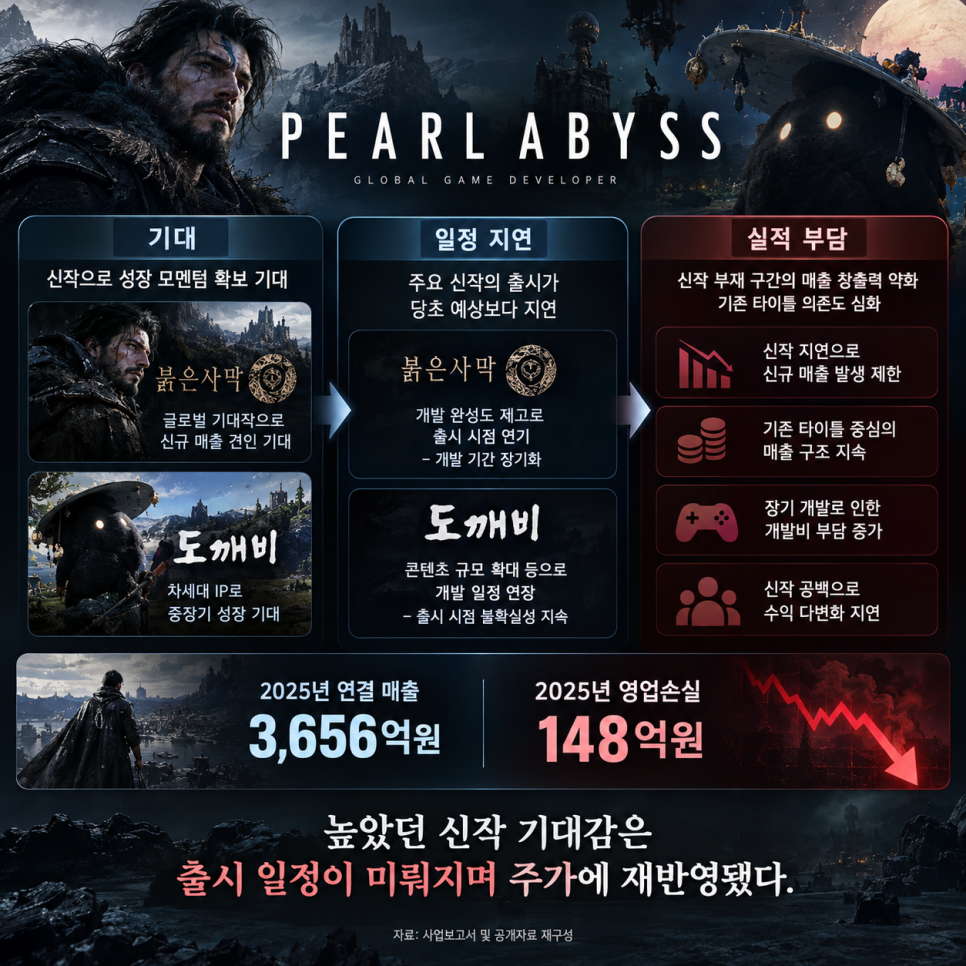
당초 시장에서는 붉은사막과 도깨비 가 차례로 출시되면서 새로운 성장 동력이 될 것으로 기대했어요.
하지만 붉은사막의 개발 일정이 길어졌고, 투자자들이 예상했던 시점에 매출이 발생하지 못했습니다.
그동안 기존 게임인 검은사막이 사업을 지탱했지만 성장 기대를 충족하기에는 부족했죠.
실제로 2025년 연결 매출액은 약 3,656억원, 영업손실은 약 148억원이었습니다. 문제는 시장이 기다리던 신작이 언제 얼마나 벌어줄지 확신하기 어려웠다는 점입니다.
게임주는 출시 전 기대감이 주가에 먼저 반영되는 경우가 많잖아요. 그런데 실제 출시가 늦어지면 그동안 높아졌던 평가도 조정받기 마련입니다.
저는 펄어비스가 그 과정을 상당히 길게 겪었던 기업이라고 생각합니다. 펄어비스 실적, 붉은사막이 흥행했는데도 주가는 왜? 그런데 2026년에는 상황이 달라졌습니다.
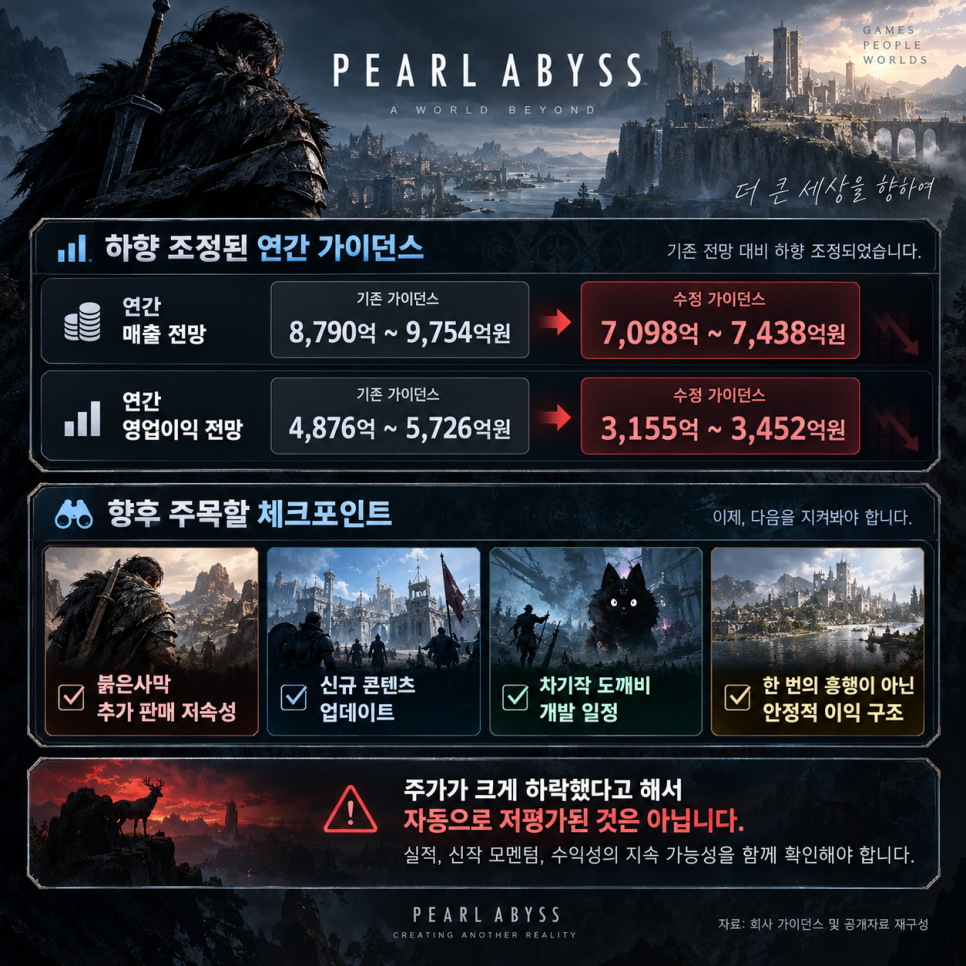
오랫동안 기다렸던 붉은사막이 3월 20일 정식 출시 됐거든요. 출시 첫날 200만 장이 판매됐고, 6월에는 글로벌 누적 판매량 600만 장을 돌파했습니다.
어떤 기록이 나왔을까?
실적 변화도 상당했습니다. 2026년 1분기 연결 매출액은 3,285억원, 영업이익은 2,121억원을 기록했어요.
전년도 연간 영업손실을 크게 웃도는 이익이 한 분기에 발생한 겁니다. 하지만 2분기에는 분위기가 달라졌습니다.
2026년 1분기 매출: 3,285억원 2026년 1분기 영업이익: 2,121억원 2026년 2분기 매출: 1,926억원 2026년 2분기 영업이익: 676억원
2분기 역시 상당한 흑자를 기록했지만 전분기와 비교하면 영업이익이 약 68% 감소 했죠. 신작이 흥행했다는 사실만으로는 주가 상승을 설명하기 어려워진 겁니다.
여기서 저는 주식시장이 참 냉정하다는 생각이 들더라고요. 실적이 좋아지는 것뿐 아니라 그 성과가 시장의 예상보다 좋은지도 중요하니까요.
펄어비스 주가 전망, 이제 무엇을 확인해야 할까요? 펄어비스 주가 전망에서 중요한 건 붉은사막의 판매가 얼마나 오래 이어질 수 있느냐는 점입니다.
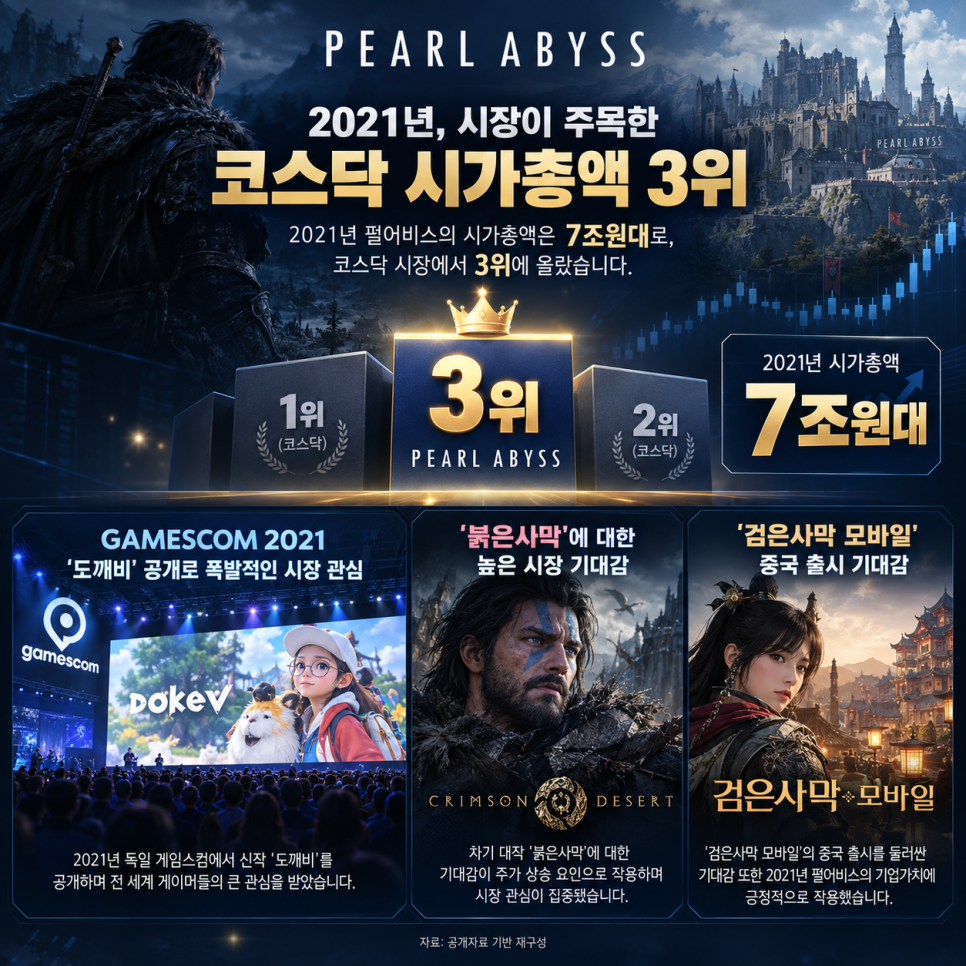
실제로 회사는 2026년 연간 실적 전망치를 하향 조정했습니다. 당초 예상했던 연간 매출 8,790억~9,754억원을 7,098억~7,438억원으로 낮췄어요.
가격에 관해 무엇이 공개됐을까?
영업이익 전망도 4,876억~5,726억원에서 3,155억~3,452억원으로 줄였습니다.
회사는 실제 판매가 예상보다 출시 초기에 집중됐고, 유통채널별 정산단가와 매출 인식 시점에서도 차이가 발생했다고 설명했습니다.
결국 600만 장 판매라는 흥행 기록과 투자자들이 기대했던 수익 규모에는 차이가 있었던 것 이죠.
앞으로는 붉은사막의 추가 판매, 신규 콘텐츠 업데이트, 차기작 도깨비의 개발 일정 등을 확인할 필요가 있습니다.
특히 한 번의 신작 흥행에 의존하지 않고 꾸준히 이익을 만들어낼 수 있는지가 중요하겠죠.
개인적으로는 현재 주가가 과거보다 77% 하락했다는 사실보다, 앞으로도 안정적인 매출을 유지할 수 있느냐에 더 관심이 갑니다.
많이 하락한 주식이 반드시 저평가된 주식은 아니니까요. 결국 신작 하나의 성공보다 그 이후의 실적이 더 중요한 시점인 것 같습니다.
여러분이라면 지금의 펄어비스, 다시 상승할 기회라고 보시나요?
- 주인공은 바로 펄어비스(263750) 입니다.
- 펄어비스 코스닥 시총 3위, 당시 얼마나 대단했을까요?
- 당초 시장에서는 붉은사막과 도깨비 가 차례로 출시되면서 새로운 성장 동력이 될 것으로 기대했어요.
#펄어비스 #펄어비스주가 #펄어비스주가전망 #붉은사막 #도깨비 #게임관련주 #코스닥
댓글 쓰기