추납이라는 말을 예순셋에 처음 들은 어머니가 있다. 그 한마디를 2년 일찍 들었다면 4,000만원이 달라졌다. 순서대로 보자. 스물일곱에 결혼하며 회사를 그만뒀다. 그전까지 4년을 다녔다. 마흔둘에 식당 일을 시작해 쉰다섯까지 13년을 일했다. 합쳐서 17년이다.
신청 전에 무엇을 확인해야 할까?
예순셋에 받으러 갔더니 월 48만원이라고 했다. 스물일곱부터 마흔둘까지 15년이 비어 있어서였다. 그 빈칸을 메우는 제도가 추후납부다.
그런데 이 추납에는 반드시 지켜야 하는 선이 하나 있다. 가입자일 때만 신청할 수 있다는 점이다. 연금을 받기 시작하면 가입자가 아니게 된다.
그 순간 문이 닫힌다. 어머니는 이미 신청서에 도장을 찍은 뒤였다. 놓친 금액을 세어보자. 추납은 최대 119개월까지 인정된다.
기준 소득 250만원이면 한 달 보험료가 22만 5,000원 10년 치가 2,700만원이다.
이걸 넣었다면 가입 기간이 27년이 되고 연금은 월 48만원에서 76만원으로 올라갔다.
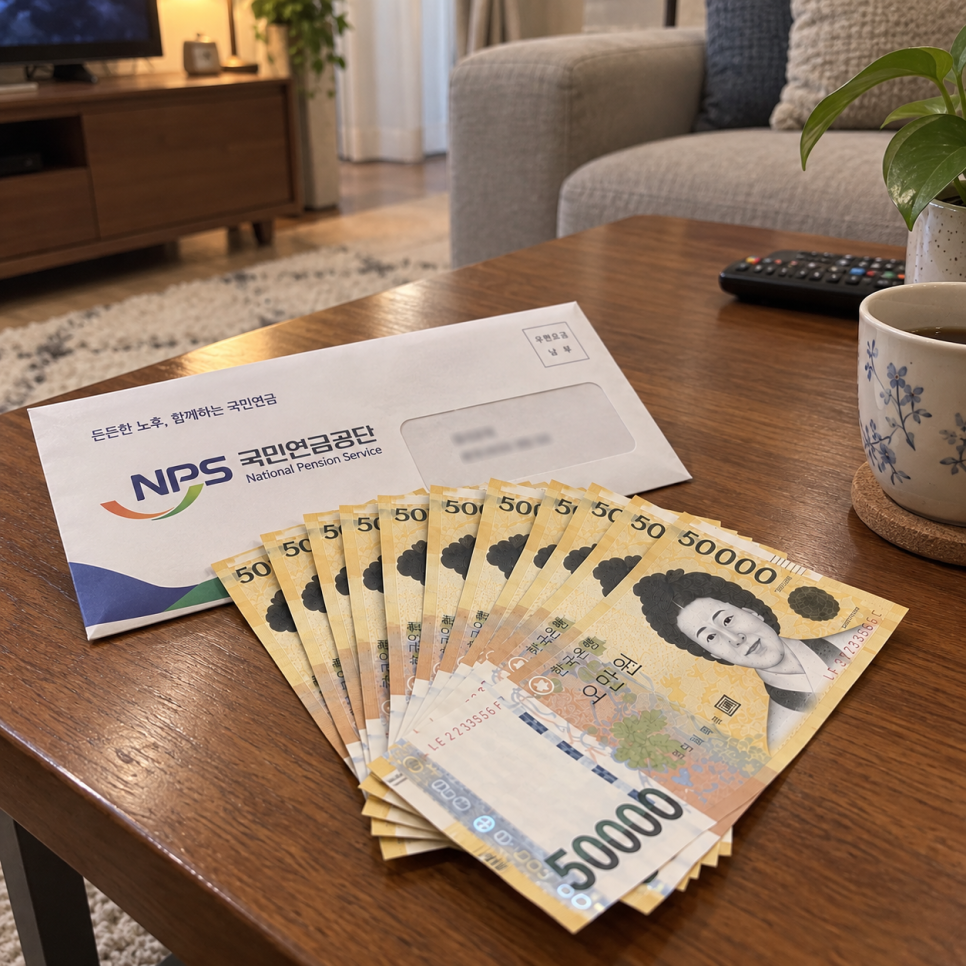
연금에서 확인해야 할 내용은?
20년을 받으면 6,720만원이다. 넣을 돈을 빼도 4,020만원이 남는다. 목돈이 부담이면 60개월로 나눠 월 45만원씩 5년으로 낼 수도 있었다.
쉰여덟에 시작했다면 연금 받기 직전에 끝났다. 그런데 이 집에 안내문이 안 왔던 건 아니다. 수급 안내 봉투 안에 추납 설명이 같이 들어 있었다.
연금에 관한 설명은 무엇일까?
연금 신청 서류만 챙기고 나머지 종이는 넘겼다. 그런데 이 집에는 아직 손댈 수 있는 쪽이 하나 남아 있었다. 아버지다. 예순하나였고 아직 신청 전이었다.
가입 기간 24년에 비어 있는 3년이 있었다. 그 3년을 추납하면서 임의계속가입으로 4년을 더 넣기로 했다.
어떤 기록이 나왔을까?
넣는 돈이 2,000만원 조금 넘고 연금은 월 112만원에서 136만원이 된다. 한쪽에서 놓친 것을 다른 쪽에서 절반쯤 메운 셈이다.
그런데 추납이 처음부터 막혀 있는 사람도 있다. 한 번도 보험료를 낸 적이 없는 사람이다. 추납은 과거 기록이 있어야 열린다.
기록에서 눈여겨볼 부분은 무엇일까?
그럴 때는 임의가입으로 한 달만 내도 기록이 생기고 그다음에 추납을 신청할 수 있다.
부모님이 올해나 내년에 연금을 받으신다면 신청서를 내기 전에 비어 있는 개월 수부터 물어볼 것. 도장을 찍은 다음에 물으면 그 자리에서 끝난다.
- 예순셋에 받으러 갔더니 월 48만원이라고 했다.
- 20년을 받으면 6,720만원이다.
- 연금 신청 서류만 챙기고 나머지 종이는 넘겼다.
댓글 쓰기