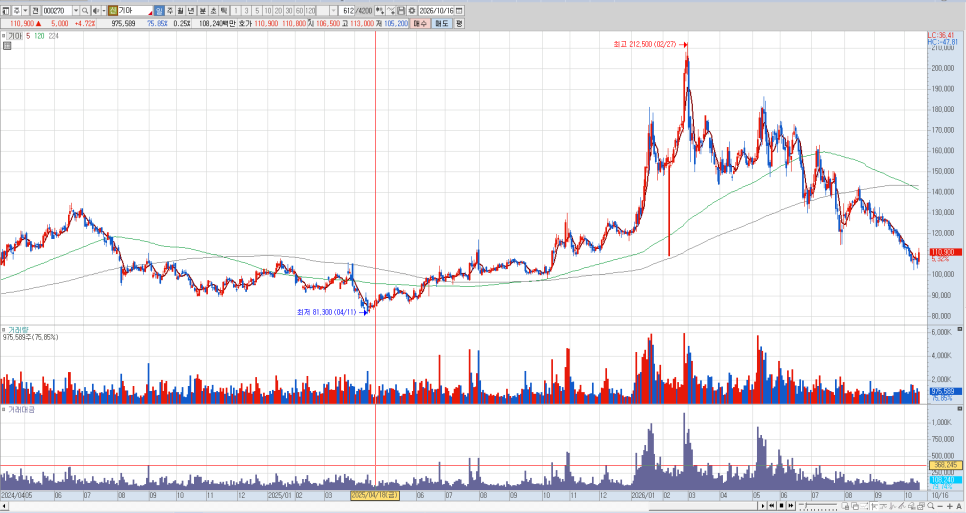
"역대급 실적 찍었는데"…'-48%' 된 코스피 대형주 종목 기아 주가는 올해 고점에서 거의 반토막 났는데, 정작 회사는 분기 매출 신기록을 세웠어요. 차도 더 많이 팔렸고 친환경차 판매도 늘었는데 주가만 크게 떨어진 셈이죠. 대체 시장은 무엇을 걱정하고 있는 걸까요?
기록의 배경은 무엇일까?
목차 1. 기아 주가, 고점 대비 -48% 된 이유는? 2. 기아 매출 33조원, 얼마나 잘 팔렸을까요? 3. 기아 영업이익, 매출 신기록에도 줄어든 이유 4.
기아 하이브리드·전기차, 많이 팔리면 좋은 것 아닐까요? 5. 기아 주가 전망, 앞으로 확인할 숫자는?
1. 기아 주가, 고점 대비 -48% 된 이유는?
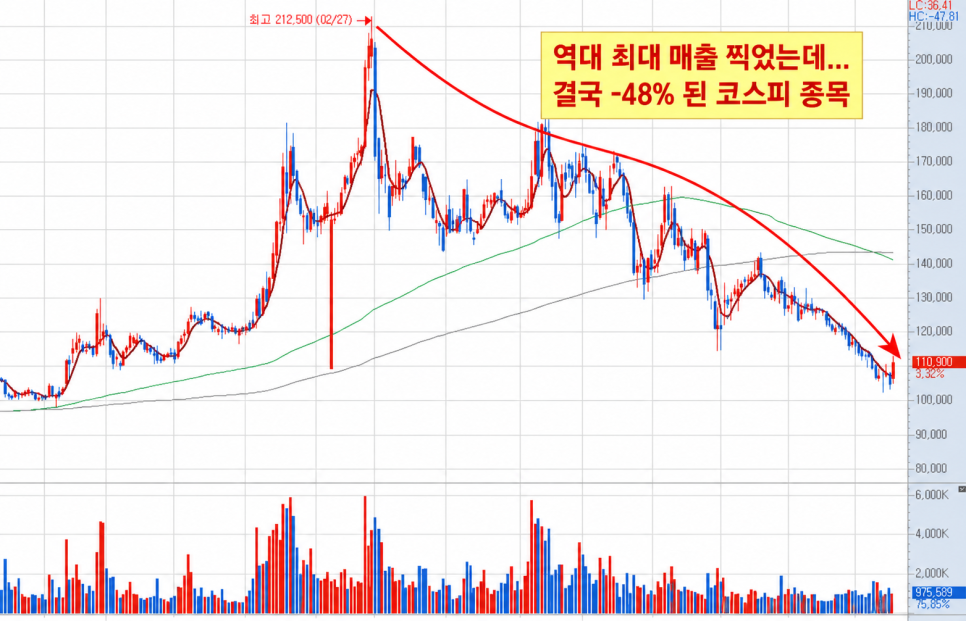
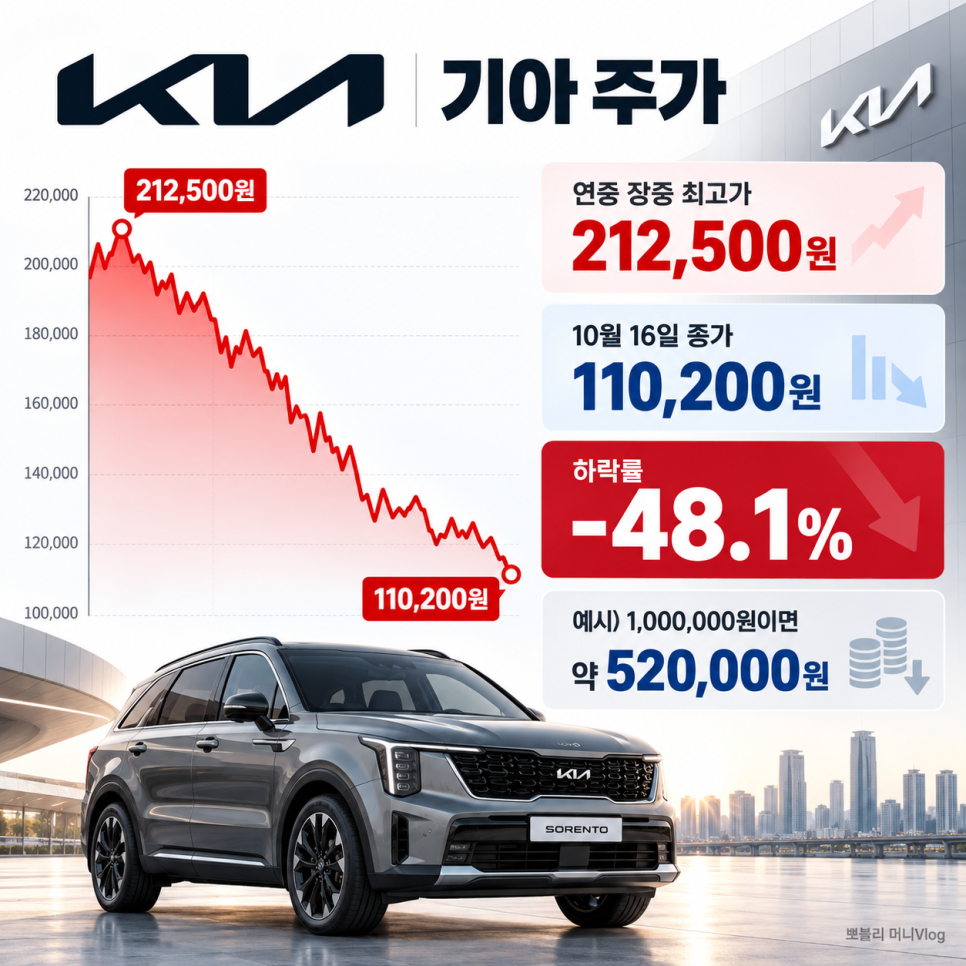
기아 주가는 2026년 장중 최고 21만2,500원 에서 10월 16일 종가 11만200원 까지 약 48.1% 하락했어요.
고점에서 100만원어치를 샀다면 평가금액이 약 52만원 으로 줄어든 수준입니다. 코스피 대표 자동차주라는 점을 생각하면 낙폭이 상당하죠.
고점과 현재 가격 차이는 10만2,300원에 이릅니다.
주가 비교 2026년 수치 연중 장중 최고가 212,500원 10월 16일 종가 110,200원 고점 대비 하락률 -48.1% 그런데 최근 회사 실적을 살펴보면 의외예요.
자동차 판매가 급감한 것도, 매출이 줄어든 것도 아니거든요.
어떤 기록이 나왔을까?
오히려 실적이 좋아졌다는 소식과 주가가 내려간 시기가 겹치면서 궁금증이 더 커졌습니다. 기아 투자자별매매동향 2. 기아 매출 33조원, 얼마나 잘 팔렸을까요?
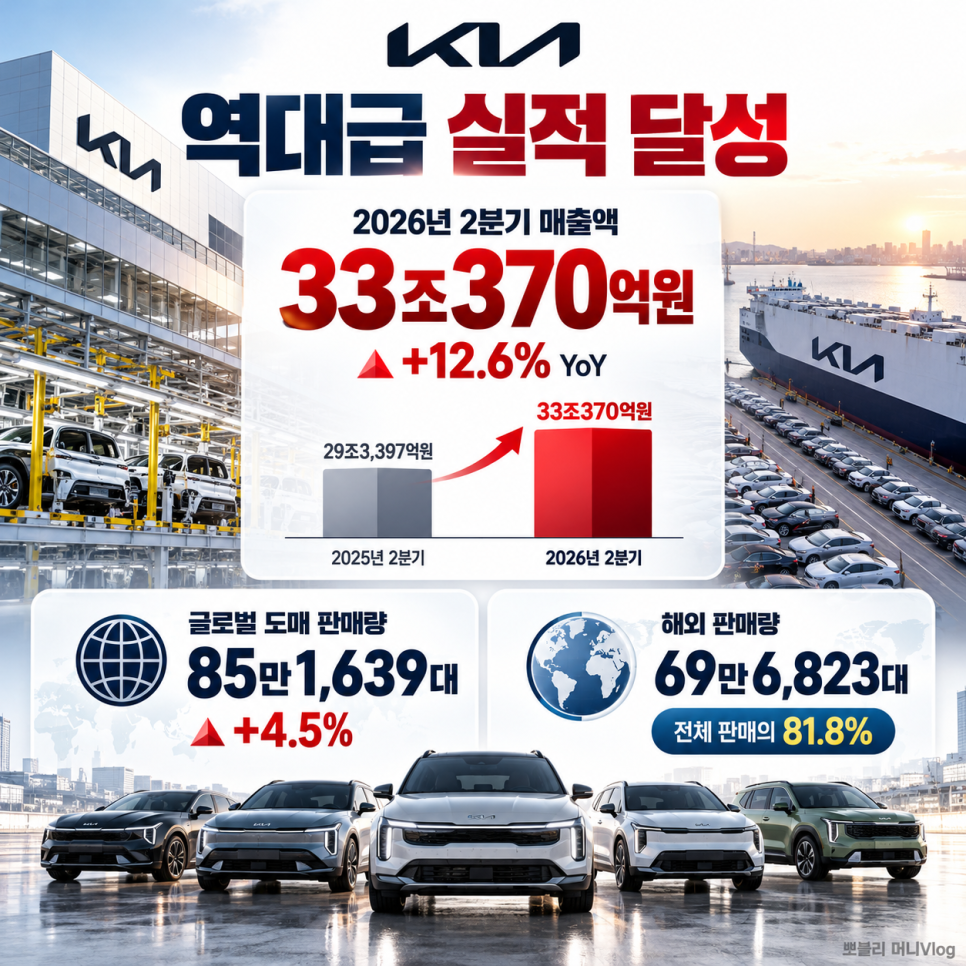
기아 매출은 2026년 2분기 연결 기준 33조370억원 으로 분기 사상 최대였어요.
전년 같은 기간보다 12.6% 늘었고, 글로벌 도매 판매도 85만1,639대 로 4.5% 증가했습니다.
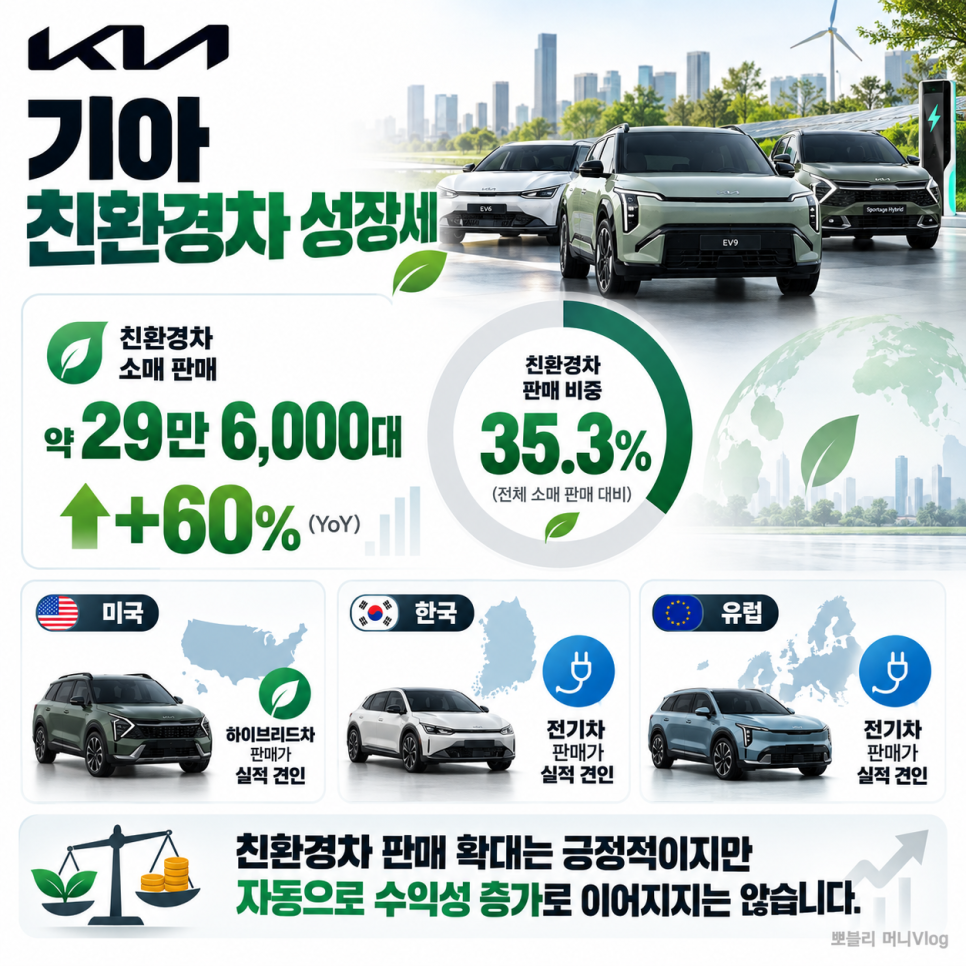
판매량과 매출이 동시에 분기 최고치를 기록한 거죠. 전기차와 하이브리드 등 친환경차 소매판매는 약 29만6,000대로 60% 증가했어요.
전체 소매판매에서 차지한 비중도 35.3%에 달했습니다. 단순히 차량 가격만 올라 매출이 늘어난 게 아니라 실제로 더 많은 차를 팔았다는 점이 눈에 띄어요.
특히 해외 판매가 69만6,823대로 전체 도매판매의 81.8%를 차지해, 해외 시장의 변화가 실적에 얼마나 중요한지도 확인할 수 있습니다.
이 정도면 회사가 장사를 못해서 주가가 무너졌다고 보기는 어렵겠죠. 3.
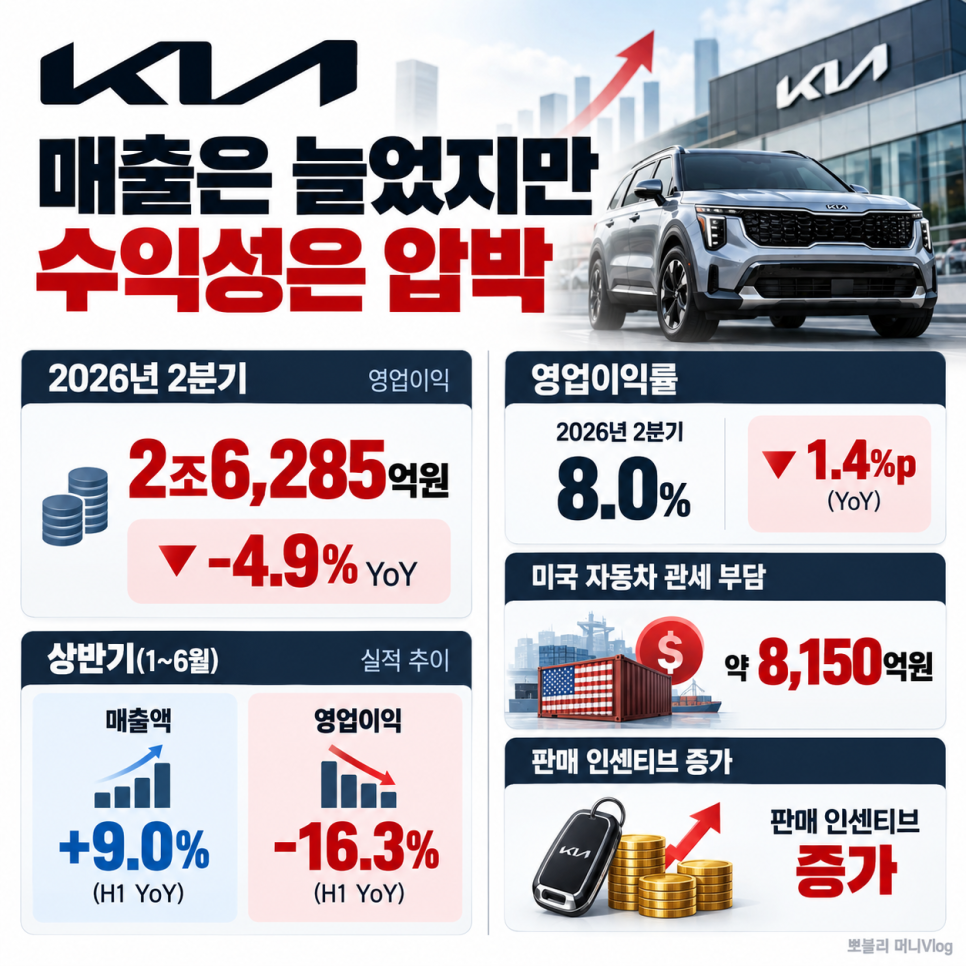
기아 영업이익, 매출 신기록에도 줄어든 이유 기아 영업이익은 2분기 2조6,285억원 으로 전년 동기 대비 4.9% 감소했어요.
이 대목에서 확인할 내용은 무엇일까?
매출은 두 자릿수로 늘었는데 정작 남는 돈은 줄어든 겁니다. 영업이익률도 지난해 같은 분기보다 1.4%포인트 낮은 8.0%였고요.
2026년 2분기 실적 전년 동기 대비 매출 33조370억원 +12.6% 영업이익 2조6,285억원 -4.9% 대표적인 부담은 미국 자동차 관세 입니다.
2분기 기아가 부담한 미국 관세 비용만 약 8,150억원이었어요. 차를 더 팔기 위한 판매 인센티브 도 늘었습니다.
할인이나 판촉비가 커지면 판매량이 증가해도 이익이 기대에 못 미칠 수 있죠.
실제로 당시 증권사 분석에서도 시장 기대에 못 미친 영업이익과 판촉 부담을 주가 약세의 요인으로 짚었습니다.
올해 상반기 전체로 봐도 매출은 9.0% 늘었지만 영업이익은 16.3% 감소했어요. 2분기 하나만의 문제가 아니었다는 뜻이죠.
결국 시장은 차를 얼마나 팔았는지보다 앞으로 얼마를 남길 수 있는지에 더 예민했던 것 같아요. 4. 기아 하이브리드·전기차, 많이 팔리면 좋은 것 아닐까요?
가격에 관해 무엇이 공개됐을까?
기아 하이브리드·전기차 판매는 지역별 전략에 힘입어 증가했어요. 미국에서는 하이브리드, 국내와 유럽에서는 전기차 판매가 실적을 뒷받침했습니다.
친환경차 비중이 높아지는 건 긍정적이지만, 판매량 증가가 곧바로 이익 증가를 뜻하지는 않아요.
특히 경쟁이 치열한 시장에서는 신차를 팔기 위해 인센티브를 확대 해야 할 수 있습니다.
유럽 전기차 시장에선 중국 업체와의 경쟁 도 신경 쓰이는 부분이고요.
그래서 저는 친환경차가 몇 대 팔렸는지만 보기보다, 판매가 늘면서 영업이익률도 함께 좋아지는지를 더 중요하게 보려고 합니다.
차를 더 팔수록 이익이 줄어든다면 판매 기록만으로 주가를 설명하기는 어려우니까요.
5. 기아 주가 전망, 앞으로 확인할 숫자는? 기아 주가 전망에서 가장 중요한 건 매출 신기록보다 이익률 회복 흐름이라고 봐요.
영업이익률은 지난해 3분기 5.1% 에서 4분기 6.6% , 올해 1분기 7.5% , 2분기 8.0% 로 세 분기 연속 개선됐습니다.
수익에 관해 어떤 내용이 나왔을까?
미국 현지 생산 확대와 관세 부담 변화 , 하이브리드 판매 증가가 앞으로의 수익성을 좌우할 가능성이 있어요.
특히 다음 실적에서 인센티브 부담이 줄었는지, 친환경차 비중이 높아지면서도 대당 수익성이 유지되는지 살펴볼 필요가 있습니다.
2025년 사업연도 주당 배당금은 6,800원 이었지만, 저는 배당률만 보고 접근하기보다는 실적과 주가가 함께 회복되는지 먼저 살펴볼 생각입니다.
매출은 역대 최대인데 주가는 고점 대비 -48%. 참 묘한 상황이네요. 여러분은 지금의 기아 주가가 지나치게 떨어졌다고 보시나요? ※ 2026년 10월 17일 작성.
10월 16일 종가와 연중 장중 최고가를 비교했으며, 실적은 기아의 2026년 2분기 발표를 기준으로 했습니다.
투자는 개인의 판단과 책임이 따릅니다.
- 목차 1.
- 오히려 실적이 좋아졌다는 소식과 주가가 내려간 시기가 겹치면서 궁금증이 더 커졌습니다.
- 매출은 두 자릿수로 늘었는데 정작 남는 돈은 줄어든 겁니다.
#기아주가 #기아주가전망 #기아실적 #코스피 #국내주식 #기아배당금
댓글 쓰기