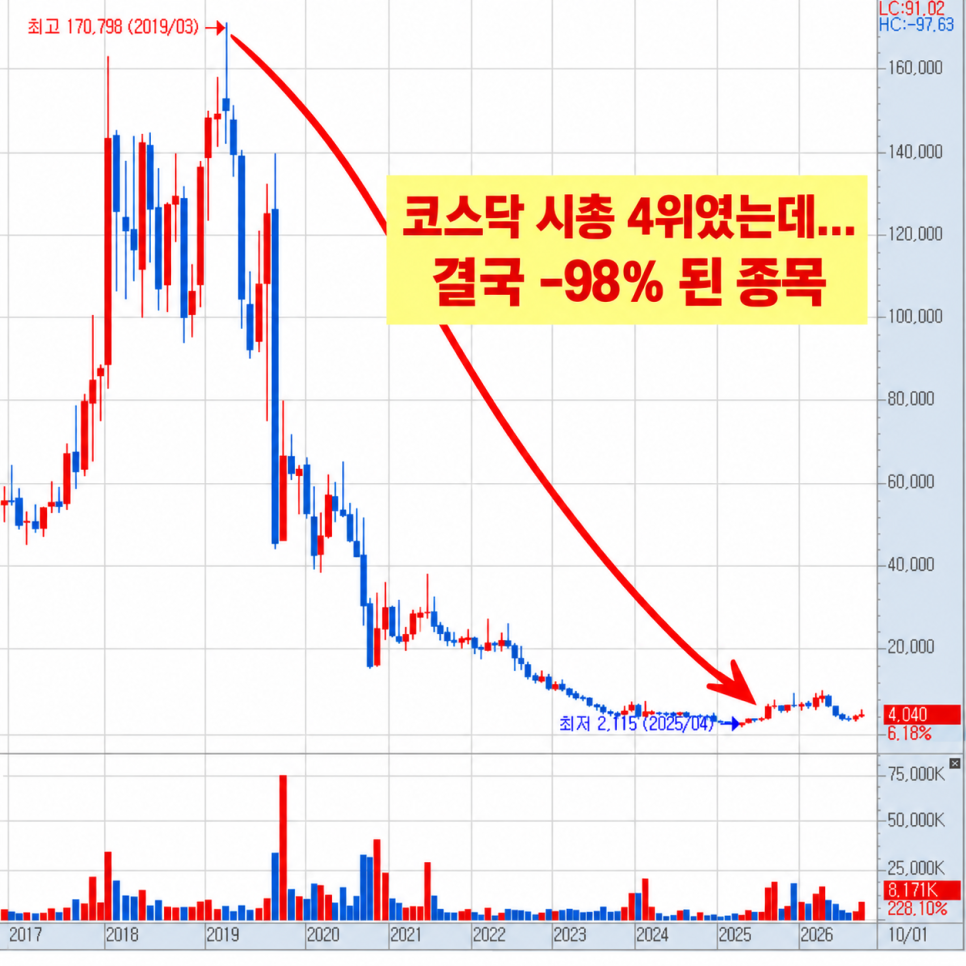
"코스닥 시총 4위였는데..." '-98%' 된 국내주식 종목 헬릭스미스 주가를 과거 차트부터 보니 낙폭이 상당하네요. 한때 코스닥 시총 4위 였고, 기업가치가 5조 원에 가까웠던 바이오 기업입니다. 그런데 지금은 고점 대비 약 98% 하락 했어요. 신약 개발로 주목받던 회사가 왜 이렇게 달라졌을까요?
이 대목에서 확인할 내용은 무엇일까?
목차 1. 헬릭스미스 주가, 시총 4위에서 -98%까지 2. 바이로메드 시절, 시총 5조원에 가까웠던 이유 3. 엔젠시스 임상 실패, 주가가 무너진 순간 4.
헬릭스미스 유상증자, 주주들이 힘들었던 이유 5. 헬릭스미스 주가 전망, 중국 허가는 반전일까? 1.
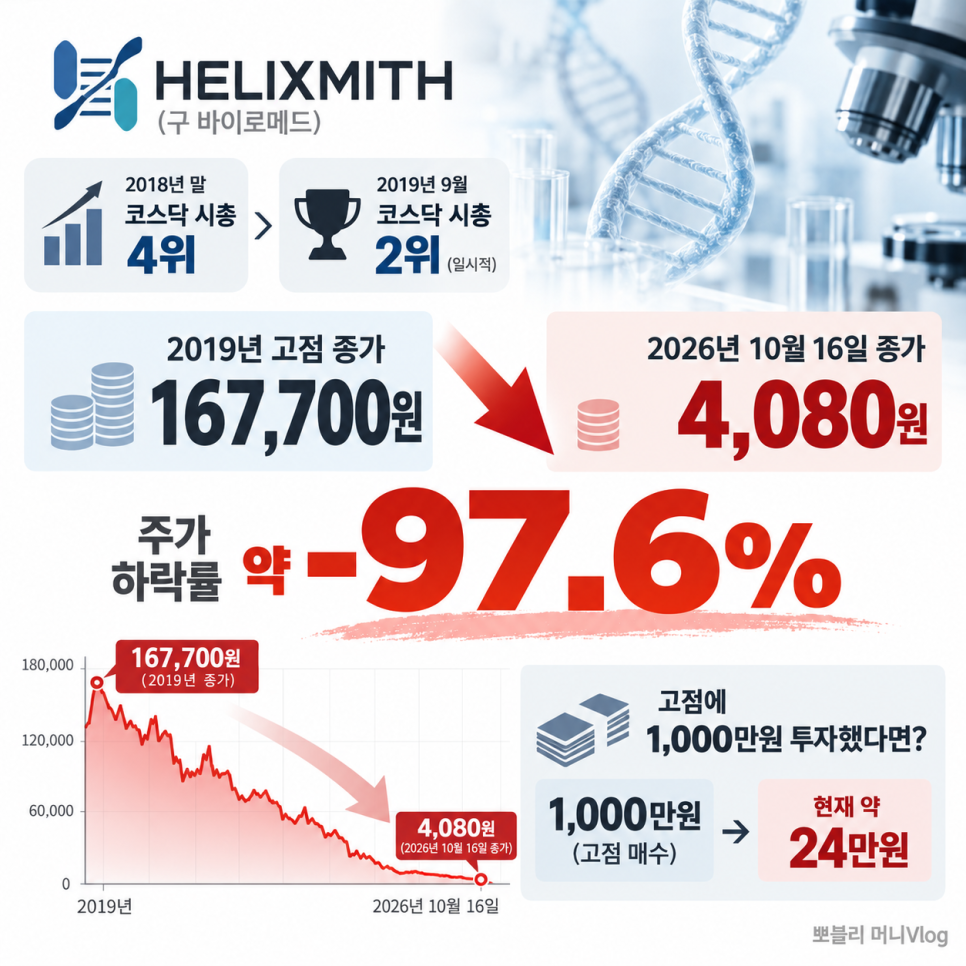
헬릭스미스 주가, 시총 4위에서 -98%까지 헬릭스미스 주가는 2019년 3월 수정주가 기준 고점 종가 16만7,700원에서 2026년 10월 16일 4,080원까지 약 97.6% 하락 했어요.
고점에서 1,000만원 을 투자했다면 단순 계산상 약 24만원 이 남는 수준이죠.
2018년 말 코스닥 시총 4위였던 이 회사는 2019년 9월 한때 2위까지 올라갔습니다.
주가가 거의 원점으로 돌아온 수준인 만큼 과거 투자자들의 체감 손실은 상당했을 겁니다.
주가 비교 금액 2019년 고점 종가 167,700원 2026년 10월 16일 4,080원 고점 대비 하락률 약 -97.6% 2.
이어지는 이야기에는 무엇이 담겼을까?
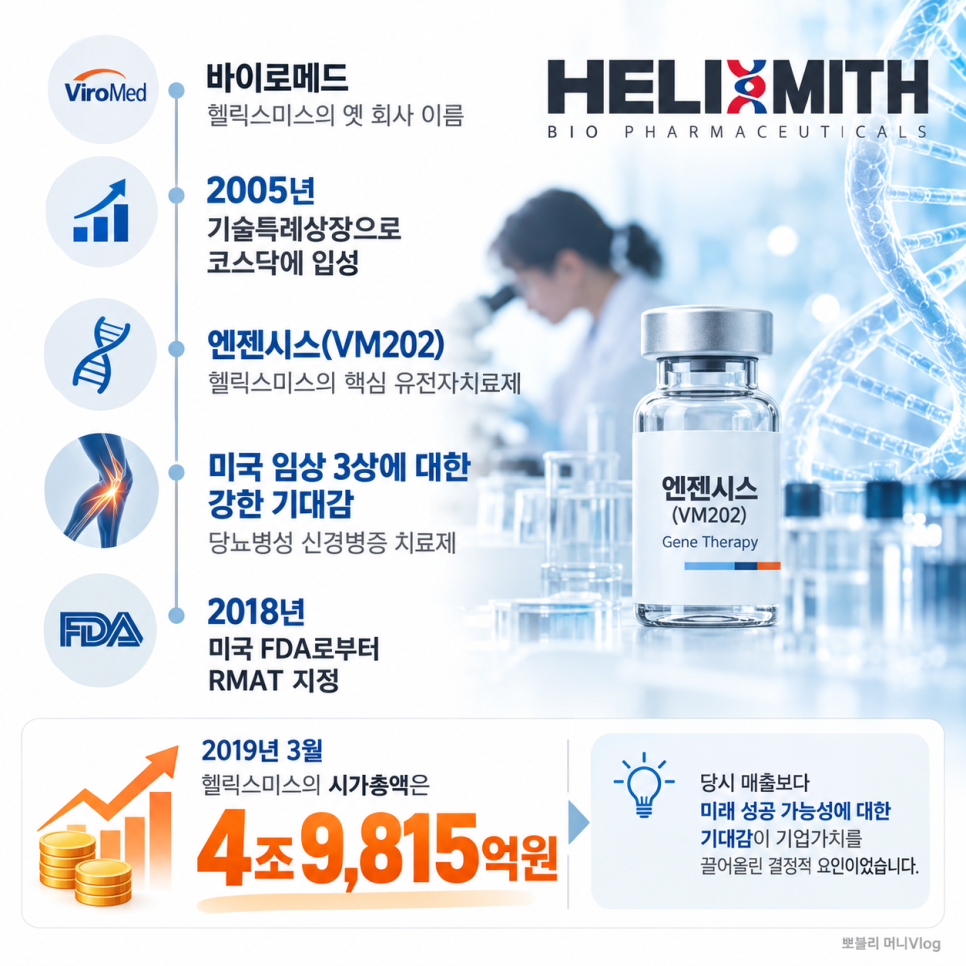
바이로메드 시절, 시총 5조원에 가까웠던 이유 바이로메드는 헬릭스미스의 옛 이름입니다. 2005년 기술특례상장으로 코스닥에 입성했어요.
시장을 달군 건 유전자치료제 엔젠시스(VM202) 였습니다. 특히 당뇨병성 신경병증 치료제의 미국 임상 3상 성공 기대가 컸죠.
2018년 미국 FDA의 RMAT 지정을 받으며 주목도가 높아졌고, 2019년 3월 시총은 약 4조9,815억원 까지 커졌습니다.
당시 투자자들은 세계 시장에서 통할 국산 유전자치료제가 탄생할 수 있다고 기대했습니다. 다만 기업가치를 움직인 건 실제 매출보다 미래 성공에 대한 기대에 가까웠어요.
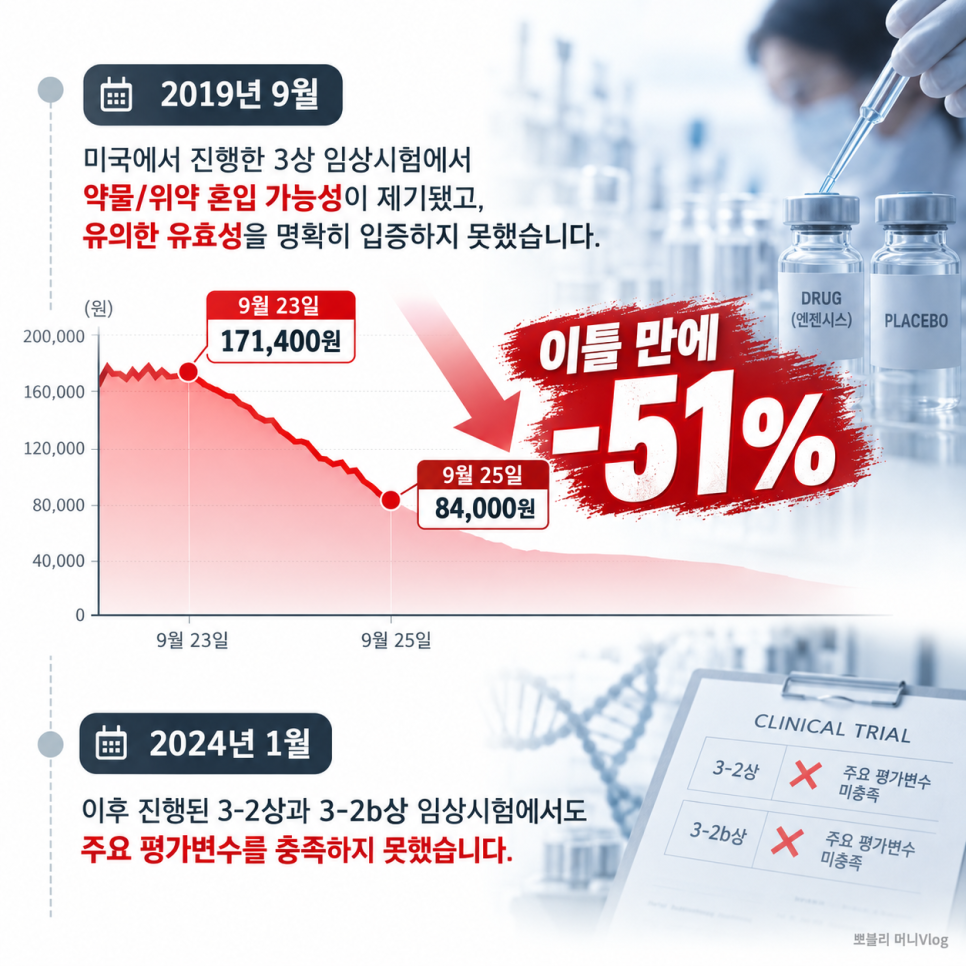
3. 엔젠시스 임상 실패, 주가가 무너진 순간 2019년 9월 미국 임상 3상에서 약물·위약 혼용 문제가 불거졌고, 치료 효과를 명확히 입증하지 못했습니다 .
주가는 9월 23일 17만1,400원에서 25일 8만4,000원으로 이틀 만에 약 51% 급락 했어요.
공개된 내용의 배경은 무엇일까?
이후 추가 임상으로 반전을 노렸지만, 2024년 1월 발표된 3-2상·3-2b상에서도 주평가지표 달성에 실패했습니다 .
통증 감소 효과가 위약보다 적으로 우월하다는 결과를 확보하지 못한 거예요. 미국 임상 3상이 사실상 기업가치의 핵심이었던 만큼 실패의 파장이 컸습니다.
한 번의 악재보다 신약 성공 기대가 여러 차례 꺾인 게 더 뼈아팠던 것 같아요. 4.
헬릭스미스 유상증자, 주주들이 힘들었던 이유 신약 개발이 길어지면서 자금조달 부담도 커졌습니다.
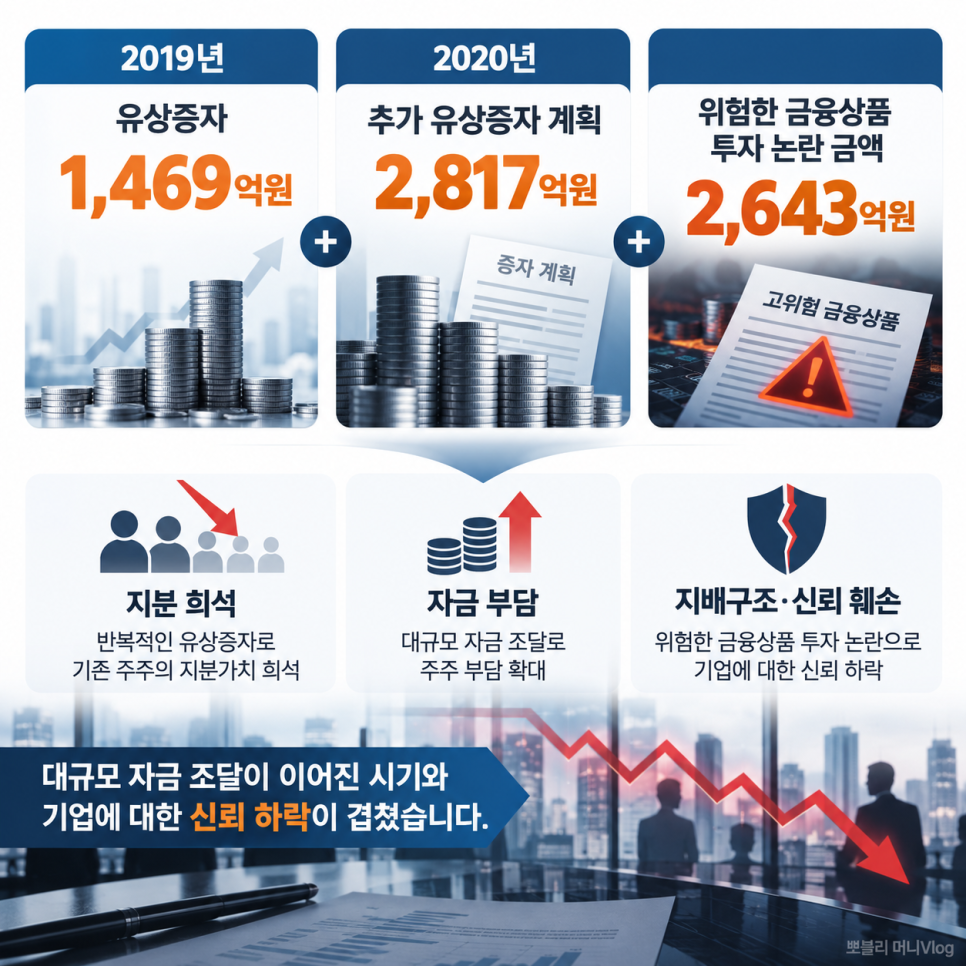
2019년 약 1,469억원 의 유상증자를 실시했고, 2020년에는 약 2,817억원 규모의 추가 유상증자 계획 을 발표했어요.
주식 수가 늘어나면 기존 주주의 지분가치가 희석될 수 있죠 . 특히 실적이 충분하지 않은 신약 개발사는 주가 하락과 추가 자금조달 부담이 겹치기도 합니다.
여기에 고위험 금융상품 투자 논란 과 경영권 분쟁까지 겹치면서 신뢰가 흔들렸습니다. 2020년 알려진 과거 금융상품 투자 규모는 2,643억원 에 달했습니다.
다음으로 살펴볼 내용은 무엇일까?
임상 결과뿐 아니라 자금 운용과 지배구조 문제도 주가에 부담을 준 셈이에요. 5. 헬릭스미스 주가 전망, 중국 허가는 반전일까?
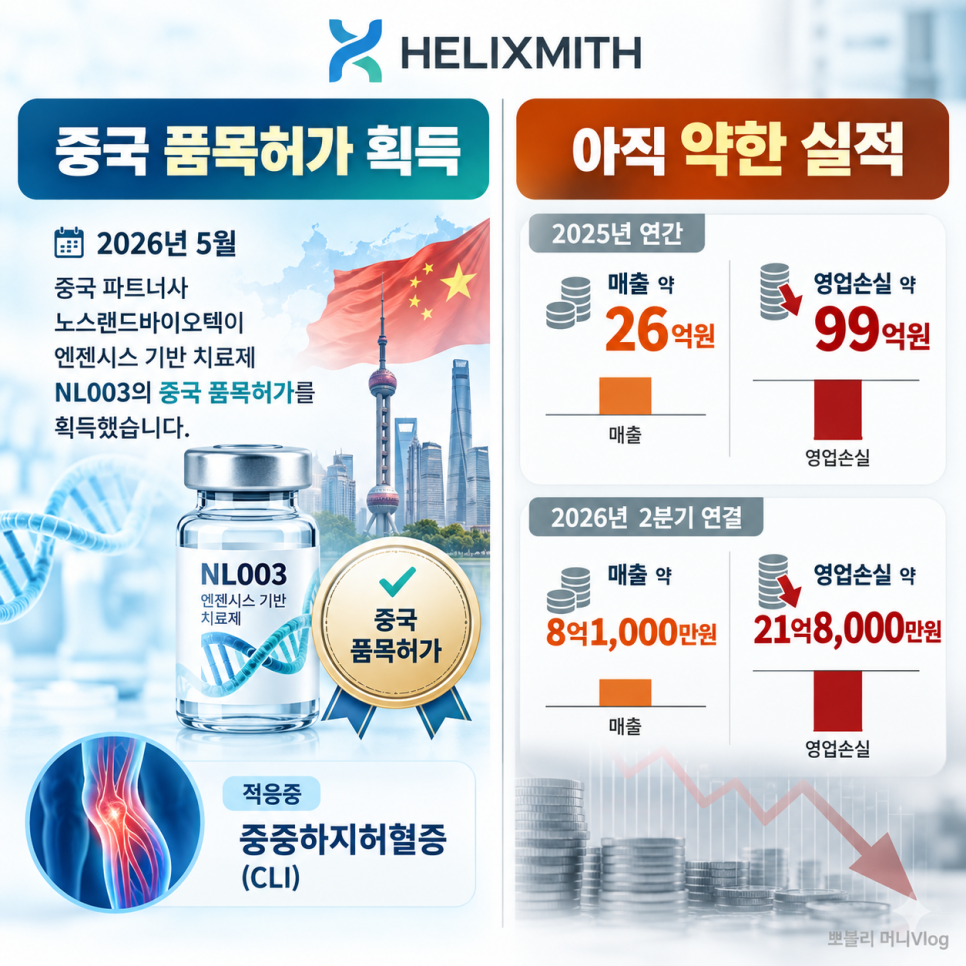
2026년 5월에는 반가운 소식도 있었습니다. 중국 파트너사 노스랜드바이오텍이 엔젠시스 기반 치료제 NL003의 중국 품목허가 를 받았어요.
중증하지허혈증 치료제로, 미국에서 실패했던 당뇨병성 신경병증과는 다른 적응증입니다. 20년 넘게 개발한 기술이 실제 허가로 이어졌다는 의미가 있죠.
과거의 연이은 실패만으로 현재 사업을 판단할 수 없는 이유이기도 합니다. 하지만 허가가 곧바로 헬릭스미스의 큰 매출로 연결되는 건 아닙니다.
어떤 기록이 나왔을까?
2025년 연간 매출은 약 26억원, 영업손실은 약 99억원이었습니다.
헬릭스미스 실적 2026년 2분기에도 연결 매출 약 8억 1,000만원 , 영업손실 약 21억8,000만원을 기록했어요.
앞으로 중국 판매가 얼마나 빠르게 늘어날지, 계약에 따른 로열티와 현금 유입이 실적에 잡힐지가 더 중요해 보입니다.
저는 허가 소식보다 이 숫자를 먼저 확인하고 싶어요. 한때 코스닥 시총 4위였던 기업이 -98% 가까이 하락했다니 참 많은 생각이 드네요.
중국 허가가 실적 반전의 시작이 될 수 있을까요? 여러분 생각은 어떠신가요? ※ 2026년 10월 17일 기준.
주가 비교는 수정주가와 10월 16일 종가 기준이며, 미래 실적과 주가 회복은 보장되지 않습니다.
- 목차 1.
- 바이로메드 시절, 시총 5조원에 가까웠던 이유 바이로메드는 헬릭스미스의 옛 이름입니다.
- 이후 추가 임상으로 반전을 노렸지만, 2024년 1월 발표된 3-2상·3-2b상에서도 주평가지표 달성에 실패했습니다 .
#헬릭스미스 #헬릭스미스주가 #헬릭스미스주가전망 #바이로메드 #코스닥 #코스닥시총 #국내주식 #엔젠시스 #바이오주
댓글 쓰기