"코스피 시총 17위였는데..." 6년 뒤 주가 -83% 된 종목 한때 20만원을 넘기며 투자자들의 관심을 한몸에 받았던 종목이 있었어요. 그런데 6년이 지난 지금은 3만원대까지 내려왔습니다. 고점 대비 무려 -83% 나 하락한 건데요. 참... 그때 팔았어야 했다는 생각이 절로 들 것 같네요.
이 대목에서 확인할 내용은 무엇일까?
오늘의 주인공은 바로 넷마블 입니다. 도대체 잘나가던 회사에 무슨 일이 있었던 걸까요? 1.
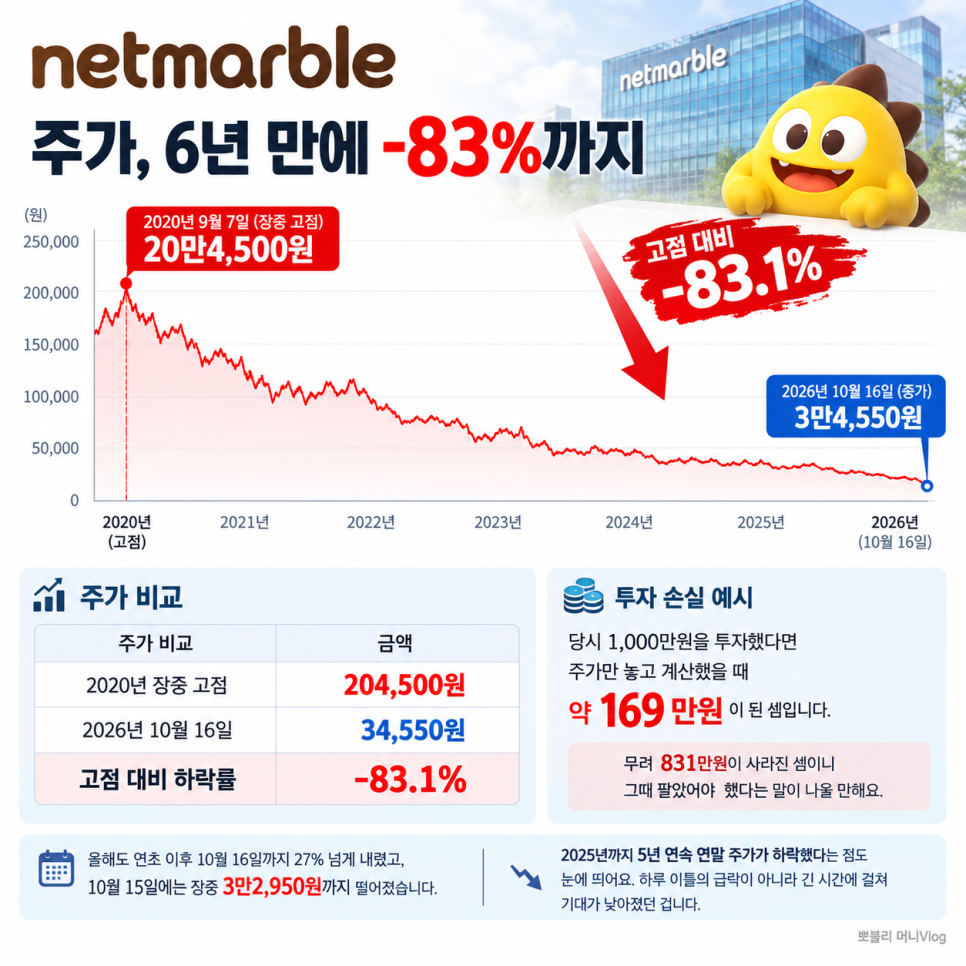
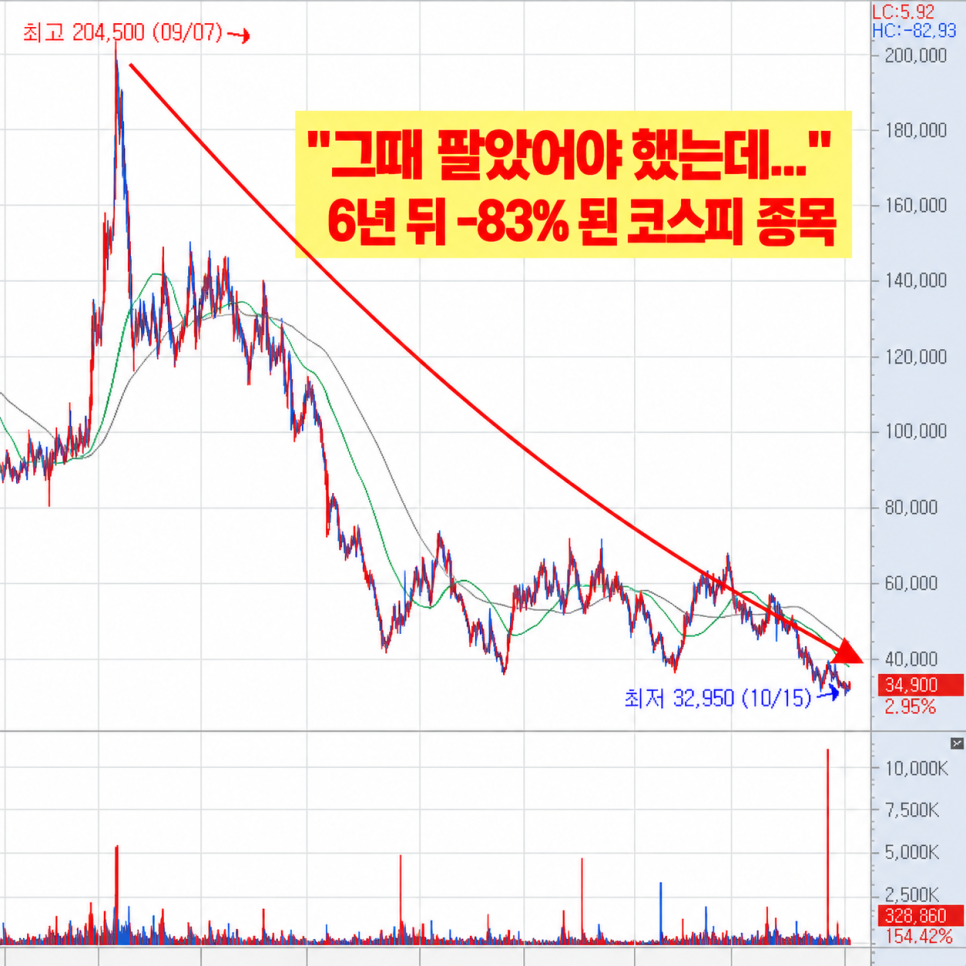
넷마블 주가, 6년 만에 -83%까지 넷마블 주가는 2020년 9월 7일 장중 20만4,500원 까지 올랐어요.
그런데 2026년 10월 16일 코스피 종가는 3만4,550원 입니다.
고점 대비 약 83.1% 하락 한 거죠.
넷마블 주봉차트 주가 비교 금액 2020년 장중 고점 204,500원 2026년 10월 16일 34,550원 고점 대비 하락률 -83.1% 당시 1,000만원을 투자했다면 주가만 놓고 계산했을 때 약 169만원이 된 셈입니다.
무려 831만원이 사라진 셈이니 그때 팔았어야 했다는 말이 나올 만해요.
올해도 연초 이후 10월 16일까지 27% 넘게 내렸고, 10월 15일에는 장중 3만2,950원까지 떨어졌습니다.
2025년까지 5년 연속 연말 주가가 하락했다는 점도 눈에 띄어요. 하루 이틀의 급락이 아니라 긴 시간에 걸쳐 기대가 낮아졌던 겁니다.
어떤 기록이 나왔을까?
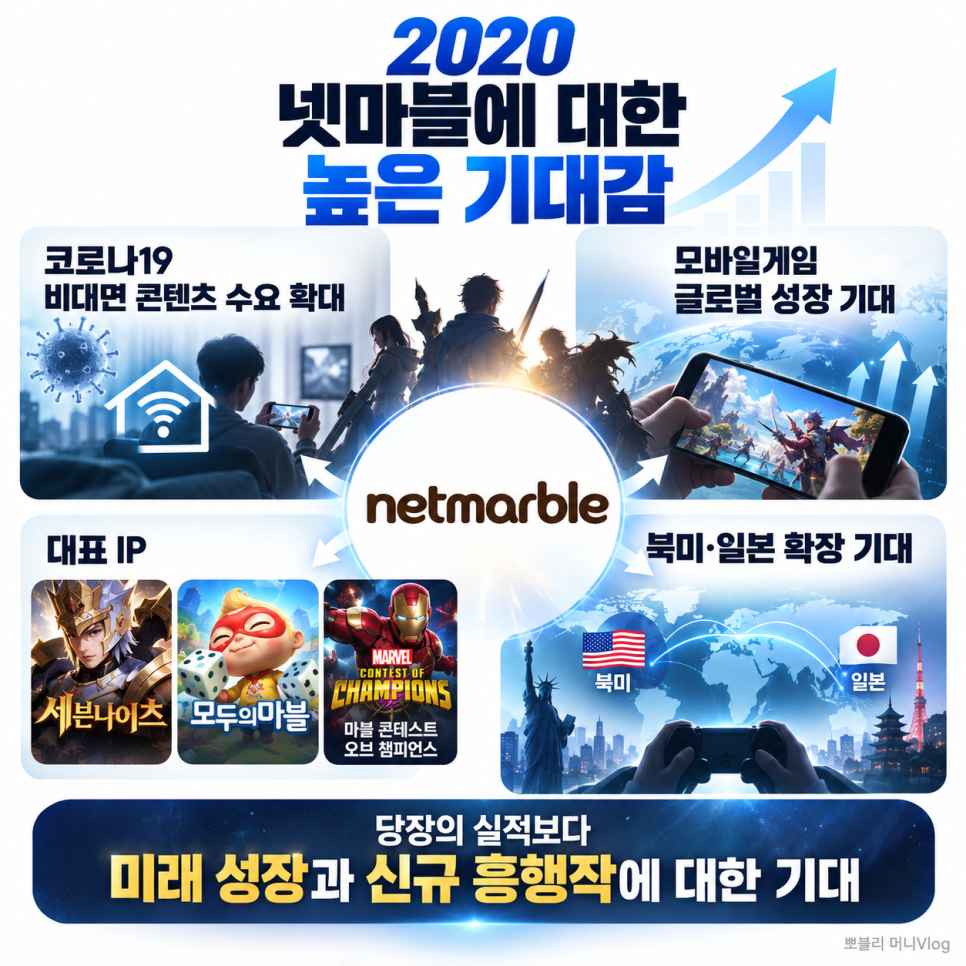
2. 넷마블 주식, 왜 그렇게 기대가 컸을까? 넷마블은 세븐나이츠, 모두의마블, 마블 콘테스트 오브 챔피언스 등으로 인지도를 쌓은 게임사예요.
2020년에는 코로나19로 비대면 콘텐츠에 대한 관심이 커졌고, 모바일게임의 글로벌 성장 기대도 주가에 반영됐죠.
국내 시장을 넘어 북미와 일본에서 흥행작을 늘릴 수 있다는 기대였습니다.
당시 주가에는 현재 이익뿐 아니라 앞으로 내놓을 신작과 해외 흥행에 대한 기대도 상당히 담겼을 겁니다.
다만 게임은 인기작이 오래가지 않거나 신작이 기대에 못 미치면 실적이 빠르게 달라질 수 있어요. 3. 넷마블 실적, 2022년부터 무슨 일이 있었을까?
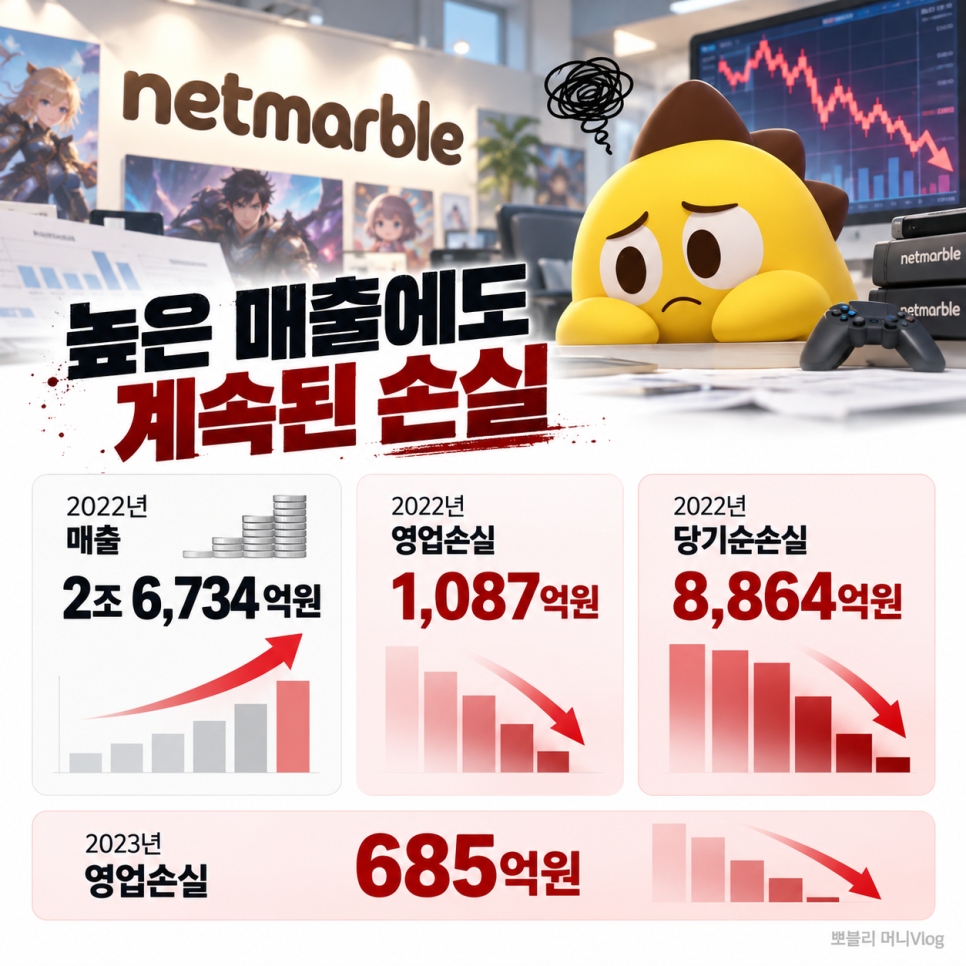
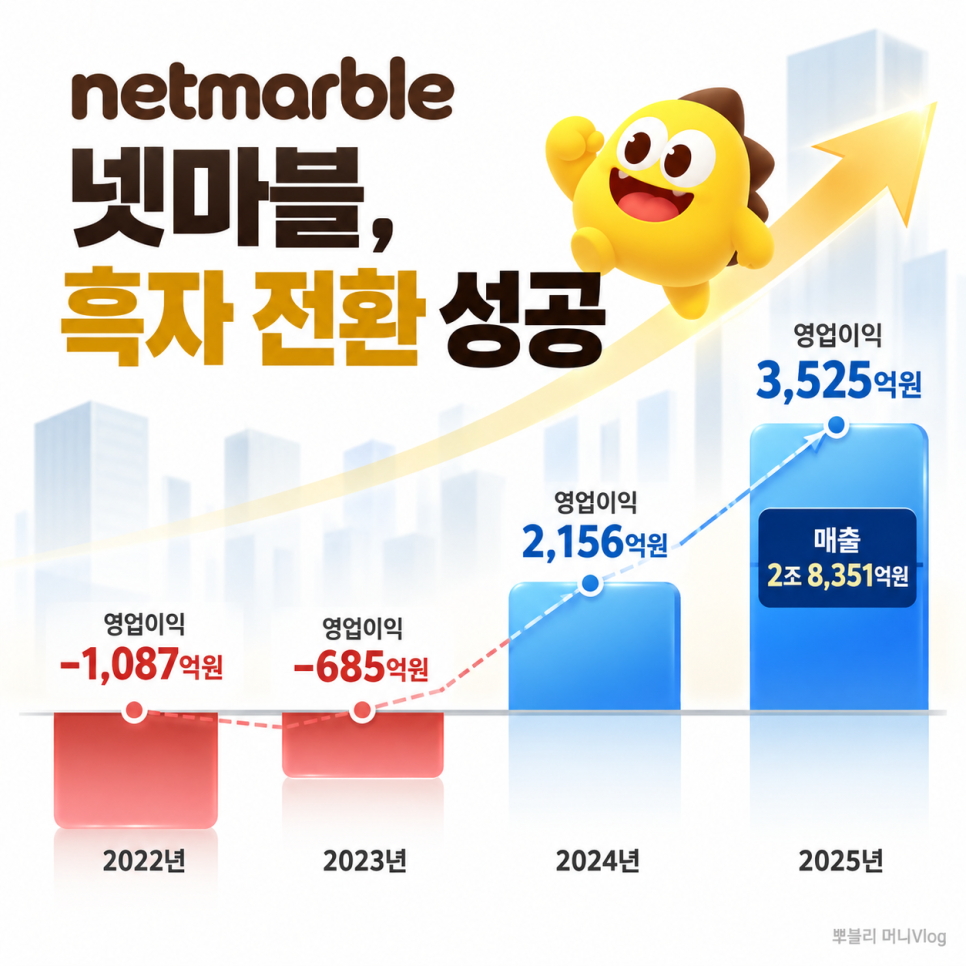
넷마블은 2022년 매출 2조6,734억원 을 올리고도 영업손실 1,087억원 을 기록했습니다.
2023년에도 685억원 적자가 이어졌고요. 외형이 큰 회사가 2년 연속 영업손실을 낸 겁니다. 2022년에는 당기순손실이 무려 8,864억원 에 달했어요.
인수 사업의 부담과 신작 성과 부진 등이 겹친 시기였죠. 신작 개발과 마케팅에 돈이 들어가도 흥행이 기대만큼 나오지 않으면 수익성은 쉽게 흔들립니다.
기록의 배경은 무엇일까?
개인적으로는 주가가 내려온 이유가 단순히 게임주 인기가 식어서만은 아니라고 봅니다. 시장이 기대하던 성장 속도와 실제 이익이 어긋났던 거예요. 4.
넷마블 흑자전환, 그런데 왜 주가는 그대로일까? 넷마블은 2024년 영업이익 2,156억원 으로 흑자전환했고, 2025년에는 3,525억원 으로 더 늘었습니다.
매출도 2025년 2조8,351억원 을 기록했죠. 한때 적자였던 회사가 이익을 다시 내기 시작한 건 분명한 변화입니다.
연도 영업이익 2022년 -1,087억원 2023년 -685억원 2024년 2,156억원 2025년 3,525억원 그런데 주가는 옛 고점과 거리가 멉니다.
가격의 배경은 무엇일까?
예전 가격에 담겨 있던 높은 기대를 다시 인정받으려면 단순 흑자전환보다 꾸준한 성장성을 증명해야 하기 때문이겠죠. 참...
실적이 살아났는데도 주가 회복은 생각보다 쉽지 않네요. 5. 넷마블 주가 전망, 다음 신작이 관건일까?
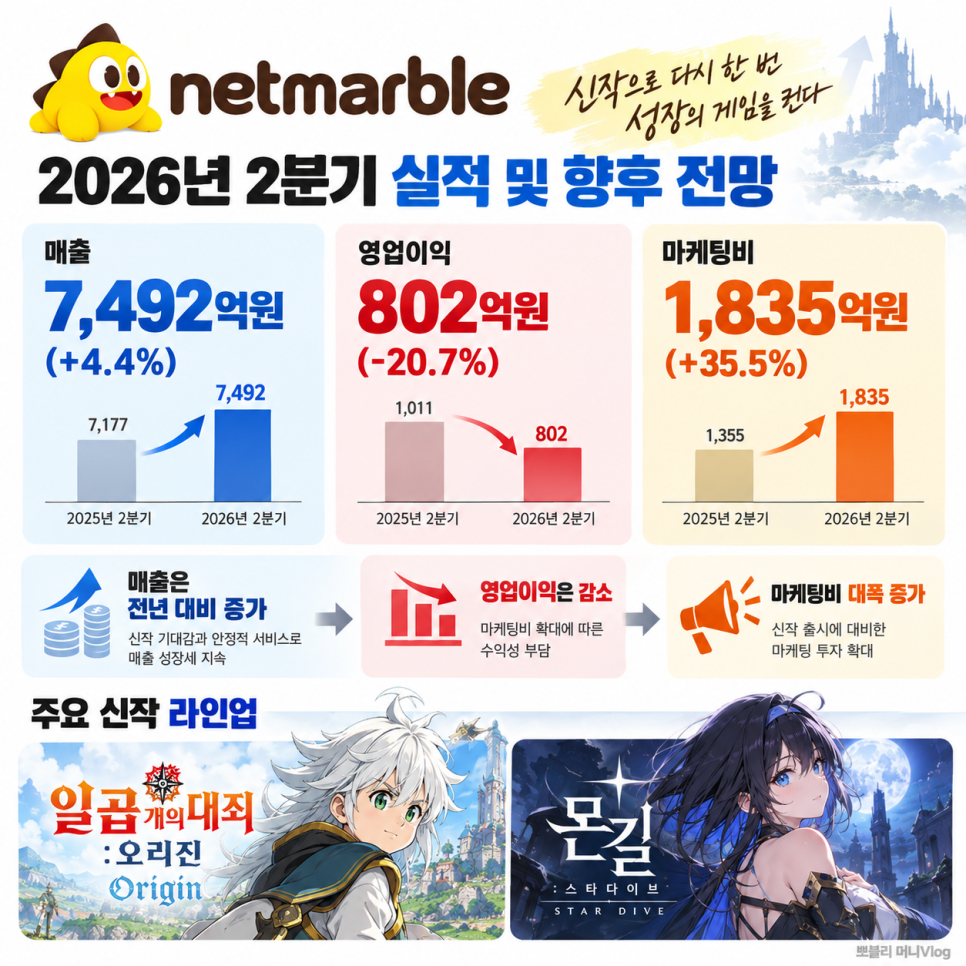
넷마블의 2026년 2분기 매출은 7,492억원 으로 전년보다 4.4% 늘었지만, 영업이익은 약 802억원으로 20.7% 감소 했습니다.
실제 2분기 마케팅비는 1,835억원 으로 전년보다 35.5% 증가했거든요. 신작을 많이 내놓는다고 자동으로 수익이 늘지는 않는다는 뜻이죠.
저라면 다음 분기에는 신작 매출이 출시 초기 반짝 흥행에 그치지 않는지, 마케팅비를 줄이면서도 이익을 유지하는지 살펴볼 것 같아요.
이어지는 이야기에는 무엇이 담겼을까?
특히 일곱 개의 대죄: 오리진과 몬길: 스타다이브의 매출 지속성이 중요해 보입니다. 6년 전의 기대는 컸지만 지금은 실적으로 다시 평가받아야 하는 상황입니다.
여러분은 이 종목의 반등 가능성을 어떻게 보시나요? ※ 2026년 10월 17일 작성. 2020년 장중 고점과 2026년 10월 16일 한국거래소 종가를 비교했습니다.
실적은 최근 확정 공시 기준이며, 투자에 따른 손실 가능성이 있습니다.
- 오늘의 주인공은 바로 넷마블 입니다.
- 2.
- 개인적으로는 주가가 내려온 이유가 단순히 게임주 인기가 식어서만은 아니라고 봅니다.
#넷마블 #넷마블주가 #넷마블주가전망 #코스피 #코스피종목 #국내주식 #게임관련주 #넷마블실적
댓글 쓰기