얼마 전 오래 쓴 휴대폰을 바꿀까 싶어 애플 공홈에 들렀다가 가격표 앞에서 한참 서 있었다. 비슷한 급의 모델인데 예전에 샀을 때보다 눈에 띄게 비쌌다. 요즘 메모리값이 워낙 올라서 어쩔 수 없다고 하더니만, 꽤 가격 인상폭이 컸다. 창을 닫은 후 좀 우스운 기분이 들었다.
가격의 배경은 무엇일까?
반도체 호황 기사에는 기분 좋게 고개를 끄덕이던 내가, 같은 이유로 지갑 앞에서는 망설이고 있었으니까. 같은 소식이 한 사람 안에서 호재이기도 하고 악재이기도 했다.
오늘 나온 교보증권 보고서를 읽다가 그 아이폰18프로 가격이 다시 떠올랐다.
삼성전자 실적 및 목표주가 전망 교보증권은 삼성전자의 3분기 매출을 204조 7,000억원, 영업이익을 105조원으로 내다봤다.
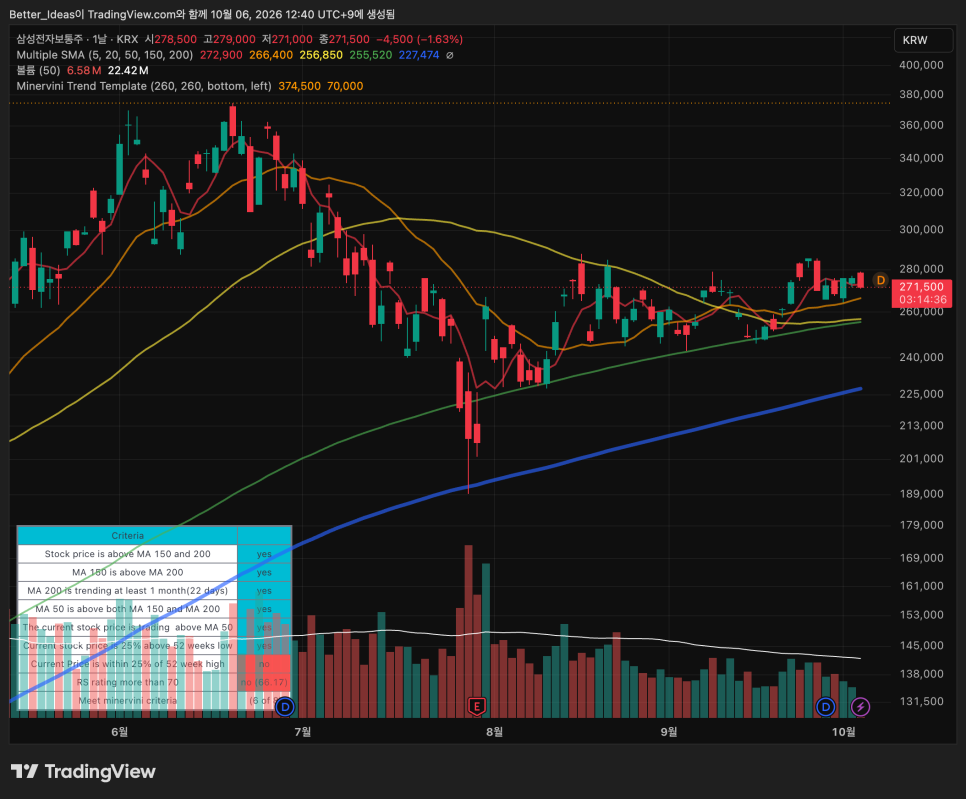
삼성전자 주가 차트 1년 전보다 각각 138%, 763% 늘어난 숫자고, 영업이익률은 51.3%다.
사상 첫 분기 영업이익 100조원 시대라는 표현이 붙었고, 목표주가는 50만원이 유지됐다. 그런데 조금 더 자세히 들여다 보면 생각해봐야 할 점이 있다.
반도체를 맡은 DS부문 이익이 104조 8,000억원으로, 회사 전체 이익의 거의 전부다.
반대로 스마트폰과 가전을 만드는 DX부문은 적자가 이어진다. MX 및 네트워크가 1조 2,000억원, VD 및 가전이 3,000억원 손실로 추정됐다.
이유는 애플이 아이폰18프로 가격을 올린 것과 비슷하다. 메모리값이 올라서. 한 지붕 아래에서 한쪽의 최고 실적이 다른 쪽의 원가 부담이 되고 있는 것이다.
이 대목에서 확인할 내용은 무엇일까?
같은 회사 안에서 파는 사람과 사는 사람의 처지가 이렇게까지 갈린 적이 있었나 싶다. 이 장면에서 떠오른 말이 네덜란드병이다.
1959년 네덜란드 북부 흐로닝언에서 대형 천연가스전이 발견됐다. 가스 수출로 돈이 밀려들었으니 축복이어야 했다.
그런데 가스가 벌어들인 외화가 길더화 가치를 끌어올렸고, 그 탓에 다른 제조업은 수출 경쟁력을 잃고 일자리가 줄었다.
1977년 영국 이코노미스트가 이 현상에 붙인 이름이 네덜란드병이다. 훗날 경제학자 코든과 니어리는 이를 두 갈래로 정리했다.
잘나가는 부문이 자본과 인력을 빨아들이는 효과, 그리고 그 부문이 번 돈이 나머지 부문의 비용을 밀어 올리는 효과다. 삼성전자와 비교하면 꽤 닮았다.
환율 대신 부품값이 통로가 됐을 뿐이다. 보고서에 따르면 D램 생산능력에서 HBM이 차지하는 비중은 2025년 27%에서 2027년 40%까지 커진다.
설비가 HBM으로 쏠리니 범용 D램은 부족해지고 값이 오른다. 3분기 HBM4 매출은 전 분기의 3배 이상으로 늘 전망이다.
가격에 관해 무엇이 공개됐을까?
DS에는 더없이 좋은 일이지만, 그 범용 D램을 휴대폰과 TV에 넣어야 하는 DX에는 고스란히 청구서로 돌아온다. 삼성전자 주식 투자 리스크는?
내가 눈여겨보는 건 적자의 크기가 아니다. 1조 5,000억원은 105조원 앞에서 작은 숫자다. 중요한 건 그 적자가 알려주는 것이다.
삼성의 세트 사업이 버거워하는 가격이라면 전 세계 스마트폰과 PC 업체들도 같은 부담을 지고 있다는 뜻이다.
그들이 탑재 용량을 줄이거나 값을 올려 판매가 줄면, 그 영향은 결국 메모리 수요로 되돌아온다.
DX의 적자는 메모리 가격이 수요가 견딜 수 있는 선에 얼마나 가까워졌는지 보여주는 온도계에 가깝다.
가격에서 확인할 부분은 무엇일까?
또 하나는 이익의 쏠림이다. 출처 : 뉴시스 교보증권은 영업이익을 올해 365조 2,000억원, 2027년 520조원, 2028년 562조 8,000억원으로 예상했다.
이 숫자들은 모두 메모리 가격 강세가 이어진다는 전제 위에 서 있다.
이익의 거의 전부가 한 부문에서 나온다는 건, 그 전제가 흔들릴 때 받쳐줄 다른 다리가 약하다는 말이기도 하다.
숫자가 클수록 그 숫자가 기대고 있는 가정도 한 번쯤 따로 떼어 봐야 한다. 물론 비유를 그대로 믿을 필요는 없다.
네덜란드는 가스값을 정하지 못했지만 삼성전자는 메모리 가격을 움직이는 쪽에 서 있고, DX는 부품이 귀할 때 물량을 안정적으로 받는 이점도 있다.
기록의 배경은 무엇일까?
그리고 이 전망은 한 증권사의 추정치일 뿐이다. 지난달에는 수요 둔화를 이유로 투자의견을 낮춘 증권사도 있었다. 마치며 나는 결국 그날 휴대폰을 바꾸지 않았다.
조금 더 쓰기로 했다. 별것 아닌 결정이지만, 나 같은 사람이 많아지면 그것도 숫자가 된다.
100조원이라는 기록에는 박수를 치되, 가격표 앞에서 망설이는 사람들의 표정도 같이 알아둘 필요는 있다고 생각한다.
호황이 얼마나 갈지는 대개 잘나가는 쪽보다 버거워하는 쪽에서 먼저 드러나기 마련이니까 말이다.
"나만 끝까지 LG전자 믿었나" 악재 다 무시하고 주가 천정부지로 치솟을 이유 아파트에 오래 살다 보면 화재경보기가 잘못 울리는 날을 몇 번은 겪는다.
처음엔 다들 놀라서 복도로 나온...
- 반도체 호황 기사에는 기분 좋게 고개를 끄덕이던 내가, 같은 이유로 지갑 앞에서는 망설이고 있었으니까.
- 같은 회사 안에서 파는 사람과 사는 사람의 처지가 이렇게까지 갈린 적이 있었나 싶다.
- DS에는 더없이 좋은 일이지만, 그 범용 D램을 휴대폰과 TV에 넣어야 하는 DX에는 고스란히 청구서로 돌아온다.
댓글 쓰기