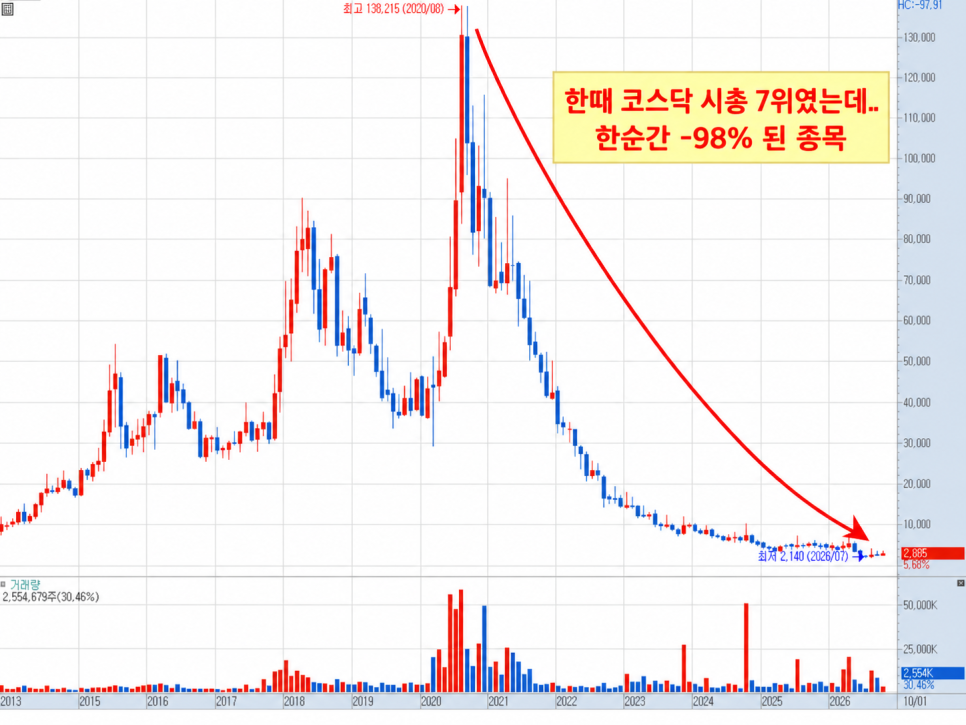
"코스닥 시총 7위였는데..." 한순간 -98% 된 종목 한때 코스닥 시가총액 7위까지 올라갔던 기업이 있습니다. 그런데 6년이 지난 지금, 주가는 최고점 대비 무려 98% 가까이 하락했습니다. 바로 제넥신(095700) 입니다. 제넥신 주가, 13만원대가 어떻게 2천원대가 됐을까?
수익에 관해 어떤 내용이 나왔을까?
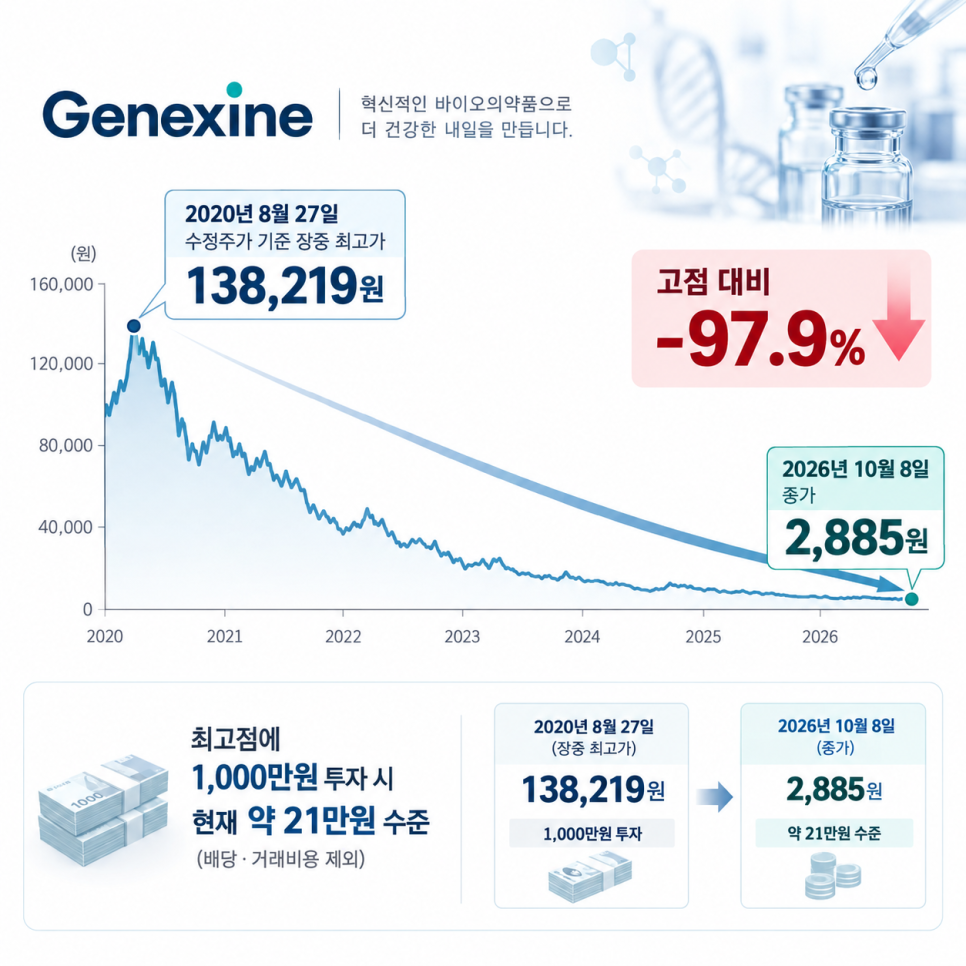
제넥신 주가는 2020년 8월 27일 수정주가 기준 장중 138,219원까지 올랐습니다. 반면 2026년 10월 8일 종가는 2,885원이었어요.
고점 대비 약 97.9% 하락한 겁니다.
2020년 최고가: 138,219원 2026년 10월 8일 종가: 2,885원 고점 대비 하락률: 약 -97.9% 당시 최고점에 1,000만원을 투자했다면 현재 주식 가치는 약 21만원에 불과합니다.
배당과 거래비용을 제외한 단순 계산이죠. 중간중간 반등도 있었지만 장기적으로는 고점이 계속 낮아졌습니다. 여기서 눈여겨볼 부분은 회복에 필요한 상승률입니다.
현재 2,885원에서 과거 13만원대로 돌아가려면 약 47배 이상 올라야 하거든요.
그만큼 과거 최고점을 회복하기가 어려워진 상황입니다....;; 제넥신 코스닥 시총 7위, 당시 무엇을 기대했을까요?
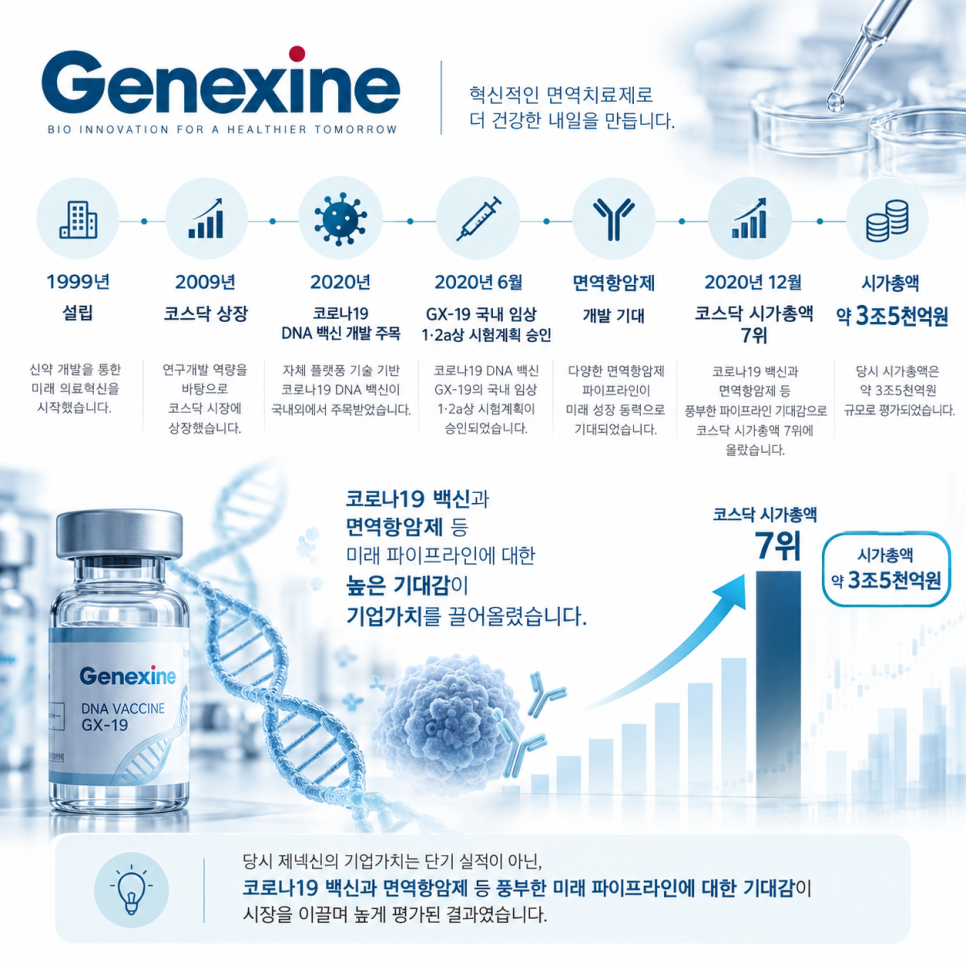
제넥신은 1999년 설립된 신약 연구개발 기업으로, 2009년 코스닥에 상장했습니다. 2020년 코로나19가 확산되면서 DNA 백신 개발에 나섰는데요.
그해 6월에는 후보물질 GX-19의 국내 임상 1·2a상 시험계획이 승인 됐습니다. 여기에 면역항암제 개발 기대까지 더해지면서 시장의 관심이 집중됐죠.
이 대목에서 확인할 내용은 무엇일까?
2020년 12월 기준 코스닥 시가총액 상위 기업 집계에서 제넥신은 7위, 시총 약 3조5천억원에 이름을 올렸습니다.
당시 주가에는 아직 상용화되지 않은 신약의 미래 가치가 상당 부분 반영됐던 셈입니다. 특히 바이오 기업은 임상 진행 단계에 따라 기업가치가 크게 달라질 수 있습니다.
연구개발 가능성만으로 높은 평가를 받았던 만큼 이후 실제 성과를 입증하는 과정이 중요해졌죠.
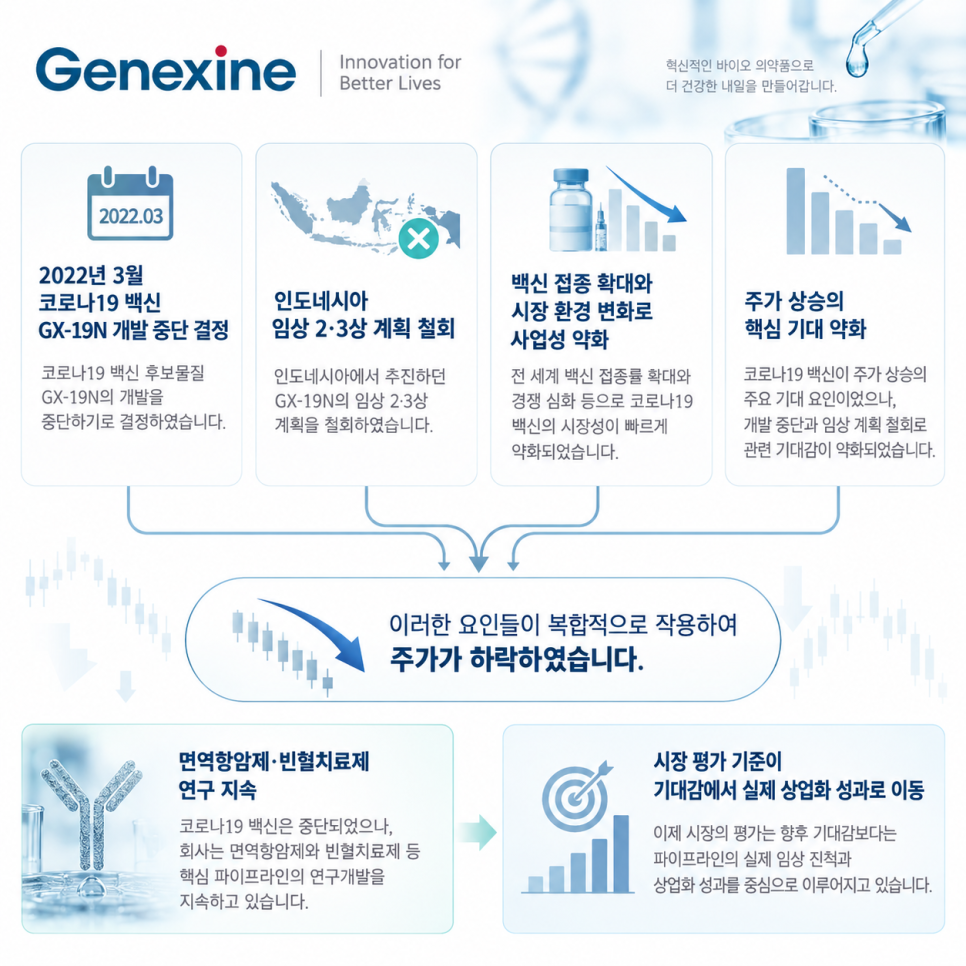
제넥신 주가 하락 이유, 기대가 꺾인 결정적인 순간 주요 변곡점 중 하나는 2022년 3월이었습니다. 제넥신이 코로나19 백신 GX-19N의 개발 중단 을 결정했거든요.
당시 이미 백신 접종이 확대되면서 신규 백신에 대한 시장 환경이 달라졌습니다. 회사는 사업성을 고려해 인도네시아 임상 2·3상 계획도 철회 했어요.
임상 실패에 따른 중단은 아니었지만, 주가 상승을 이끌었던 핵심 기대가 약해지는 계기가 됐습니다. 이후에도 면역항암제와 빈혈치료제 등 다른 신약 연구는 계속됐습니다.
이어지는 이야기에는 무엇이 담겼을까?
다만 연구 성과가 안정적인 매출로 연결되기까지는 시간이 필요했죠. 개인적으로 이번 사례에서 가장 눈에 띄는 부분입니다.
2020년에는 개발 가능성만으로 시가총액이 3조원을 넘었지만, 시간이 지나면서 시장의 평가 기준이 실제 상업화 성과로 바뀐 겁니다.
여기에 장기 적자와 자금조달 부담까지 겹치면서 주가 하락이 이어졌습니다.
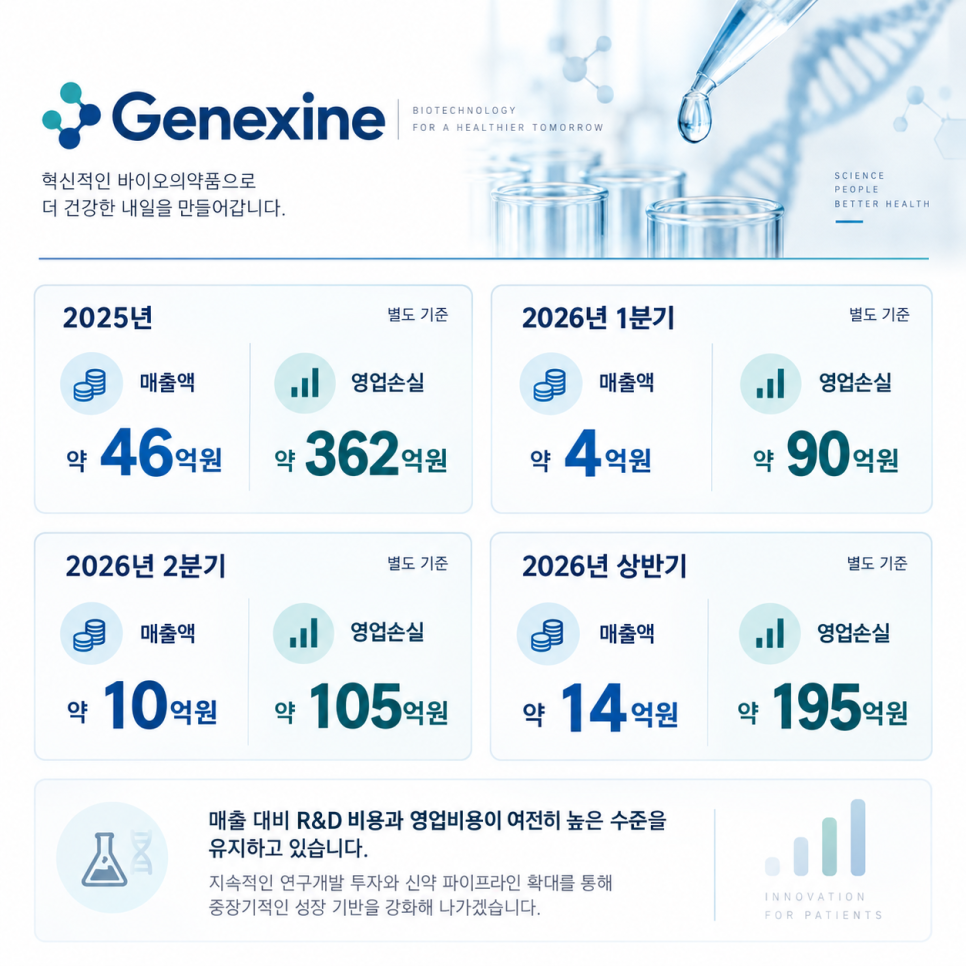
제넥신 실적, 적자보다 더 눈에 띄는 숫자가 있다? 제넥신의 2025년 별도 기준 매출액은 약 46억원, 영업손실은 약 362억원이었습니다.
2026년 상반기에도 적자가 이어졌어요.
1분기 매출액: 약 4억원 1분기 영업손실: 약 90억원 2분기 매출액: 약 10억원 2분기 영업손실: 약 105억원 상반기 매출은 약 14억원이었지만 영업손실은 약 195억원에 달했습니다.
매출 규모에 비해 연구개발과 운영에 들어가는 비용이 상당히 큰 구조인 셈이죠. 물론 신약 개발기업은 상업화 이전에 적자가 발생하는 경우가 많습니다.
문제는 연구개발이 장기화될수록 필요한 자금도 계속 늘어난다는 점입니다. 제넥신 역시 과거 유상증자를 진행했고, 2025년에는 전환사채를 발행했습니다.
공개된 내용의 배경은 무엇일까?
저는 현재 주가보다 이 부분을 더 주의 깊게 볼 필요가 있다고 생각하는게....
향후 추가 자금조달이 이뤄질 경우 조건에 따라 기존 주주의 지분 가치가 희석될 수 있기 때문입니다.
따라서 단순한 매출 증가보다 현금 보유 규모와 영업손실 축소 여부가 중요합니다.
제넥신 주가 전망, 반등을 위해 필요한 건?? 제넥신이 성과를 내지 못한 것만은 아닙니다.
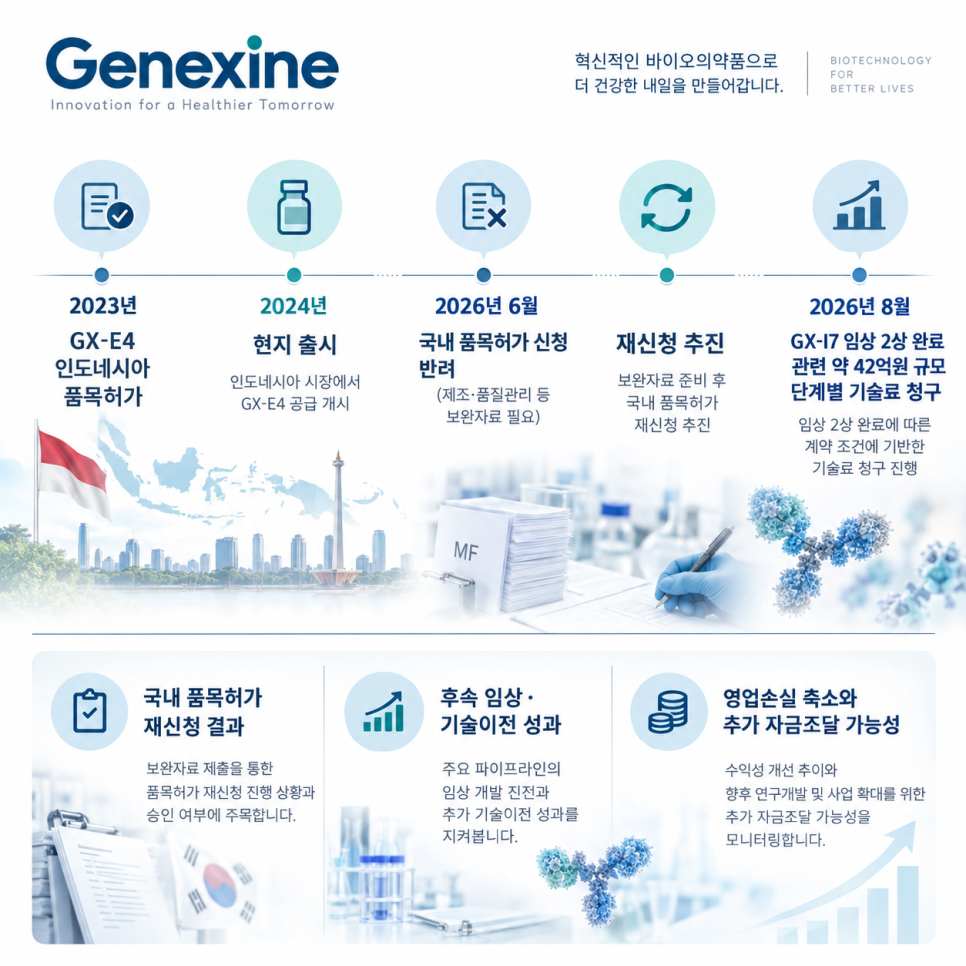
빈혈치료제 GX-E4 는 2023년 인도네시아 품목허가를 받았고, 2024년 현지에 출시됐습니다.
다만 2026년 6월 국내 품목허가 신청은 제조·품질관리 등 보완자료가 필요하다는 이유로 반려됐어요.
회사는 자료를 보완해 재신청을 추진하겠다는 입장입니다.
같은 해 8월에는 면역항암제 GX-I7의 임상 2상 완료와 관련해 약 42억원 규모의 단계별 기술료를 청구했다고 공시했습니다.
연구개발 성과가 실제 계약상 수익으로 연결될 가능성을 보여준 사례죠. 하지만 일회성 기술료와 안정적인 영업이익은 구분할 필요가 있습니다.
신청 전에 무엇을 확인해야 할까?
앞으로 확인해야 할 부분은 크게 세 가지입니다.
GX-E4의 국내 품목허가 재신청 결과 주요 신약 후보물질의 후속 임상 및 기술이전 성과 영업손실 축소와 추가 자금조달 가능성 개인적으로는 과거 주가를 회복할 수 있느냐보다 현재 진행 중인 연구개발이 지속적인 매출로 연결될 수 있느냐가 더 중요하다고 봅니다.
주가가 98% 가까이 하락했어도 실적 개선이 확인되지 않는다면 투자 위험은 여전히 남아 있으니까요.
한때 코스닥 시총 7위였던 제넥신이 6년 만에 고점 대비 -98% 가까이 하락했습니다.
신약 개발에 대한 기대가 얼마나 큰 기업가치를 만들 수 있는지, 반대로 상업화가 지연되면 시장 평가가 어떻게 달라지는지 보여주는 사례입니다.
여러분이라면 지금의 제넥신 다시 살아날 수 있다고 보시나요~?
- 제넥신 주가는 2020년 8월 27일 수정주가 기준 장중 138,219원까지 올랐습니다.
- 2020년 12월 기준 코스닥 시가총액 상위 기업 집계에서 제넥신은 7위, 시총 약 3조5천억원에 이름을 올렸습니다.
- 다만 연구 성과가 안정적인 매출로 연결되기까지는 시간이 필요했죠.
#제넥신 #제넥신주가 #제넥신주가전망 #바이오관련주 #코스닥 #국내주식
댓글 쓰기