몇 해 전 동창 모임에서 있었던 일이다. 대기업에 다니는 친구가 연봉 얘기를 꺼내자 다들 부러워했다. 그 옆에서 말없이 고기를 굽던 친구는 중소기업에 다녔고, 연봉은 그 절반쯤이었다. 그런데 돌아오는 길에 들으니 그 친구는 스물일곱부터 월급 일부를 떼어 주식을 사 모았고, 야간 및 주말에 온라인 부업으로 종잣돈을 보태 입지 좋은 아파트까지 마련해 둔 상태였다.
이번에 공개된 내용은 무엇일까?
순자산으로 따지면 그날 모인 사람 중 가장 앞서 있었다. 그 당시 나는 꽤 오래 그 얘기를 곱씹었다.
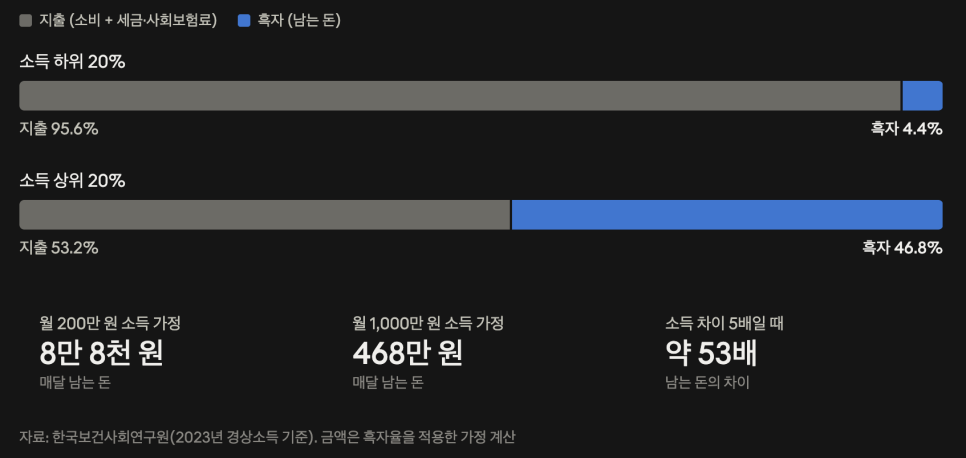
저소득층과 고소득층의 소비 비율 최근 발표된 가계금융복지조사를 보면 가구당 평균 순자산은 5.0% 늘었는데 소득 하위 20% 가구의 순자산은 4.9% 줄었다.
보건사회연구원 분석으로는 하위 20%가 소득의 95.6%를 쓰고 4.4%를 남기는 동안 상위 20%는 46.8%를 남긴다.
KDI는 수도권 주택 보유 여부가 격차를 더 벌렸다고 짚었다. 숫자만 보면 출발선이 다른 게 맞다. 다만 는 평균이고, 평균은 내 친구 같은 사람을 설명하지 못한다.
이 대목에서 확인할 내용은 무엇일까?
같은 소득 구간 안에서도 누군가는 순자산을 불리고 누군가는 제자리에 머문다. 그 차이를 만든 건 얼마를 버느냐보다 남긴 돈을 어디에 두느냐, 그리고 언제 시작했느냐였다.
부자와 가난함을 가르는 결정적인 차이 내가 좋아하는 하이에크의 '지옥으로 가는 길은 선의로 포장되어 있다'는 명언이 있다.
나는 요즘 이 문장을 조금 바꿔 읽는다. 지옥으로 가는 길은 편의로 포장되어 있다고. 의미는 비슷하긴 하다. 소득이 적다고 불평하는 건 편하다.
남 탓을 하면 내가 할 일이 사라지기 때문이다. 심리학자 줄리언 로터는 이를 통제 소재라는 개념으로 설명했다.
삶의 결과가 바깥 환경에 달렸다고 믿는 사람과 자기 행동에 달렸다고 믿는 사람은 같은 조건에서도 다르게 움직인다.
수익의 배경은 무엇일까?
앞쪽은 기다리고, 뒤쪽은 방법을 찾는다. 지출에서도 편의는 소리 없이 흑자를 갉아먹는다. 배달 한 번, 할부 한 건, 쓰지 않는 구독 몇 개.
행동경제학에서 현재 편향이라고 부르는 성향인데, 오늘의 편안함은 크게 보이고 20년 뒤의 자산은 작게 보인다.
그렇게 고른 편한 선택이 쌓이면 남는 돈은 계속 4%대에 머문다.
재테크를 하루 빨리 시작해야 하는 이유 계산을 하나 해봤다.
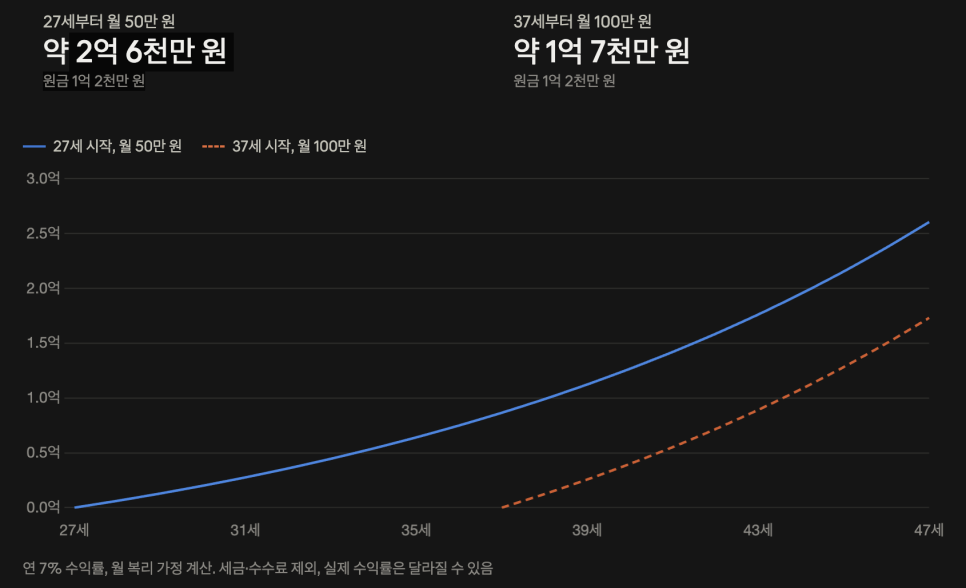
연 7% 수익률을 가정하고, 한 사람은 스물일곱부터 매달 50만 원을, 다른 사람은 서른일곱부터 매달 100만 원을 넣는다.
마흔일곱이 되면 둘 다 원금은 1억 2천만 원으로 같다. 그런데 평가액은 앞사람이 약 2억 6천만 원, 뒷사람이 약 1억 7천만 원이다.
이어지는 이야기에는 무엇이 담겼을까?
연봉 차이를 메운 건 재테크를 먼저 시작한 10년이라는 시간이었다. 그래서 나는 소득이 적을수록 질문을 바꿔야 한다고 생각한다.
'왜 이것밖에 못 버나'에서 '이 돈으로 순자산을 어떻게 늘릴까'로.
주식이든 부동산이든 공부해서 자기에게 맞는 자산을 고르고, 종잣돈이 모자라면 부업을 해서라도 시드를 불려야 한다.
그리고 무엇보다 아껴야 한다. 불편하고 번거로운 길이다. 하지만 내가 아는 부유한 사람들은 모두 그 길로 갔고, 편한 길에 남은 사람보다 멀리 가 있었다.
훨씬, 훨씬 비교도 안 될 정도로 멀리 말이다. 핑계 댈게 아니다. 적은 돈이라도 시작해야만 한다. 반드시.
다음으로 살펴볼 내용은 무엇일까?
"정부가 원하던 그림이 이거였나" 내 집 마련 포기한 2030세대 충격 근황 내 집 마련을 꿈꾸는 사람이라면 휴대폰에 매달 같은 알림이 뜬다.
주택청약종합저축 10만원 출금. 사회에 ...
- 순자산으로 따지면 그날 모인 사람 중 가장 앞서 있었다.
- 같은 소득 구간 안에서도 누군가는 순자산을 불리고 누군가는 제자리에 머문다.
- 앞쪽은 기다리고, 뒤쪽은 방법을 찾는다.
댓글 쓰기