자동차보험 갱신 안내 문자를 받았다. 1년 동안 접촉 사고 한 번 없었으니 조금은 내려가겠거니 했는데, 견적서 숫자는 오히려 올라 있었다. 산출 내역을 한 줄씩 내려가다 이유를 찾았다. 차량모델등급이 한 칸 내려가 있었다. 차종별 사고 손상 정도와 수리비, 손해율을 따져 해마다 다시 매기는 등급이다.
이 대목에서 확인할 내용은 무엇일까?
같은 모델을 모는 사람들이 그사이 사고를 더 내고 수리비를 더 썼다는 뜻이다. 내 운전이 아니라 나와 같은 차를 탄 사람들의 평균이 내 보험료를 올린 셈이다.
괜히 억울했다. 나는 그 사람들을 한 명도 모르고, 그들이 어디서 어떻게 부딪혔는지도 모른다. 그런데 그들의 1년이 내 견적서에 그대로 찍혀 있었다.
마이크론보다 훨씬 더 주가 하락한 SK하이닉스 요즘 SK하이닉스 주주들 마음이 꼭 이렇지 않을까 싶다.
iM증권에 따르면 마이크론이 SK하이닉스보다 더 받는 PER 프리미엄이 9월 중순 1.40배에서 최근 1.60배로 다시 벌어졌다.
마이크론이 12개월 선행 PER 5.9~6.9배를 지키는 동안, SK하이닉스는 지난달 23일 4.46배에서 3.70배로 17%쯤 내려왔다.
눈여겨볼 건 진단이다. 업황이 꺾인 거라면 범용 메모리 비중이 더 큰 마이크론이 먼저 깎였어야 한다는 것이다. 이번 할인은 메모리가 아니라 한국에서 왔다는 얘기다.
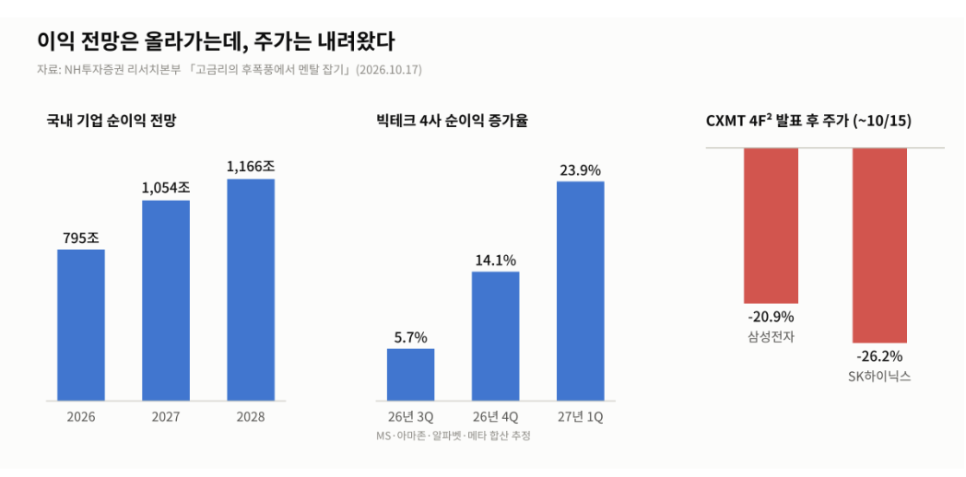
추석 연휴 뒤 첫 거래일인 9월 28일 외국인은 코스피에서 3조 2,400억원을 순매도했고 SK하이닉스는 5% 넘게 빠졌다.

이어지는 이야기에는 무엇이 담겼을까?
보도가 나온 날에도 4.05% 내린 1,605,000원에 장을 마쳤다.
SK하이닉스가 더 주가 하락한 이유 경제학자 에드먼드 펠프스는 1972년 논문에서 이런 현상에 적 차별이라는 이름을 붙였다. 이듬해 케네스 애로도 비슷한 모형을 내놓았다.
설정은 단순하다.
고용주는 지원자 한 사람의 실력을 정확히 알 수 없다. 면접 한 번, 이력서 한 장으로는 잡음이 너무 많다. 그래서 그 사람이 속한 집단의 평균을 섞어 판단한다.
펠프스가 짚은 건 섞는 비율이다. 개인에 대한 신호가 흐릿할수록 집단 평균의 몫이 커진다.
미워해서가 아니라 정보를 아끼느라 생기는 할인이라, 오히려 쉽게 사라지지 않는다.
외국인 투자자에게 SK하이닉스는 멀리 있는 지원자다. HBM 경쟁력과 실적은 분명한 매력적인 요소지만, 코스피 그 자체로 전체를 바라본다면 그 매력은 묻힌다.
하루에 3조원을 파는 날 종목별 면접은 없기 때문이다. 솔리다임 상장설, 도대체 진실은 뭘까? 여기에 솔리다임 상장설까지 겹쳤다.

기술의 배경은 무엇일까?
2020년 인텔의 낸드와 SSD 사업을 인수해 출범한 이 자회사는 AI 데이터센터용 고용량 eSSD가 주력이다.
골드만삭스와 모건스탠리를 주관사로 정했다고 알려졌고, 이르면 내년 초 약 100억달러 조달에 기업가치 최대 1,000억달러가 거론된다.
문제는 시장이 이 소식을 알짜 자회사를 따로 상장한다는 익숙한 악재로 바라본다는 점이다.
그 상장설의 평균적인 결말을 한국 투자자들은 여러 번 봤다. 상장하지 않으면 자금 여력과 주주환원이 줄 수 있고, 상장하면 구조적인 할인이 붙을 수 있다.
전문가들이 진퇴양난이라고 부른 이유다. 펠프스의 틀로 보면 할인 폭을 가르는 건 상장 여부보다 '왜 상장을 하는지, 진짜로 확정인지'에 대한 불확실성이다.
공모 자금이 어디에 쓰이고 모회사 주주에게 무엇이 돌아오는지가 숫자로 보이면 평균의 몫은 줄어든다. 그게 흐릿하면 결과가 좋아도 값은 평균대로 매겨진다.
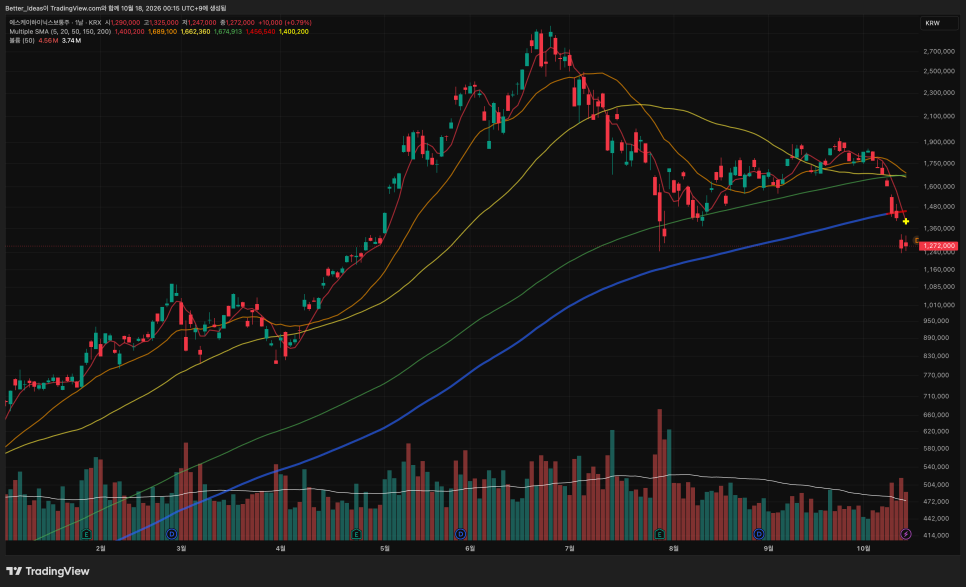
SK하이닉스 주가 전망 투자자에게 이 진단은 반가우면서 불편하다. SK하이닉스 주가 차트 반가운 건 할인이 사업에서 오지 않았다는 점이다.

다음으로 살펴볼 내용은 무엇일까?
같은 사이클을 타는 두 회사의 몸값이 소속 때문에 벌어졌다면 그 차이는 좁혀질 여지가 있다. 불편한 건 그 시점을 실적이 정하지 않는다는 점이다.
코리아 디스카운트라는 말이 수십 년째 쓰이는 걸 보면 평균은 생각보다 느리게 움직인다. 반론도 있다.
PER 3.7배에는 지금 이익이 고점일 수 있다는 의심도 함께 들어 있고, 마이크론의 프리미엄에는 미국 시장이라는 자리값이 원래 붙어 있다.
그래서 나는 1.60배라는 격차를 따로 적어 두고 지켜보려 한다.
솔리다임의 구체안이 나오고 외국인 매도가 멈췄을 때 이 숫자가 어느 쪽으로 움직이는지가, 한국이라는 꼬리표의 무게를 보여 줄 것이라고 생각한다.
SK하이닉스 주가, 언제 반등할까? 견적서를 덮고 내비게이션 앱의 안전운전 점수를 켰다.
어떤 기록이 나왔을까?
급가속과 급제동을 줄여 쌓은 점수가 기준을 넘으면 보험료를 깎아 주는 특약이 있어서다.
같은 차를 모는 사람들의 평균은 내가 바꿀 수 없지만, 내 기록을 보여 주는 건 할 수 있다. 다만 점수는 하루에 쌓이지 않는다.
몇 달을 꾸준히 달려야 숫자 하나가 된다.
기업도 다르지 않을 것이다. 평균에서 벗어나게 해 주는 건 한 번의 해명보다 오래 쌓인 기록이 아닐까 싶다.
"반도체주 폭락 걱정마라" 결국 돌고 돌아 또 순매수 1위 했다는 ETF 몇 년전 쯤이었을까. 엘리베이터 옆에 관리사무소 공지가 붙었다.
토요일 오전 9시부터 정오까지 변압기 교...
- 같은 모델을 모는 사람들이 그사이 사고를 더 내고 수리비를 더 썼다는 뜻이다.
- 보도가 나온 날에도 4.05% 내린 1,605,000원에 장을 마쳤다.
- 2020년 인텔의 낸드와 SSD 사업을 인수해 출범한 이 자회사는 AI 데이터센터용 고용량 eSSD가 주력이다.
댓글 쓰기