100명이 참가한 경매를 상상해 보자. 똑같은 물건을 두고 한 사람은 10만원, 다른 사람은 30만원까지 낼 수 있다고 말한다. 물건은 하나인데 평가가 세 배나 차이 나는 것이다. 그렇다면 그 물건의 진짜 가치는 얼마일까? 최근 삼성전자를 바라보는 증권사들의 시각도 크게 엇갈리고 있다.
이 기술은 어떤 일을 할 수 있을까?
누군가는 27만원을 제시하는 반면, 다른 쪽에서는 69만원까지 전망한다. 삼성전자 목표주가 69만원, 실제로 나온 전망일까?
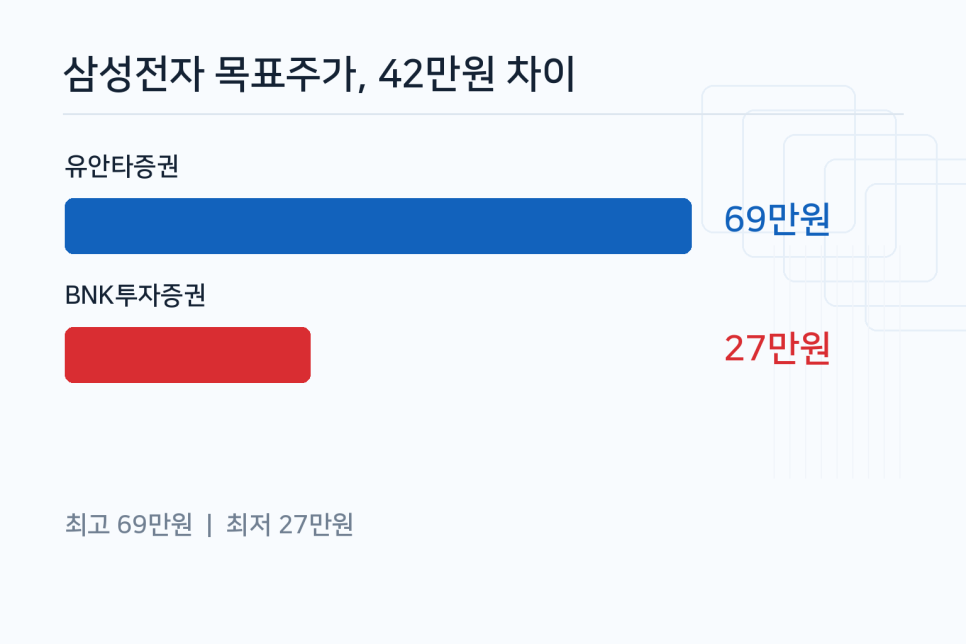
삼성전자 주가를 두고 증권사들의 전망이 극명하게 갈리고 있다. 지난 10월 29일 유안타증권은 삼성전자 목표주가를 기존 63만원에서 69만원으로 상향 조정했다.
반면 BNK투자증권은 27만원을 제시했다. 두 증권사가 평가한 삼성전자의 적정 주가에는 무려 42만원의 차이가 존재한다. 11월 들어서도 의견 차이는 이어졌다.
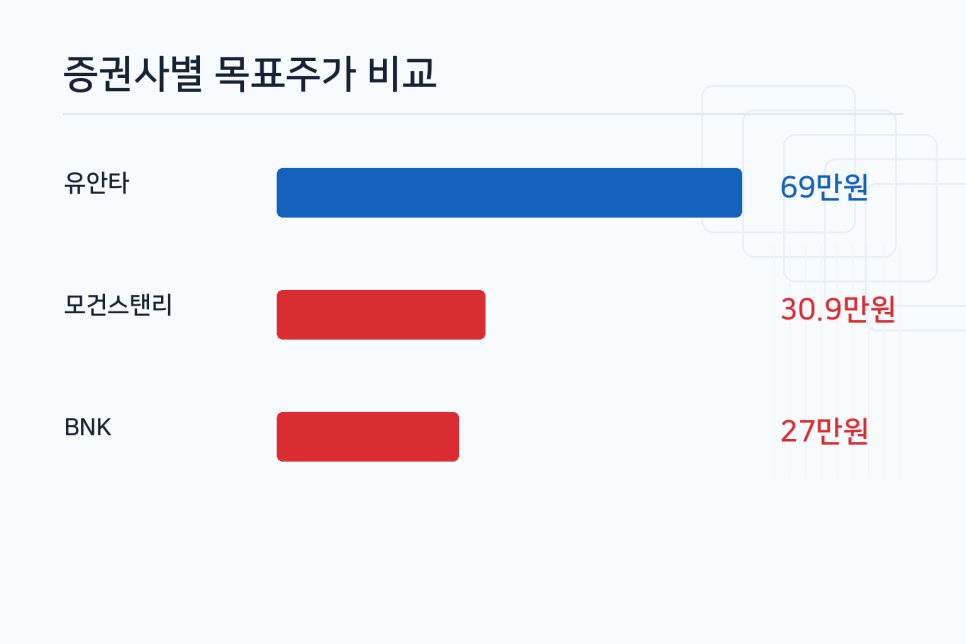
모건스탠리는 삼성전자 목표주가를 38만1,000원에서 30만9,000원으로 낮췄다.
AI 산업의 성장 가능성을 부정해서라기보다 향후 투자 확대 속도와 반도체 공급 증가에 대한 우려가 반영된 결과다.
증권사별 목표주가를 비교하면 차이가 더욱 선명해진다.
증권사 목표주가 전망 유안타증권 69만원 메모리 공급 부족 장기화 SK증권 61만원 반도체 업황 낙관 KB증권 60만원 높은 성장 기대 모건스탠리 30만9,000원 AI 투자 불확실성 BNK투자증권 27만원 AI 투자 증가세 둔화 우려 69만원은 근거 없이 등장한 숫자가 아니다.
가격의 배경은 무엇일까?
실제 증권사 리포트에 제시된 목표주가다. 다만 목표주가는 미래 실적과 기업가치를 바탕으로 산출한 추정치이지, 도달이 보장된 가격은 아니다.
사상 최대 실적에도 삼성전자 주가는 왜 흔들릴까? 삼성전자는 지난 10월 29일 발표한 3분기 실적에서 영업이익 107조4,400억원을 기록했다.
AI 인프라 투자 확대에 따른 메모리 가격 상승과 고부가 제품 판매 증가가 실적 개선을 이끌었다. 그런데 시장은 사상 최대 실적만으로 만족하지 않았다.
주가는 이미 발표된 실적보다 앞으로 벌어들일 이익에 민감하게 반응한다.
올해 실적이 아무리 좋아도 내후년부터 반도체 공급이 늘고 가격이 하락한다면 현재의 높은 이익을 그대로 인정하기 어렵기 때문이다.
실제로 11월 6일 삼성전자는 18만8,700원에 거래를 마쳤다. 전 거래일 대비 6.35% 하락한 가격이다.
실적은 최고 수준인데 주가가 하락하는 현상은 투자자들이 미래 실적의 지속 가능성을 의심하고 있음을 보여준다.
69만원 전망의 근거는 2028년까지 이어질 반도체 호황 유안타증권이 삼성전자를 높게 평가하는 이유는 메모리 반도체 공급 부족이 예상보다 오래 지속될 수 있다는 판단 때문이다.
공개된 내용의 배경은 무엇일까?
삼성전자 역시 3분기 실적 발표에서 2027년에도 강한 메모리 수요가 이어지고 2028년까지 공급이 빠듯할 것으로 예상했다.
여기에 HBM4를 비롯한 차세대 AI 메모리 경쟁력까지 높아진다면 실적 성장 기간이 더욱 길어질 수 있다.
반면 비관적인 전망에서는 AI 데이터센터 투자 둔화와 반도체 공급 확대를 우려한다.
2027년까지 실적이 좋아도 2028년 이후 공급 과잉이 발생한다면 지금의 높은 수익성이 유지되기 어렵다는 것이다.
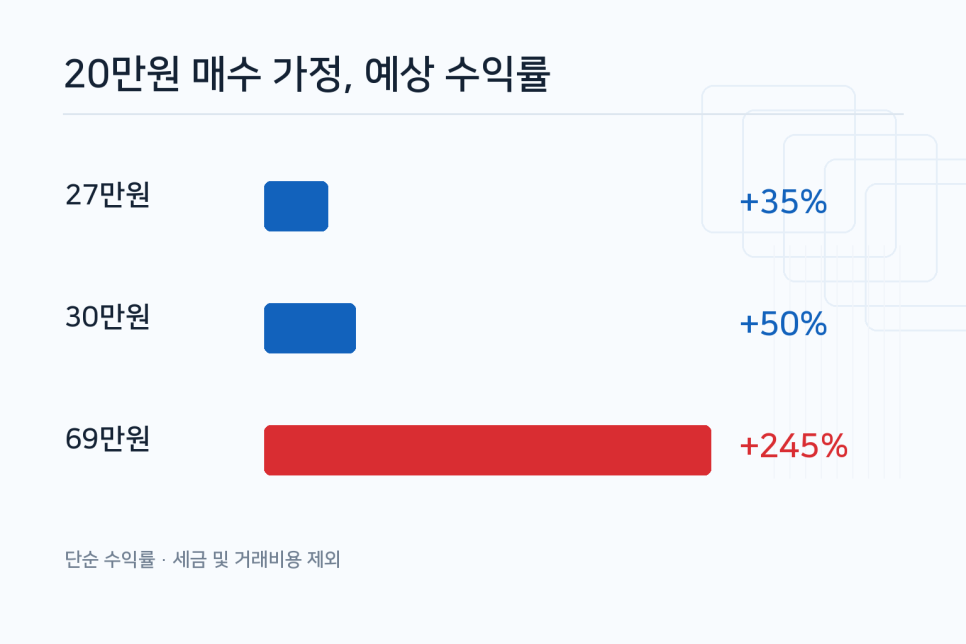
같은 기업을 분석하면서도 목표주가가 크게 달라지는 이유다. 삼성전자 30만원과 69만원, 얼마나 큰 차이일까? 두 가격은 투자자가 기대하는 상승 폭부터 다르다.
주가 시나리오 20만원 매수가정 대비 27만원 +35% 30만원 +50% 40만원 +100% 69만원 +245% 20만원에 매수했다고 가정한 단순 수익률이며 세금과 거래비용은 제외했다.
69만원은 20만원의 3.45배에 해당한다. 그만큼 삼성전자가 장기간 높은 이익을 유지하고 시장에서 더 높은 기업가치를 인정받아야 한다.
가격에 관해 무엇이 공개됐을까?
반도체 호황이 오래 지속될수록 낙관적인 목표주가의 설득력은 높아지지만, 업황이 예상보다 빠르게 꺾이면 목표주가 역시 내려갈 수 있다.
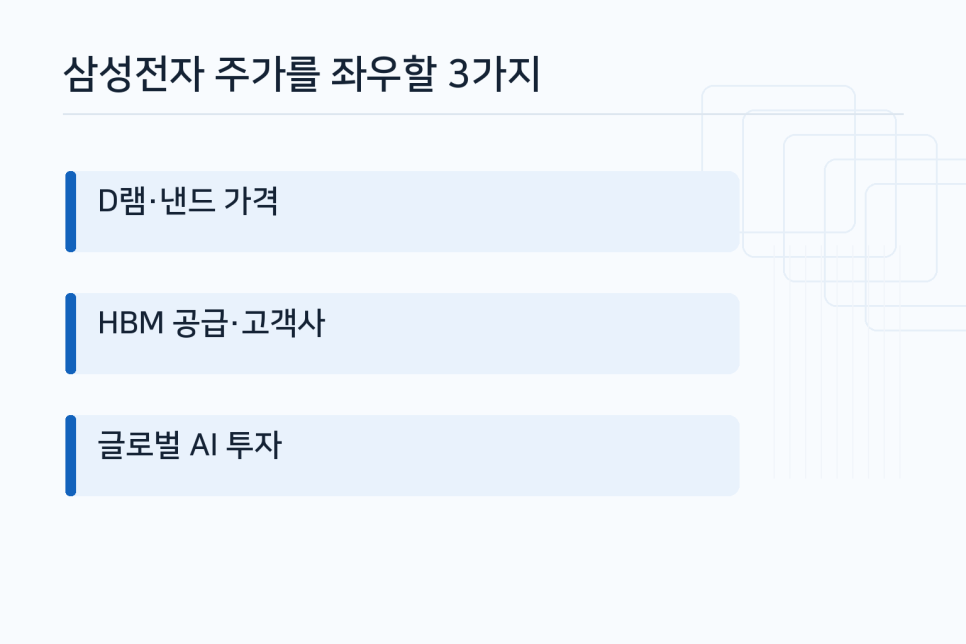
삼성전자 주가, 지금 확인해야 할 세 가지 앞으로의 주가를 판단할 때는 세 가지 지표를 살펴볼 필요가 있다. 첫 번째는 D램과 낸드 가격이다.
가격 상승이 이어지면 삼성전자의 수익성 개선에도 도움이 된다. 두 번째는 HBM 공급 확대와 고객사 확보다.
차세대 제품의 판매 증가가 실제 이익으로 연결되는지 확인해야 한다. 세 번째는 글로벌 AI 투자 규모다.
주요 빅테크 기업들의 데이터센터 투자가 둔화하면 반도체 수요 전망도 달라질 수 있다.
가격에서 확인할 부분은 무엇일까?
삼성전자 69만원 전망은 분명 파격적이다. 그러나 27만원을 제시한 증권사 역시 같은 기업의 미래를 분석했다는 사실을 잊어서는 안 된다.
30만원을 기대하는 투자자에게 69만원은 엄청난 기회처럼 보일 수 있다.
반대로 현재 주가가 앞으로의 호황을 충분히 반영했다면 30만원조차 쉽게 도달할 수 없는 가격이 될 수 있다.
결국 투자자가 판단해야 할 것은 어느 증권사의 목표주가가 더 높은지가 아니다.
삼성전자가 지금의 반도체 호황을 얼마나 오랫동안 이익으로 연결할 수 있느냐에 따라 30만원과 69만원 사이의 거리가 결정될 것이다.
- 누군가는 27만원을 제시하는 반면, 다른 쪽에서는 69만원까지 전망한다.
- 실제 증권사 리포트에 제시된 목표주가다.
- 삼성전자 역시 3분기 실적 발표에서 2027년에도 강한 메모리 수요가 이어지고 2028년까지 공급이 빠듯할 것으로 예상했다.
댓글 쓰기