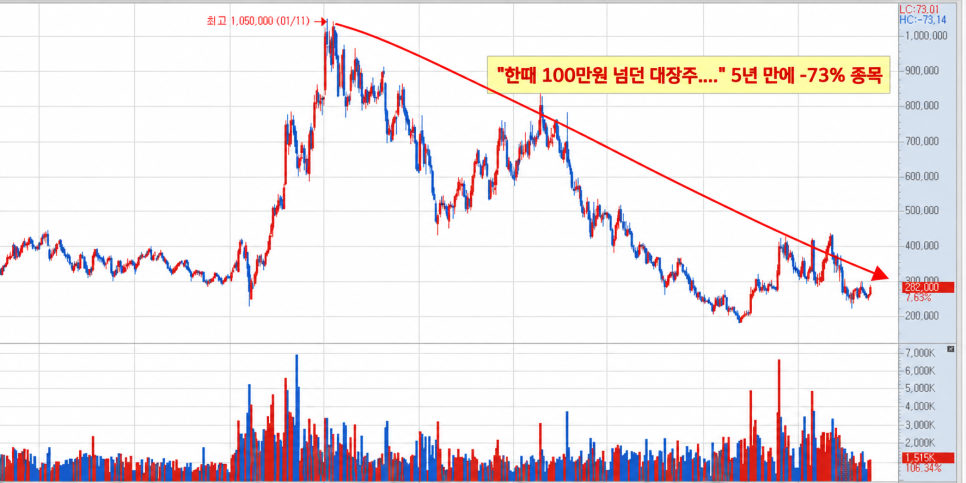
"100만원 넘던 코스피 대장주..." 5년 만에 -73% 된 종목 한때 100만원이 넘어서 아무나 쉽게 사기 어려웠던 국내주식이 있었습니다. 그런데 지금은 30만원도 안 되더라고요. 무려 70% 넘게 하락한 건데요. 그것도 이름 없는 중소기업이 아니라 국내 대표 대기업인 LG화학(051910) 이야기입니다.
배터리와 주행에서 확인할 내용은?
예전에는 배터리 하면 가장 먼저 떠오르던 종목 중 하나였는데, 어쩌다 이렇게 달라진 걸까요? LG화학 주가, 한때 100만원이 넘던 황제주였는데..
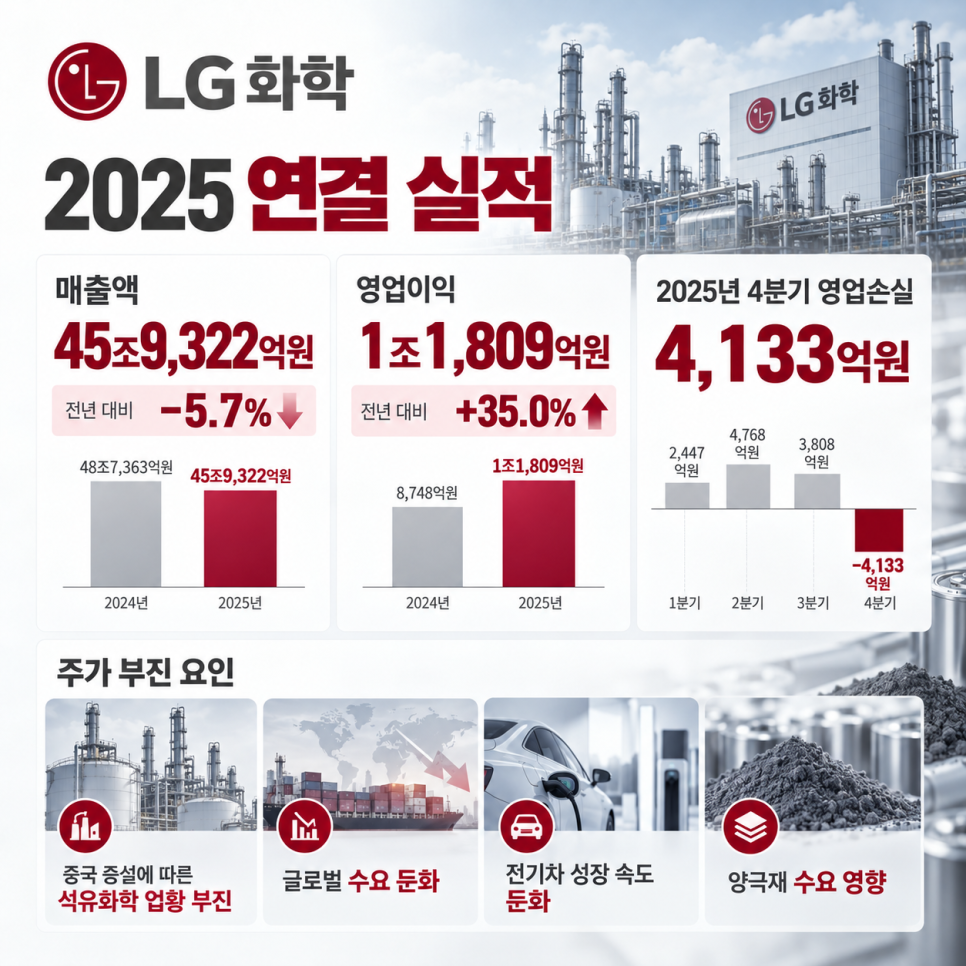
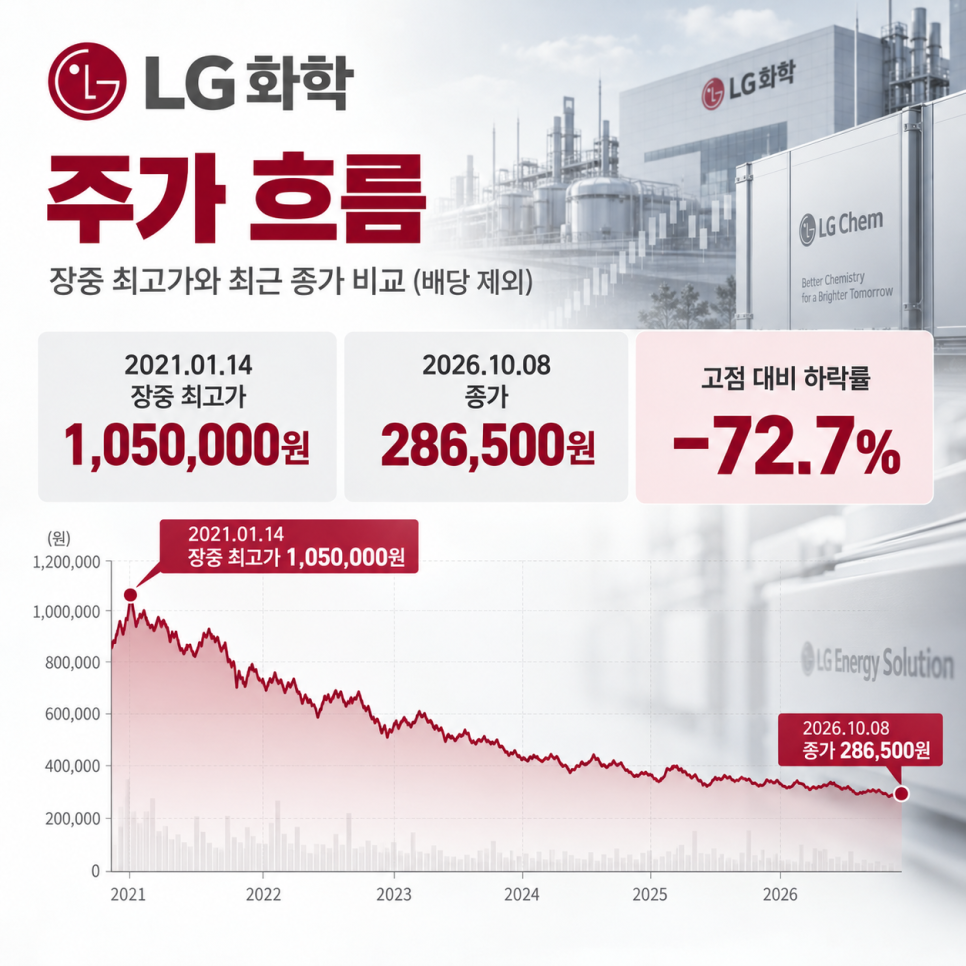
LG화학 주가는 2021년 1월 14일 장중 105만원 까지 올라갔습니다. 당시에는 전기차 시장이 빠르게 성장하면서 배터리 관련주에 대한 기대감이 엄청났죠.
LG화학도 그 중심에 있었고요. 그런데 2026년 10월 8일 종가는 28만6,500원이었습니다.
2021년 최고가: 1,050,000원 2026년 10월 8일: 286,500원 고점 대비 하락률: 약 -72.7% 만약 105만원에 한 주를 샀다면 단순 가격 차이만 76만원이 넘는 셈입니다.
물론 장중 최고가와 최근 종가를 비교한 것이고, 배당금은 제외한 계산이에요. 그래도 한때 황제주로 불리던 기업의 현재 주가라는 게 쉽게 믿기지 않더라고요.
저는 특히 이런 대기업 주식이 더 무섭게 느껴질 때가 있습니다. 회사가 워낙 유명하다 보니 주가가 크게 떨어져도 언젠가는 돌아오겠지 하는 생각을 하기 쉽거든요.
배터리와 주행의 배경은 무엇일까?
LG화학 물적분할, 배터리 사업은 어디로 갔을까? LG화학 물적분할 은 주가 흐름을 이해할 때 빼놓을 수 없는 사건입니다.
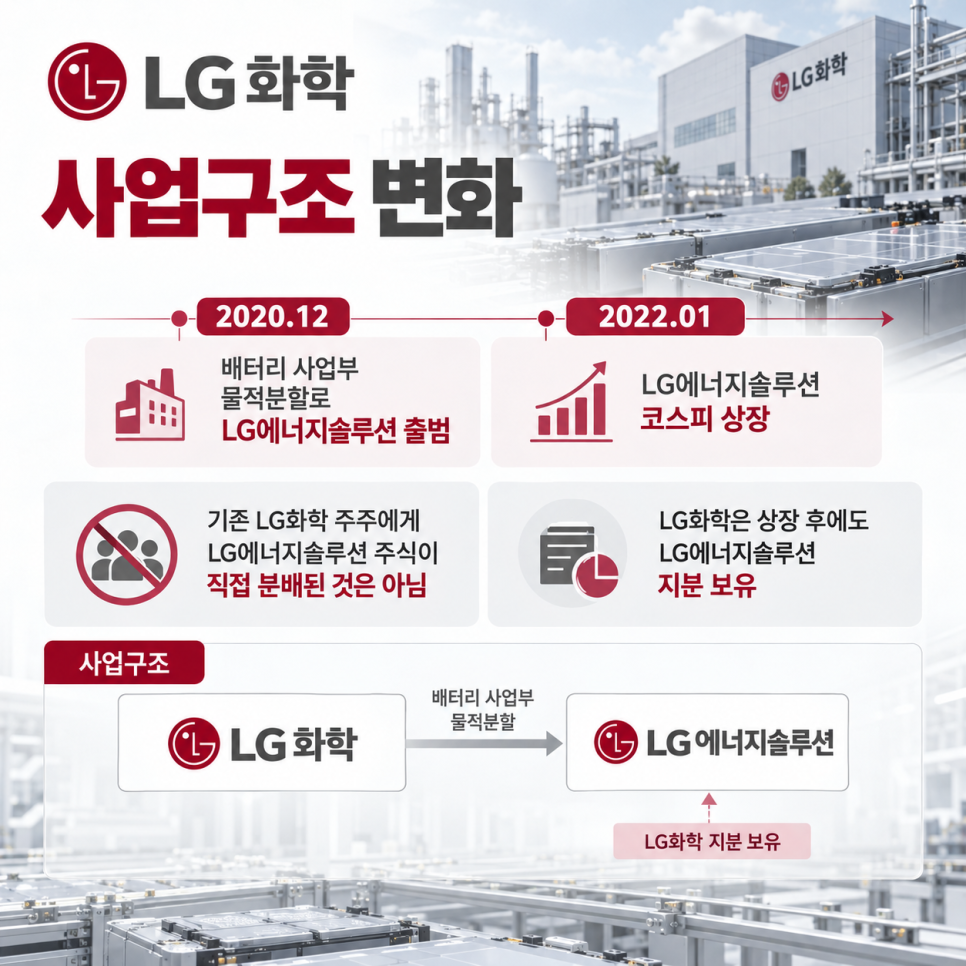
2020년 12월 LG화학은 배터리 사업을 분리해 LG에너지솔루션을 출범시켰습니다. 그리고 2022년 1월에는 LG에너지솔루션이 코스피에 별도로 상장 했죠.
문제는 기존 LG화학 주주들이었습니다. LG화학을 보유하고 있다고 해서 LG에너지솔루션 주식을 직접 나눠 받은 건 아니었거든요.
물론 LG화학은 분할 이후에도 LG에너지솔루션의 지분을 보유한 모회사였습니다. 배터리 사업이 완전히 사라진 건 아니었던 거죠.
그런데 투자자 입장에서는 조금 다르게 느껴질 수밖에 없었을 것 같아요.
배터리 성장성을 보고 투자했는데, 정작 배터리 회사가 따로 상장해 버렸으니까요. 저는 이 부분이 단순한 주가 하락보다 더 큰 문제였다고 생각합니다.
기업이 성장하는 것과 그 성장이 기존 주주들에게 돌아오는 건 전혀 다른 이야기라는 걸 보여준 사례니까요.
LG화학 실적, 배터리뿐 아니라 석유화학도 문제였죠 LG화학 실적이 어려워진 이유를 전부 물적분할 때문이라고 볼 수는 없습니다.
기록의 배경은 무엇일까?
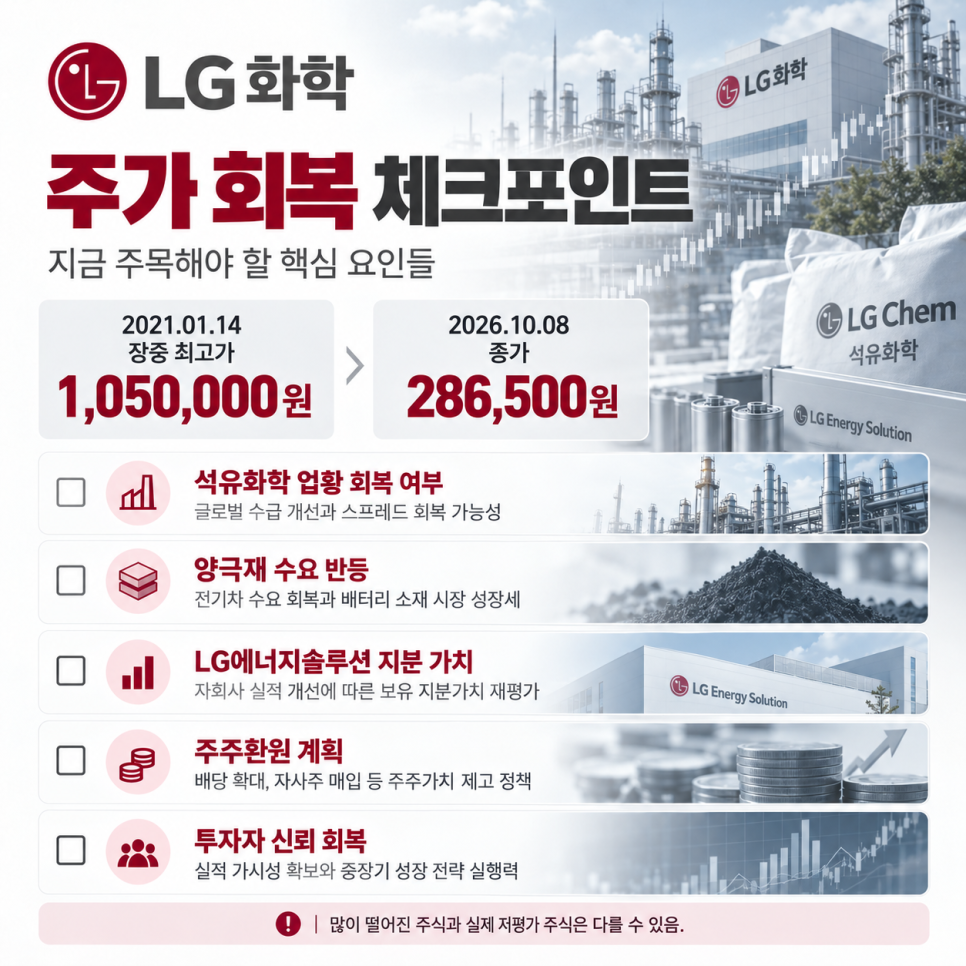
원래 LG화학의 핵심 사업 중 하나는 석유화학 이잖아요. 그런데 중국의 생산능력 확대와 글로벌 수요 부진이 겹치면서 업황이 상당히 어려워졌습니다.
여기에 전기차 시장의 성장 속도가 기대에 못 미치면서 양극재를 비롯한 2차전지 소재 사업도 영향 을 받았고요. 실제로 2025년 연결 기준 실적을 보면 조금 복잡합니다.
매출액: 45조9,322억원 전년 대비 매출: -5.7% 영업이익: 1조1,809억원 전년 대비 영업이익: +35.0% 영업이익은 증가했지만 매출은 오히려 줄었습니다.
게다가 2025년 4분기에는 영업손실 4,133억원을 기록 하기도 했어요. 참고로 이 연결 실적에는 LG에너지솔루션도 포함돼 있습니다.
저는 이런 숫자를 볼 때 기업 규모보다 실제로 얼마나 안정적인 이익을 내고 있는지가 더 중요하다는 생각이 들더라고요. 대기업이라고 무조건 실적이 안정적인 건 아 니니까요.
LG화학 2026년 2분기 실적, 이제는 분위기가 달라졌을까? LG화학 2026년 2분기 실적을 보면 다행히 개선되는 모습도 나타났습니다.
어떤 기록이 나왔을까?
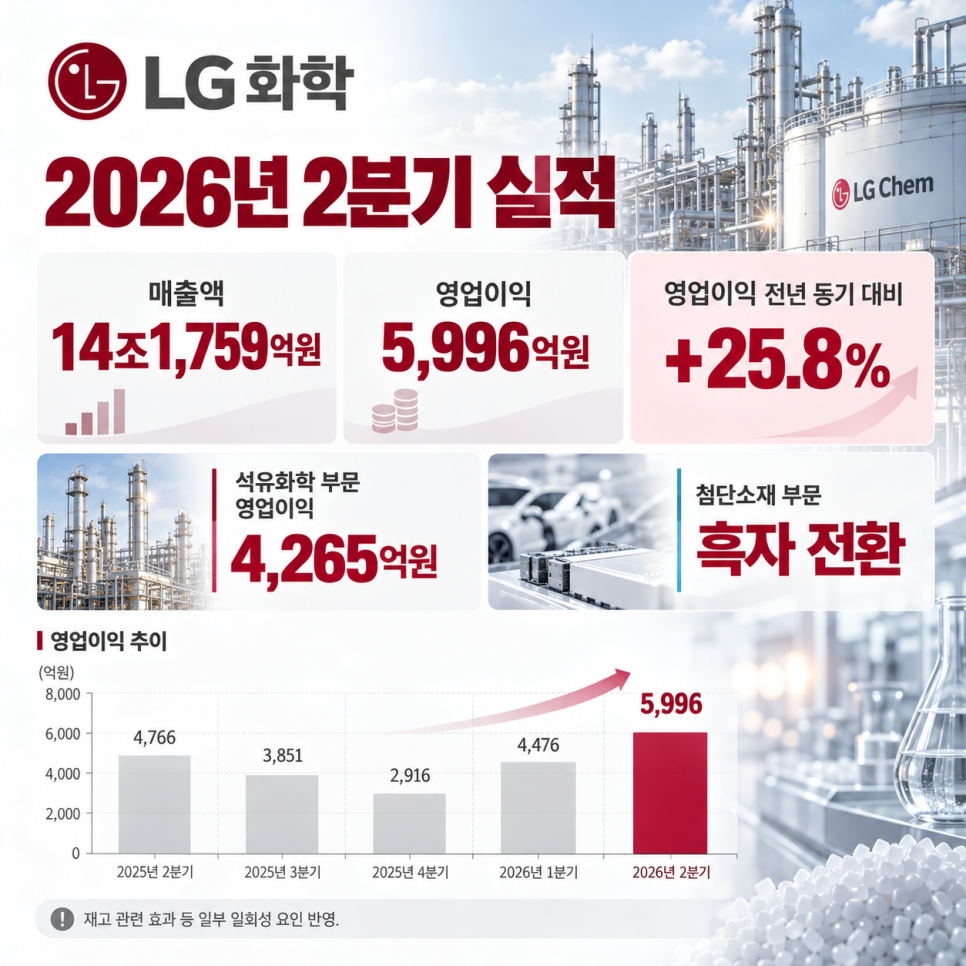
2분기 연결 기준 매출액은 14조1,759억원, 영업이익은 5,996억원을 기록했어요. 전년 같은 기간보다 영업이익이 25.8% 증가 한 겁니다.
특히 석유화학 부문에서만 영업이익 4,265억원을 기록했고, 첨단소재 부문도 흑자 로 돌아섰습니다. 그런데 저는 여기서 한 가지를 더 살펴봐야 한다고 생각해요.
석유화학 실적 개선에는 원재료 가격 변화에 따른 재고 효과와 일부 일회성 요인도 반영됐거든요.
즉, 2분기 실적이 좋았다고 앞으로도 계속 같은 수준의 이익을 낸다고 볼 수는 없는 거죠.
그래도 오랜 기간 부진했던 석유화학과 전지소재 사업에서 개선 조짐이 나타났다는 건 긍정적으로 보입니다.
이제 중요한 건 반짝 실적이 아니라 이런 흐름을 꾸준히 이어갈 수 있느냐겠죠. LG화학 주가 전망, 다시 100만원을 회복할 수 있을까요?
LG화학 주가 전망을 생각하면 저는 기대보다 궁금증이 먼저 생깁니다. 한때 105만원이었던 주식이 28만원대까지 내려왔으니 가격만 보면 많이 저렴해진 것처럼 느껴지거든요.
이 대목에서 확인할 내용은 무엇일까?
그런데 많이 떨어진 주식과 실제로 저평가된 주식은 다르다 고 생각합니다. 앞으로 석유화학 업황이 얼마나 회복될지, 양극재 수요가 다시 증가할지 확인해야 해요.
LG에너지솔루션 지분 가치가 LG화학 주주들에게 어떻게 돌아올지도 중요한 문제고요.
LG화학은 보유 지분의 일부를 매각할 경우 확보한 재원의 약 10%를 주주환원에 활용하겠다는 계획도 밝혔습니다.
다만 이런 계획이 실제 주가 상승으로 이어질지는 아직 지켜봐야겠죠. 한때 코스피 황제주로 불렸던 LG화학이 이제는 고점 대비 70% 넘게 하락했습니다.
회사가 사라진 것도 아니고 여전히 국내 대표 화학기업인데, 주식시장에서의 평가는 크게 달라진 거죠.
여러분이라면 100만원이 넘었던 LG화학, 지금 28만원대라면 투자할 만 하다고 보시나요?
- 예전에는 배터리 하면 가장 먼저 떠오르던 종목 중 하나였는데, 어쩌다 이렇게 달라진 걸까요?
- LG화학 물적분할, 배터리 사업은 어디로 갔을까?
- 원래 LG화학의 핵심 사업 중 하나는 석유화학 이잖아요.
#LG화학 #LG화학주가 #LG화학주가전망 #LG화학실적 #LG화학2분기실적 #LG에너지솔루션 #LG화학물적분할 #2차전지관련주 #양극재관련주 #코스피
댓글 쓰기