"그땐 그냥 평범한 종목이었는데.." 어느새 30배 오른 국내주식 몇 년 전까지만 해도 지금처럼 매일 시장에서 언급되는 종목은 아니었죠. 주가는 1만원 안팎이었고, 그냥 반도체 장비주 가운데 하나로 보는 시선이 많았습니다. 그런데 AI 열풍이 시작되고 HBM이 시장 중심으로 들어오면서 분위기가 완전히 달라졌어요.
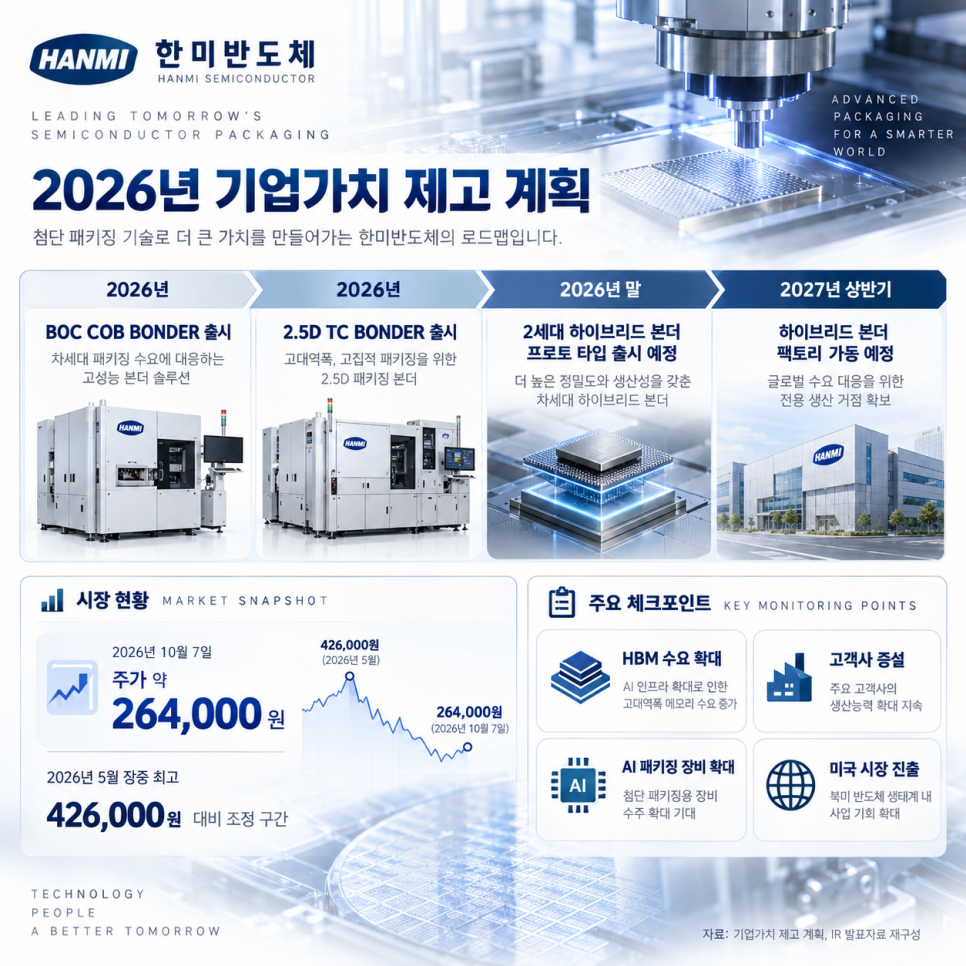
기술의 배경은 무엇일까?
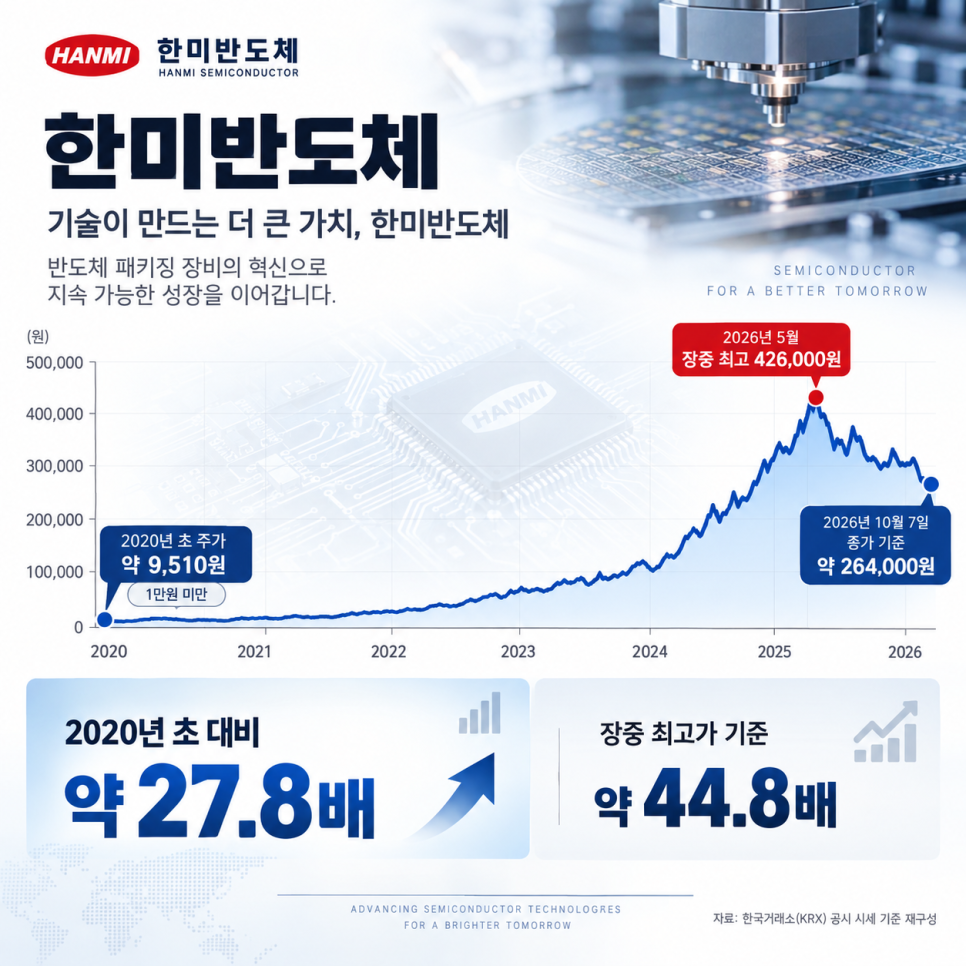
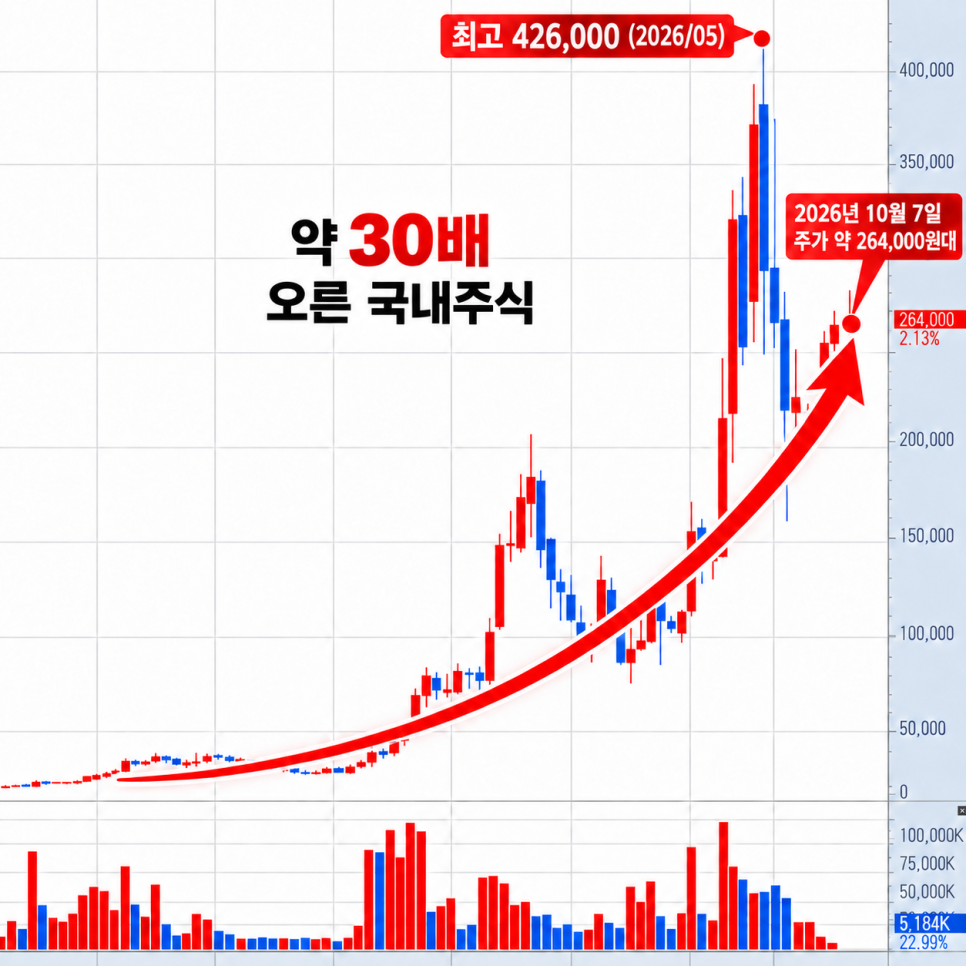
1만원도 안 하던 주식이 지금은 26만원대. 중간에는 무려 42만6,000원 까지 올라가기도 했죠. 주인공은 바로 한미반도체 입니다.
한미반도체 주가, 2020년에는 1만원도 안 했는데... 한미반도체 주가는 2020년 초만 해도 지금과는 분위기가 완전히 달랐어요.
당시 주가는 9,000원대 였습니다. 반도체 장비업체로 이미 사업을 하고 있었지만, 지금처럼 AI나 HBM 대표주로 보는 사람은 많지 않았죠.
저도 장기차트를 보면 이 구간이 제일 눈에 들어옵니다. 지금은 20만원이 넘는 종목인데 불과 몇 년 전에는 1만원도 안 했다는 게 체감이 잘 안 되거든요.
돌이켜보면 크게 오른 종목 대부분이 처음부터 화려했던 건 아닌 것 같아요. 오히려 사람들이 별 관심 없을 때가 진짜 시작점이었던 경우가 많죠.
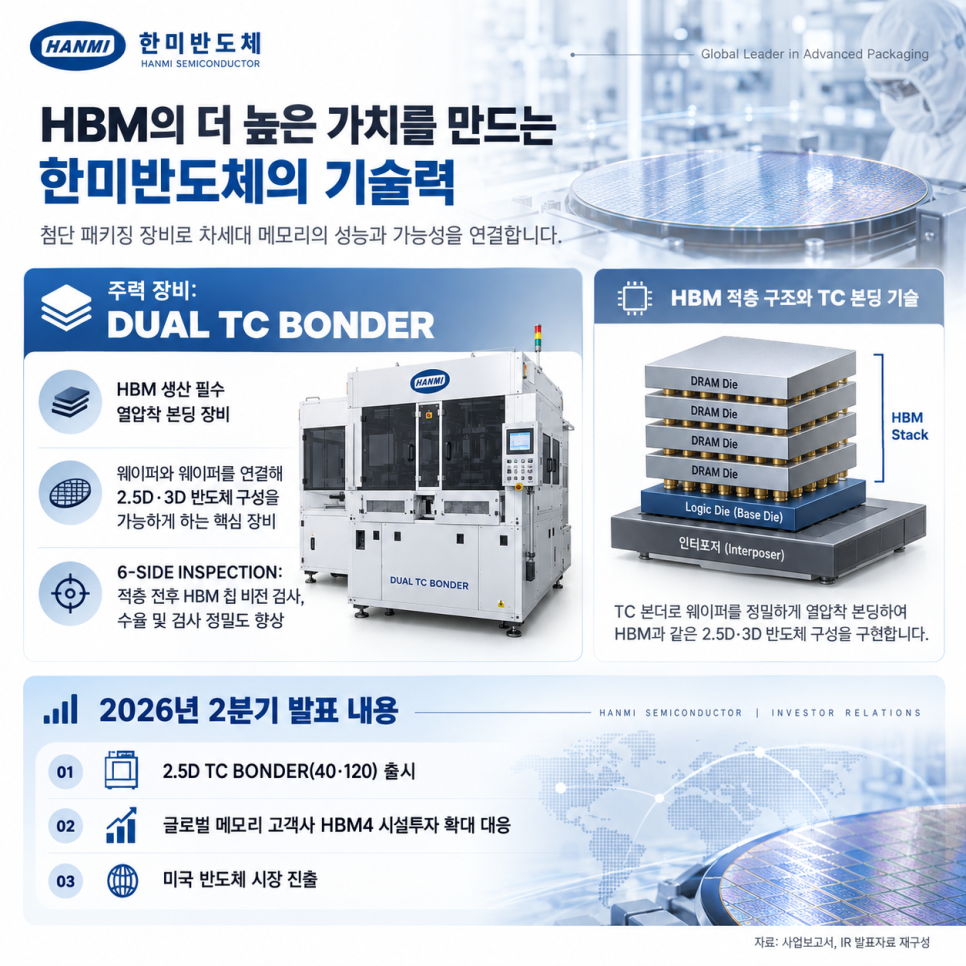
한미반도체 HBM TC본더가 분위기를 완전히 바꿨습니다 한미반도체가 시장 중심으로 들어온 결정적인 계기는 HBM 이었습니다.
이 기술은 어떤 일을 할 수 있을까?
챗GPT를 시작으로 AI 투자가 폭발하면서 엔비디아 같은 AI 반도체에 들어가는 HBM 수요도 같이 커졌죠. HBM은 여러 개의 D램을 위로 쌓는 방식인데요.
이 과정에서 칩을 정밀하게 붙이는 장비가 필요합니다. 여기서 한미반도체의 TC본더 가 주목받기 시작했어요.
개인적으로는 한미반도체가 단순히 AI 테마를 탄 종목이라는 표현은 조금 부족하다고 보는대요.
실제로 AI 반도체 생산 과정에 필요한 장비를 공급하면서 실적까지 따라왔기 때문이죠. 결국 테마가 아니라 실제 수주와 매출로 연결된 게 가장 컸다고 봐요.
한미반도체 실적도 주가와 같이 커졌습니다
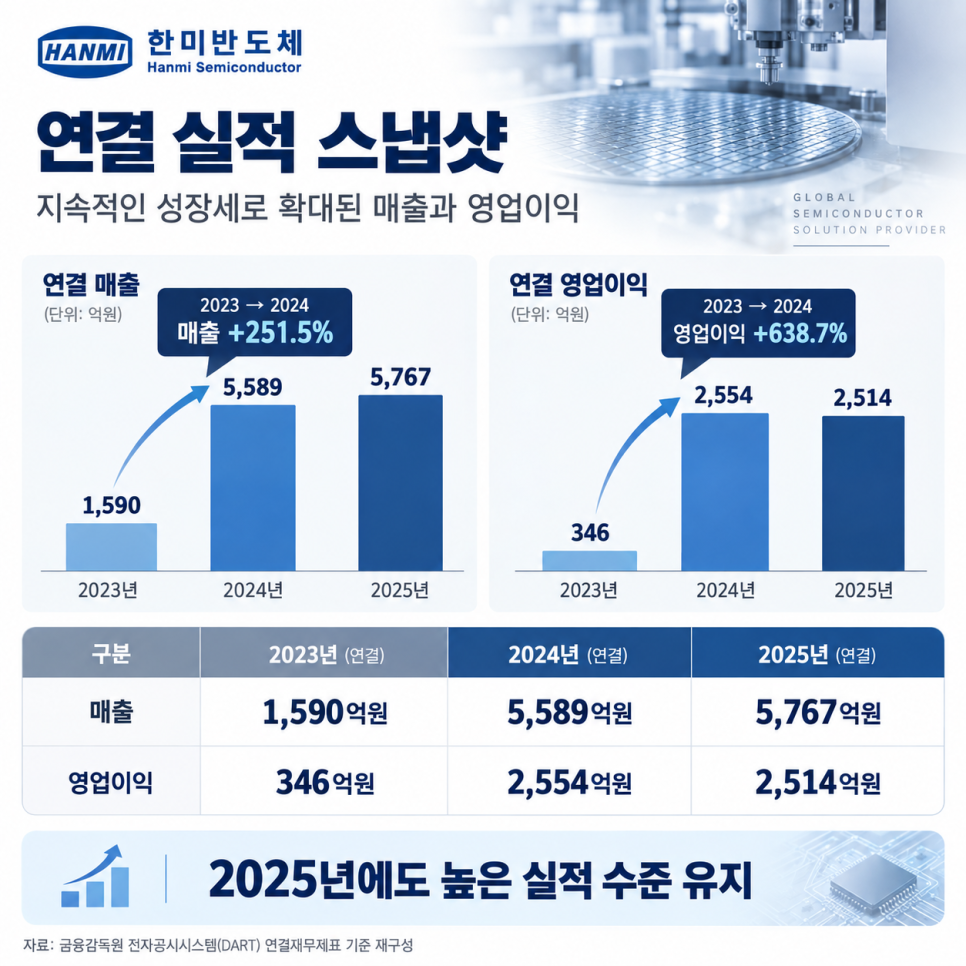
주가만 오른 것도 아니었습니다. 2023년 한미반도체 매출은 약 1,590억원 , 영업이익은 약 346억원 수준이었어요.
그런데 2024년에는 매출 5,589억원 , 영업이익 2,554억원 까지 뛰었습니다. 매출은 1년 만에 3배 이상 늘었고, 영업이익은 7배 이상 증가한 셈이죠.
기록의 배경은 무엇일까?
2025년에도 매출 5,700억원대 를 기록하면서 높은 수준을 이어갔고요. 2026년 2분기에는 매출 2,512억원 , 영업이익 1,303억원 을 기록했습니다.
이 정도면 단순히 기대감으로만 오른 주가라고 보기도 어렵죠^^; 저는 오히려 이런 종목이 더 무서운 것 같아요...
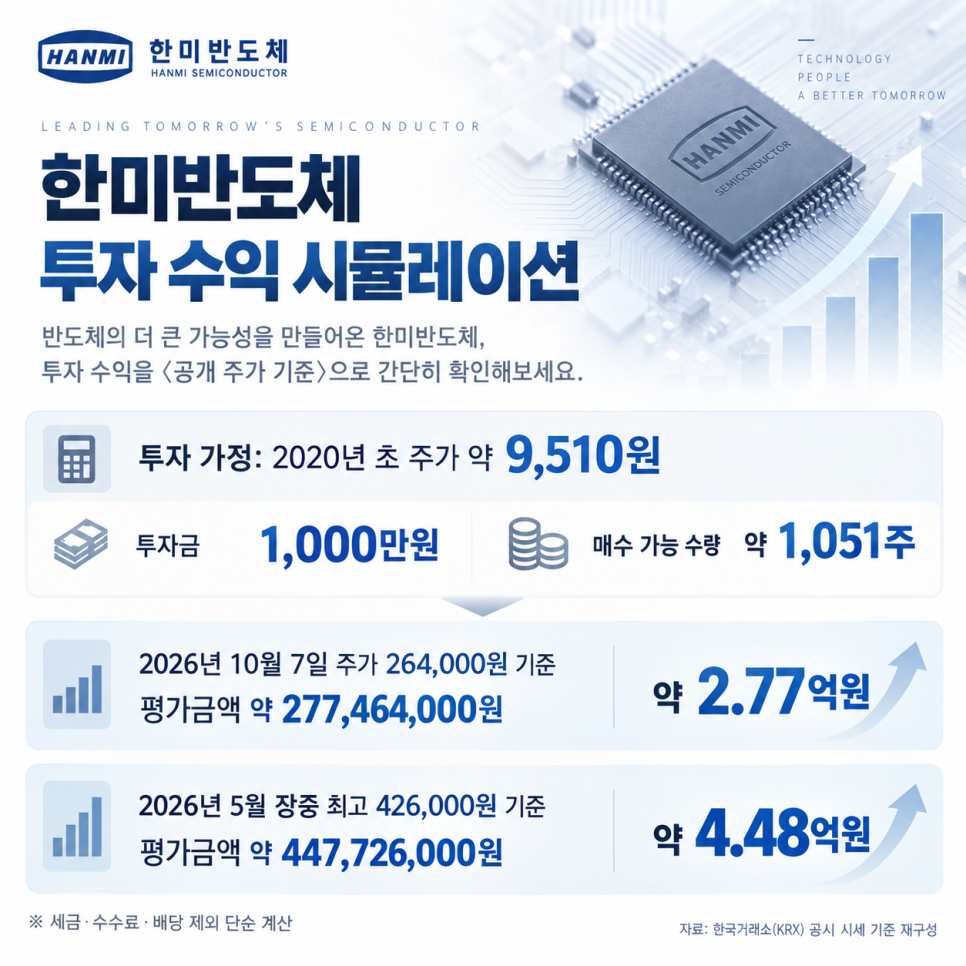
처음에는 주가가 먼저 오르는 것처럼 보이는데, 시간이 지나면서 실적이 그 주가를 따라잡아버리는 경우가 있기 때문입니다. 1천만원 넣었다면 지금 약 2억8천만원...!?
2020년 초 주가 약 9,510원 과 현재 26만원대를 단순 비교하면 약 28배 수준입니다.
체감해서 보면 더 놀랍습니다. 당시 1,000만원을 투자했다면 현재 약 2억8천만원 . 1억원이었다면 약 28억원 수준이죠.
물론 세금이나 매매비용, 배당은 제외한 단순 주가 비교입니다. 그래도 숫자만 놓고 보면 정말 압도적이죠.
더 놀라운 건 2026년 5월 주가가 한때 42만6,000원 까지 올라갔다는 점입니다.
가격에 관해 무엇이 공개됐을까?
그 가격 기준으로 보면 2020년 초 대비 40배를 훌쩍 넘겼어요. 차트를 보고 있으면 정말 한 주라도 사둘걸 싶은 생각이 들 수밖에 없죠.
한미반도체 주가, 이제는 완전히 다른 종목이 됐네요... 다만 지금은 상황이 예전과는 완전히 다릅니다.
2026년 10월 7일 기준 한미반도체 주가는 약 26만4,000원대 입니다.
과거처럼 시가총액이 작고 관심이 없던 반도체 장비주가 아니죠. HBM 성장성도 이미 시장에 많이 알려져 있고, 기대 역시 상당 부분 주가에 반영돼 있다고 봅니다.
앞으로는 단순히 AI가 성장한다는 이야기보다 TC본더 수요가 계속 늘어나는지, 고객사가 확대되는지, 경쟁사와의 격차를 유지하는지가 더 중요할 것 같아요.
이 대목에서 확인할 내용은 무엇일까?
저는 한미반도체를 보면서 결국 주식에서 가장 어려운 건 이 부분이라고 생각합니다.
지금 잘나가는 회사를 알아보는 게 아니라, 아직 아무도 크게 관심 없을 때 앞으로 달라질 회사를 알아보는 것 말이죠.
2020년 당시에는 그냥 평범해 보였던 종목이 몇 년 만에 30배 가까이 올랐습니다.
결과를 알고 보면 쉬워 보이지만, 실제로 그때 샀어도 2배, 3배 올랐을 때 이미 팔았을 가능성이 높았겠죠.
여러분이라면 2020년에 한미반도체를 샀다면 지금까지 들고 갈 수 있었을 것 같나요?
- 1만원도 안 하던 주식이 지금은 26만원대.
- 챗GPT를 시작으로 AI 투자가 폭발하면서 엔비디아 같은 AI 반도체에 들어가는 HBM 수요도 같이 커졌죠.
- 2025년에도 매출 5,700억원대 를 기록하면서 높은 수준을 이어갔고요.
#한미반도체 #한미반도체주가 #한미반도체전망 #HBM #HBM관련주 #TC본더 #반도체관련주 #반도체주 #AI관련주 #국내주식
댓글 쓰기