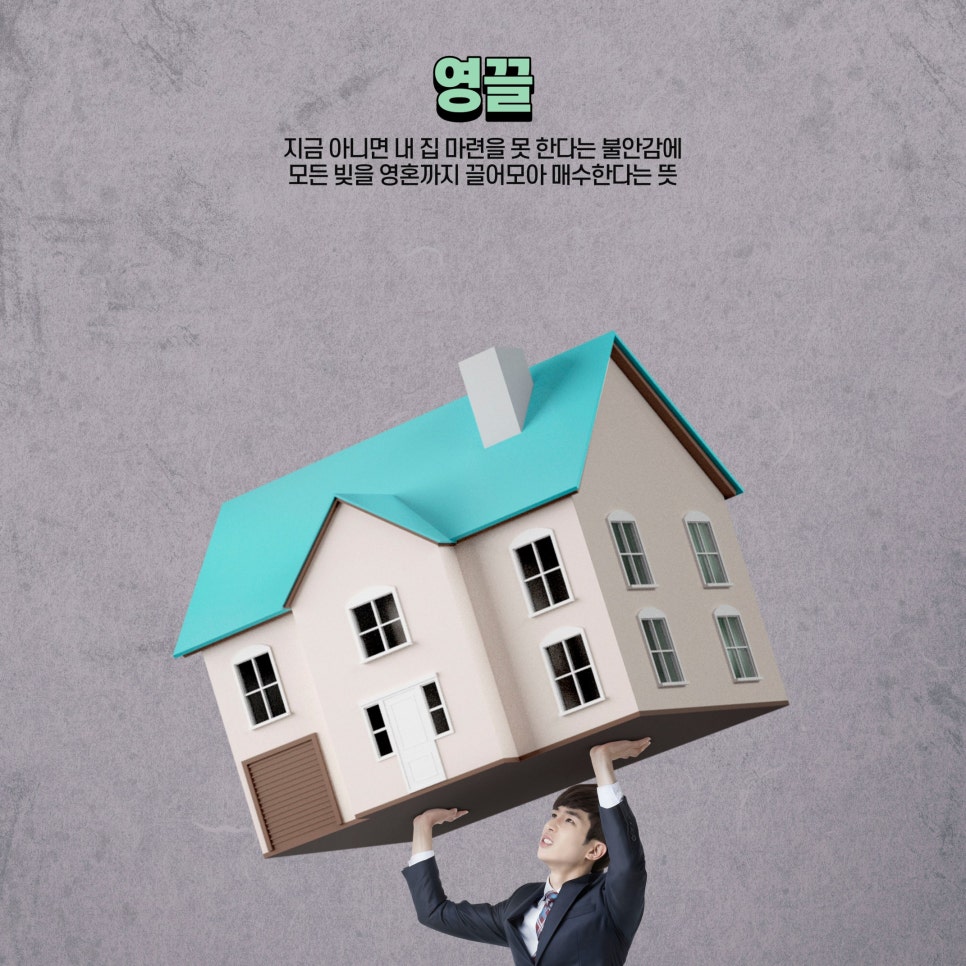
'영끌해서 아파트 산 게 죄인가요?' 주담대 금리 올린 정부 탓 아닌가요? 요즘 아파트를 가진 사람들 사이에서 이런 말이 나옵니다. “영끌해서 아파트 산 게 죄인가요?” 대출을 끌어 집을 산 것도 본인 선택인데 이제 와서 금리 오른다고 힘들다고 하느냐는 시선도 있습니다.
금리와 이자에서 확인할 내용은?
집 없는 사람 입장에서는 더 냉정하게 볼 수 있습니다. “집값 오를 때는 좋았잖아요.” “그래도 집 한 채는 가지고 있잖아요.” 틀린 말은 아닙니다.
그런데 여기서 조금 불편한 질문이 하나 생깁니다. 주담대 금리가 계속 부담스러워지는 상황까지 전부 영끌한 사람 개인 책임이라고만 할 수 있을까요.
영끌한 사람만 잘못했나 평범한 직장인이 서울이나 수도권에서 아파트를 사려면 대출 없이 접근하기가 쉽지 않습니다. 결국 모아둔 돈에 주택담보대출을 얹는 방식이 일반적입니다.
그렇게 어렵게 집 한 채를 샀는데 금리가 올라가면 이야기가 달라집니다. 5억원을 빌렸다고 가정해보겠습니다.
금리가 3%라면 단순 이자로 연 1,500만원 정도입니다. 6%라면 3,000만원입니다. 1년에 1,500만원, 월로 보면 125만원 차이입니다.
월급이 갑자기 125만원 오르는 사람은 많지 않습니다. 결국 외식비부터 줄이고 여행을 미루고 생활비를 깎게 됩니다.
금리의 배경은 무엇일까?
그런데 이때 돌아오는 말은 의외로 간단합니다. “누가 영끌하라고 했나요?” 그래서 집 가진 사람 입장에서는 더 억울할 수 있습니다.
집 없는 사람은 생각이 다릅니다 반대로 무주택자 입장에서는 분위기가 완전히 다릅니다.
집값이 너무 올라 몇 년째 내 집 마련을 포기하고 있는 사람들에게는 대출 규제와 금리 상승이 오히려 집값을 누르는 장치로 보일 수 있습니다.
“집값이 좀 떨어져야 우리도 살 수 있는 것 아닌가요?” 충분히 나올 수 있는 이야기입니다.
상황 무주택자 대출 낀 유주택자 주담대 금리 상승 집값 안정 기대 이자 부담 증가 대출 규제 강화 매수 경쟁 감소 기대 대출 한도 축소 집값 하락 매수 기회 자산가치 하락 체감 “더 내려야 한다” “왜 내가 부담하나” 같은 정책인데 바라보는 방향은 정반대입니다.
한쪽은 집값이 더 내려가기를 바랍니다. 다른 한쪽은 집값은 흔들리는데 이자까지 오르니 버티기 힘들다고 합니다.
부동산 정책이 나올 때마다 유주택자와 무주택자의 반응이 갈리는 이유입니다.
그런데 주담대 금리는 정말 정부 탓일까 “주담대 금리 올린 정부 탓 아닌가요?” 정부가 은행에 “오늘부터 주담대 금리를 올려라”라고 직접 지시하는 것은 아닙니다.
금리는 어떻게 설명됐을까?
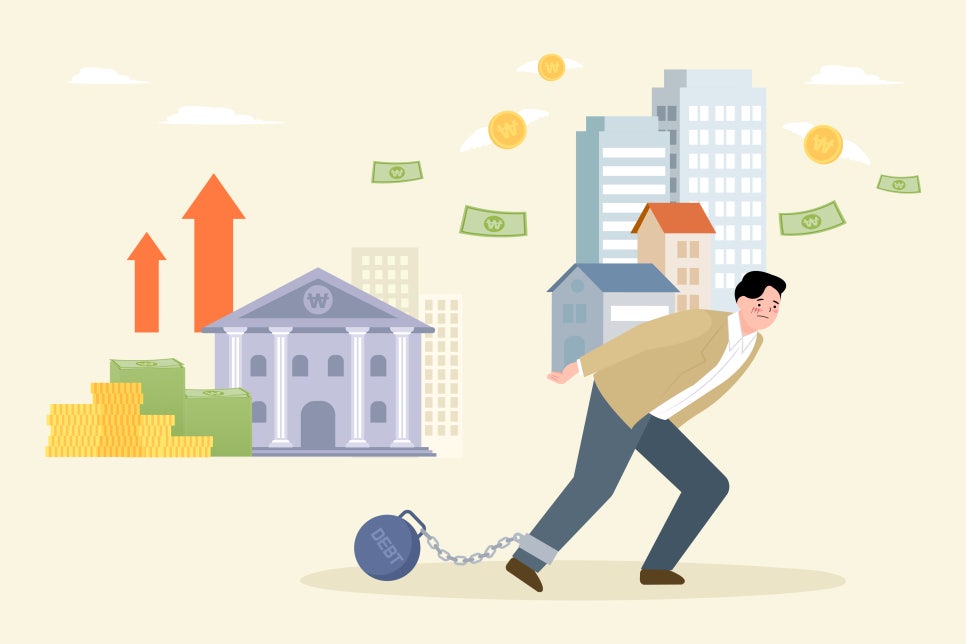
주담대 금리는 기준금리와 시장금리, 은행의 자금조달 비용, 가산금리 등이 함께 움직이며 결정됩니다. 따라서 금리가 오른 모든 책임을 정부에 돌리는 것은 맞지 않습니다.
다만 정부가 가계부채를 줄이기 위해 대출 총량을 강하게 관리하면 은행 입장에서는 굳이 낮은 금리로 적극적인 대출 경쟁을 할 이유가 줄어듭니다.
대출은 덜 해줘야 하는데 금리까지 낮춰 고객을 끌어모을 필요가 없기 때문입니다. 여기서 유주택자들의 불만이 생깁니다.
“정부가 대출은 조이면서 금리 부담은 결국 우리가 떠안는 것 아닌가요?” 직접 금리를 올린 것은 아니어도 정책이 대출시장에 영향을 준다면 정부 책임이 전혀 없다고 말하기도 어렵습니다.
“집값 오를 때는 좋았잖아요” 무주택자가 가장 하기 쉬운 반론입니다. 집값 상승으로 자산가치가 늘어날 때는 가만히 있다가 금리가 오르니 정부 탓을 한다는 것입니다.
이 말 역시 일리가 있습니다. 투자에는 책임이 따릅니다. 무리하게 대출을 받은 사람이라면 금리 상승 위험도 감당해야 합니다.
이 대목에서 확인할 내용은 무엇일까?
하지만 여기서 모든 유주택자를 투기한 사람처럼 묶어버리면 또 이상해집니다. 실거주 목적으로 집 한 채를 산 사람도 많습니다.
이 사람들에게 아파트는 주식처럼 오르면 팔고 떨어지면 손절하는 자산이 아닙니다. 아이 학교가 있고 직장이 있고 생활권이 묶여 있습니다.
집값이 조금 떨어졌다고 바로 팔 수 있는 것도 아닙니다. 그런데 금리는 매달 통장에서 빠져나갑니다. 그래서 유주택자 입장에서는 이렇게 말하고 싶은 겁니다.
“집을 산 게 잘못인가요, 대출을 받은 게 잘못인가요.” 결국 문제는 서로에게 책임을 묻는 분위기 요즘 부동산 이야기를 보면 참 묘합니다.
집이 없는 사람은 집 가진 사람에게 말합니다. “그래도 집 있잖아요.” 집을 가진 사람은 다시 반문합니다.
“대출이 얼마인데 부자 취급하나요.” 무주택자는 집값이 더 떨어져야 한다고 하고, 유주택자는 정책 때문에 이자 부담이 커졌다고 합니다. 그러면서 결국 서로를 탓합니다.
이어지는 이야기에는 무엇이 담겼을까?
하지만 조금만 시선을 돌리면 질문은 달라집니다.
평범한 직장인이 대출 없이 아파트 한 채 사기 어려운 구조를 만들어 놓고, 이제 와서 영끌했다고 개인 책임만 강조하는 것이 맞을까요.
물론 감당하기 어려울 정도로 빚을 낸 책임까지 정부가 대신 질 수는 없습니다.
하지만 가계부채를 잡는 과정에서 실거주 목적의 유주택자까지 높은 이자 부담을 떠안고 있다면 그 역시 정책의 한 단면입니다.
그래서 “영끌해서 아파트 산 게 죄인가요?”라는 말이 그냥 엄살로만 들리지는 않습니다.
그리고 “주담대 금리 올린 정부 탓 아닌가요?”라는 질문 역시 완전히 틀렸다고 잘라 말하기는 어렵습니다.
집값이 오르면 욕먹고, 떨어지면 손해 보고, 금리가 오르면 본인 책임이라고 합니다.
아파트 한 채 가진 사람이 어느 순간부터 가장 만만한 지갑이 된 것은 아닌지, 그 부분은 한번 생각해볼 필요가 있습니다. 같이보면 좋은 글!
삼성전자 주가, 이제는 '봄날의 햇살'을 기대해도 될까 삼성전자 주가, 이제는 '봄날의 햇살'을 기대해도 될까 삼성전자 주주분들에게 최근 몇 달은 계...
- 집 없는 사람 입장에서는 더 냉정하게 볼 수 있습니다.
- 그런데 이때 돌아오는 말은 의외로 간단합니다.
- 주담대 금리는 기준금리와 시장금리, 은행의 자금조달 비용, 가산금리 등이 함께 움직이며 결정됩니다.
댓글 쓰기