퇴직연금 앱을 보다 보면 디폴트옵션설정이라는 메뉴가 보입니다. 주식투자를 하고 있어도 처음 보면 무슨 뜻인지 감이 잘 오지 않습니다. 디폴트옵션(Default Option, 사전지정운용제도)은 쉽게 말해 퇴직연금에 돈이 들어왔는데 내가 운용지시를 하지 않았을 때, 미리 정해둔 방식으로 자동 운용되게 하는 제도입니다.
적용 대상은 DC형(확정기여형 퇴직연금)과 IRP(개인형퇴직연금)입니다
적용 대상은 DC형(확정기여형 퇴직연금)과 IRP(개인형퇴직연금)입니다. 저는 지금까지 회사에서 DB형으로 운영해왔지만, 올해 DC로 옮기려고 고민중입니다.
그렇지만 DB형은 회사가 직접 운용하기 때문에 대상이 아닙니다. 금융위원회는 2022년 7월부터 DC, IRP에 디폴트옵션을 도입했습니다.
2022년 처음 도입된 디폴트옵션설정, 출처: 금융위원회 디폴트옵션은 언제 실제로 작동할까? 출처: 금융위원회 디폴트옵션을 설정했다고 바로 투자되는 것은 아닙니다.
기존 상품의 만기가 왔는데 4주 동안 아무 운용지시를 하지 않으면 금융회사가 안내를 하고, 그 뒤 2주 동안도 별도 지시가 없으면 미리 지정한 디폴트옵션이 적용됩니다.
즉 기존 상품 만기 이후 최대 약 6주가 지나면 자동 운용될 수 있습니다. 신규 가입자는 4주 대기 없이 통지를 받은 뒤 2주 동안 운용지시가 없으면 적용될 수 있습니다.
또 적용된 뒤에도 언제든 직접 다른 상품으로 바꿀 수 있습니다. 원리금 보장형, TDF(Target Date Fund), BF(Balanced Fund)는 무엇이 다를까?
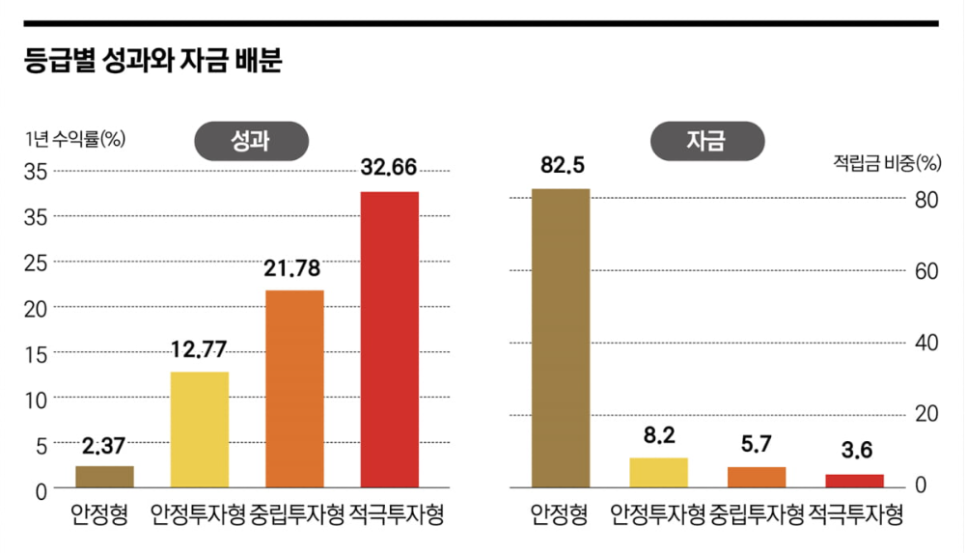
고용노동부 정책자료실, 사전지정운용방법 상품별 비교공시 설정 화면에서 가장 어려운
고용노동부 정책자료실, 사전지정운용방법 상품별 비교공시 설정 화면에서 가장 어려운 부분은 상품 이름입니다. 원리금보장형은 예금처럼 원금 안정성을 우선하는 방식입니다.
변동성은 낮지만 장기 기대수익률도 낮을 수 있습니다.
TDF(Target Date Fund, 목표시점형 펀드)는 은퇴 예상 시점을 기준으로 주식과 채권 비중을 자동 조정하는 펀드입니다.
예를 들어 TDF 2050이라면 2050년 전후 은퇴를 목표로 설계합니다.
은퇴까지 시간이 많이 남았을 때는 주식 비중을 높이고, 은퇴 시점이 가까워질수록 채권 비중을 늘리는 식입니다.
BF(Balanced Fund, 자산배분형 펀드)는 주식과 채권을 일정 비율로 나눠 운용하는 방식입니다.
TDF처럼 시간이 지날수록 자동으로 보수적으로 변하는 구조와는 차이가 있습니다.
고용노동부 「근로자퇴직급여 보장법」제21조의3제7항 및 같은 법 시행령 제13조의5(사전지정운용방법의 공시)에 따라 사전지정운용방법에 관한 운용현황 등 주요내용을 첨부와 같이 공시합니다.
(2026년 2분기, 2026.
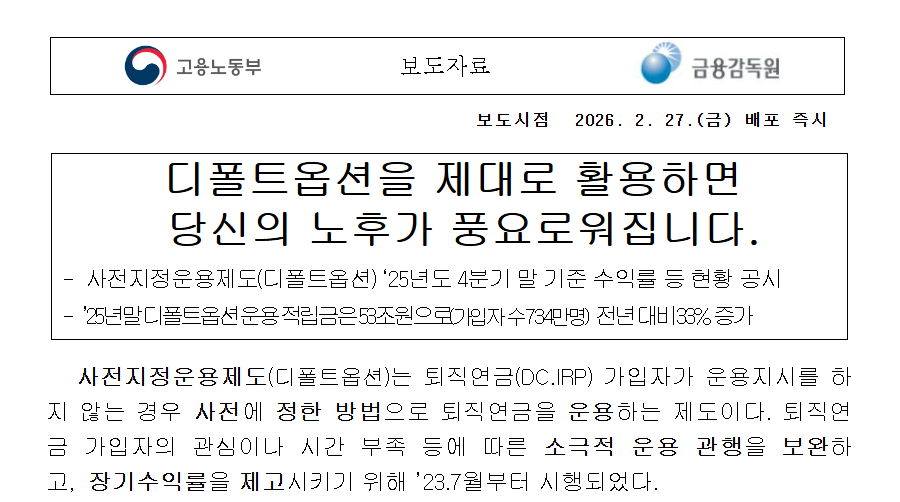
6월 말일 기준) www
6월 말일 기준) www.moel.go.kr 위의 캡쳐처럼 고용노동부의 사전지정운용방법 승인상품 목록을 열어보고 실제 디폴트옵션 상품들이 어떻게 구성돼 있는지 한번 확인해보는 것도 좋습니다.
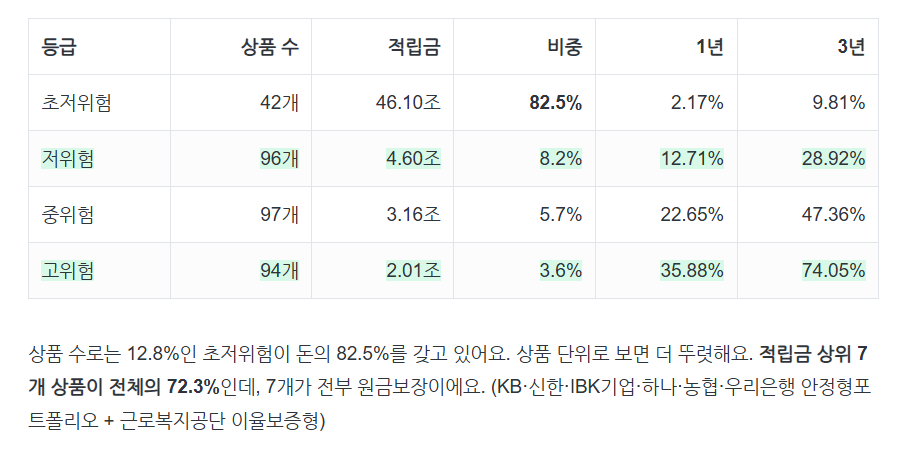
지금은 초저위험 상품에 돈이 너무 몰려 있다 출처: Npay머니스토리 최신 자료에서 가장 눈에 띄는 부분은 따로 있습니다.
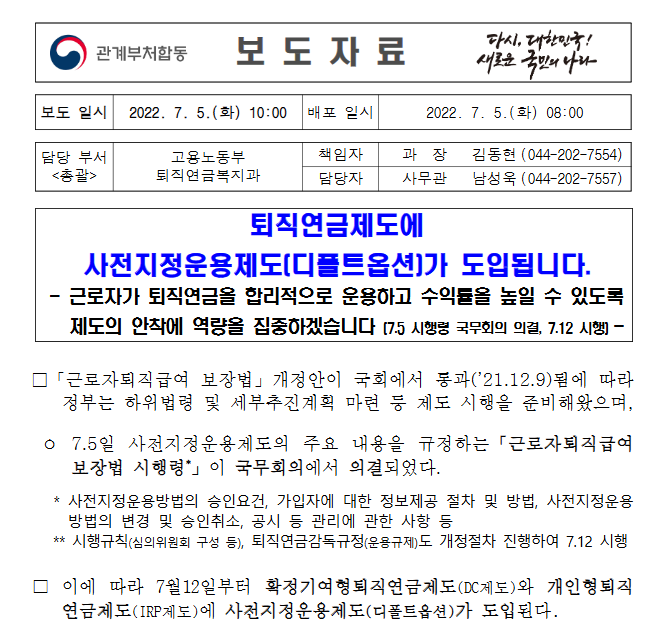
2026년 6월 말 기준 디폴트옵션 적립금은 약 55조9천억원까지 늘었지만, 이 가운데 약 82.5%가 초저위험 상품에 몰려 있습니다.
반면 최근 1년 평균 수익률은 안정형 2.37%, 안정투자형 12.77%, 중립투자형 21.78%, 적극투자형 32.66%로 위험등급별 차이가 크게 나타났습니다.
출처: 한경매거진 물론 최근 1년 수익률만 보고 고위험 상품을 선택해서는 안 됩니다.
하지만 이 숫자는 디폴트옵션을 그냥 설정만 해두는 것보다 내 돈이 실제로 어떤 자산에 들어가 있는지 확인하는 것이 훨씬 중요하다는 점을 보여줍니다.
위험등급만 보고 고르면 안되는 이유 앱에서는 초저위험, 저위험, 중위험, 고위험 같은 표현이 자주 나옵니다.
대체로 위험등급이 높을수록 주식이나 주식형 펀드 비중이 높아질 가능성이 큽니다
대체로 위험등급이 높을수록 주식이나 주식형 펀드 비중이 높아질 가능성이 큽니다.
하지만 같은 중위험이라도 TDF 중심인지, 채권 비중이 높은 혼합형인지에 따라 실제 움직임은 다를 수 있습니다.
그래서 저는 위험등급 이름만 보기보다는 아래의 조건들과 나의 상황을 연관지어 설계하는 것이 좋습니다.
① 주식 비중 ② 채권 비중 ③ TDF인지 BF인지 ④ 총보수 ⑤ 은퇴까지 남은 기간
특히 내 퇴직연금 목적과 맞는 구조인지 보는 편이 낫고 적은 금액이라고 대충 설정하기 보다 긴 기간 쌓이면서 운용될 것이란 것을 명심해야 합니다.
결국 디폴트옵션 설정에서 중요한 것은? 처음에는 디폴트옵션이 그냥 “퇴직연금을 자동으로 굴려주는 기능” 정도라고 생각했습니다.
하지만 알아보니 중요한 것은 설정 여부보다 무엇으로 설정했느냐였습니다
하지만 알아보니 중요한 것은 설정 여부보다 무엇으로 설정했느냐였습니다.
2026년 6월 말 기준 시장에는 42개 퇴직연금사업자의 약 329개 디폴트옵션 상품이 공시돼 있습니다.
선택지가 많아진 만큼 단순히 추천상품이나 최근 수익률만 보고 선택하기보다는, 내 은퇴까지 남은 기간과 위험감수 수준에 맞는 상품인지 확인하는 것이 더 중요해 보입니다.
그래서 디폴트옵션설정에서 봐야 할 것은 단순합니다. 내 돈이 어디에 들어가는지, 주식 비중은 얼마인지, 그 위험을 내가 감당할 수 있는지.
이 세 가지를 이해하고 선택하는 것이 디폴트옵션의 핵심 이라고 생각합니다.
- 적용 대상은 DC형(확정기여형 퇴직연금)과 IRP(개인형퇴직연금)입니다.
- 고용노동부 정책자료실, 사전지정운용방법 상품별 비교공시 설정 화면에서 가장 어려운 부분은 상품 이름입니다.
- 6월 말일 기준) www.moel.go.kr 위의 캡쳐처럼 고용노동부의 사전지정운용방법 승인상품 목록을 열어보고 실제 디폴트옵션 상품들이 어떻게 구성돼 있는지 한번 확인해보는 것도 좋습니다.
댓글 쓰기